












金銭・その他契約カテゴリーから探す
金銭消費貸借契約書 債務承認弁済契約書・債務弁済契約書 贈与契約書 解約通知書・契約解除通知・契約解除合意書 担保・保証契約書


285件中 161 - 180件
準消費貸借契約とは、例えば商品代金の未払債務など、金銭その他の支払義務について、債務者がお金を借りたことにして、これの返済を約束する事によって、従前の債務を消費貸借の契約に改める契約のことをいいます。 複数の取引や債務がある場合に、複雑化を避けるために、これらを一本にまとめて整理するなどという目的で利用されます。旧債務が存在していることを前提としているため、旧債務を特定して明記する必要があります。 効果として、準消費貸借契約によって旧債務が消滅し、新たに「貸金債務」が生じることになります。ただし、当事者の反対の意思が明らかでない限り、新旧債務の同一性を維持しつつ、消費貸借の規定に従うことに過ぎないものと推定されます。 そのため、同時履行抗弁権や担保は消滅せずに新債務に引き継がれます。一方、当事者の意思によって左右し得ないものは、新債務の性質によって決まります。 本書は、上記の性質を持つ準消費貸借契約に該当する「【改正民法対応版】(土地売買代金の消費貸借へ切り替えるための)準消費貸借契約書」の雛型です。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(既存債務の確認) 第2条(準消費貸借) 第3条(弁済の条件) 第4条(利息等) 第5条(抵当権設定等) 第6条(禁止事項) 第7条(費用負担) 第8条(管轄の合意)
 - 件
本「被害弁償約定書」は、横領を行った社員が会社に対して生じた損害を弁償することについて合意し、その条件や方法を明記した文書です。 この約定書は、不正行為を行った社員と被害を受けた企業間での合意に基づくものであり、将来にわたる紛争を避けるための具体的な取り決めを文書化したものです。 適宜ご編集の上でご利用いただければと存じます。
- 件
終身定期金契約とは、当事者の一方が、自己・相手方・第三者の死亡に至るまで、定期に金銭その他の物を相手方または第三者に給付する内容の契約です(民法689条)。 本雛型では、甲が乙に対して負う債務の返済の代わりに、第三者である丙に対して定期金を支払う内容となっています。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(債務の確認) 第2条(定期金の支払) 第3条(債務の消滅) 第4条(契約解除) 第5条(期限の利益喪失) 第6条(管轄合意)
- 件
本契約は、債権者(甲)と主債務者(丙)の根保証契約(保証契約ではありません。)を、第三者(乙)が連帯して保証することを約する「【改正民法対応版】連帯根保証契約書」の雛型です。 1.根保証契約は、一度契約をしてしまえば、主たる債務者がその後に同じ債権者との間で何度も取引を繰り返すような場合に、その都度、保証契約を取り交わす必要がありません。 2.根保証は、通常の借入金に対する保証とは異なり、「上限額」(極度額)に対する保証となり、保証人が個人の場合は、「極度額」を定めないと、その根保証は無効となります。本雛型は、連帯保証をする第三者を個人として想定しています。 3.連帯保証人には、「催告の抗弁権」「検索の抗弁権」「分別の利益」は認められず、主たる債務者と同列となり、通常の保証人よりも責任が重くなります。 (1)「催告の抗弁権」が認められない場合とは 連帯保証人は、先に主たる債務者に請求するように言う権利がありません。 (2)「検索の抗弁権」が認められない場合とは 連帯保証人は、主たる債務者には弁済する財産があるから、まず主たる債務者から請求するように言う権利がありません。 (3)「分別の利益」が認められない場合とは 連帯保証人は、一人ひとりが主たる債務の全額を保証しなければなりません。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。
- 件
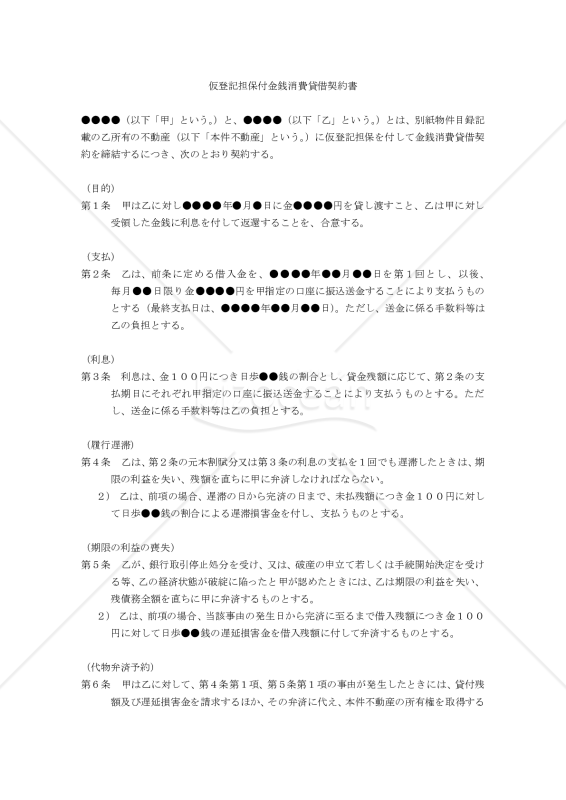
「【改正民法対応版】仮登記担保金銭消費貸借契約書」の雛型です。 一般に金銭消費貸借契約で「担保を取る」という場合、①「抵当権」を設定して登記をする場合と、②「代物弁済」の予約をして「所有権移転請求権保全の仮登記」をする場合、③その両方を行う場合があります。 ①「抵当権」の設定の場合、実際には不動産等の担保物件を、競売にかけてその代金を貸主に支払うことになりますが、抵当権には「順位」がありますので、1位から順番に支払いに充てていき、残った分を次の順位の支払いに充てます。 ②「代物弁済」の予約の場合、借入債務を返済できないときには、不動産等の担保物権の所有権を引き渡すことによって返済したものとする、という契約内容になりますので、「所有権」の移転等について定めておくことになります。 またどちらの場合も担保物件の価値が重要となりますので、価値の評価や保全についての記載が必要です。 本雛型は上記の②「代物弁済」の雛形となっています。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的) 第2条(支払) 第3条(利息) 第4条(履行遅滞) 第5条(期限の利益の喪失) 第6条(代物弁済予約) 第7条(予約完結権の行使) 第8条(不動産の鑑定評価) 第9条(所有権取得への協力) 第10条(不動産の明渡し) 第11条(協議)
- 件
振出済みの約束手形を更改(こうかい)するための「(約束手形の更改をするための)更改契約書」の雛型です。 約束手形の更改とは、振出済みの約束手形の支払期日を延期した新しい約束手形を再度振り出して旧手形を無効にし、旧約束手形と新約束手形を交換することをいいます。 なお、厳密には、民法上の「更改」とは、契約により、既存の債権を消滅させると同時に、これに代わる新しい債権を成立させることをいいます。 約束手形の更改は手形の書換えまたは手形のジャンプとも呼ばれ、支払人の資金繰り悪化などを原因に手形の支払期日を延期して、約束手形が不渡りとなることを避ける目的で行われることが多いです。 たとえば、得意先から資金繰りの都合などで約束手形の支払期日の延期を求められた場合などに手形の更改が行われます。 したがって、手形の更改は資金繰りが厳しいということが推測されるので、与信上の注意事項のひとつと言えます。 適宜ご編集の上でご利用頂ければと存じます。
- 件
受贈者である乙が指定の大学に合格した場合に甲から贈与を受けることが出来ることを約束するための「【改正民法対応版】(乙の大学合格を条件とする)贈与契約書」の雛型です。 大学名の箇所は、適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。
- 件
転質とは、質権が設定された質物をさらに他人への担保として質権を設定することを言います。(民法348条) 例えば、Aが所有する腕時計をBに対して質権を設定した上で渡し、 Bから10万円を借りた場合、そのBがCに対して質物として預かっているAの腕時計を転質を設定して渡し、Cからお金を借りるような場合をいいます。 この場合、転質によって本来の所有者である者に不測の損害が及ばないよう、転質にはあらかじめ所有者の承諾が必要となります。あるいは、すでに所有者の債務が弁済期を過ぎており、質権者が質物の処分が可能となっているような場合は、所有者の承諾がなくとも転質の設定をすることができます。 本雛型は、上記の説明にある転質権を設定するための雛型です。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(被担保債権の確認) 第2条(転質権設定の合意) 第3条(原質権の内容に対する保証等) 第4条(質物の引渡し) 第5条(被担保債務) 第6条(保管義務) 第7条(質物の処分) 第8条(清算義務) 第9条(合意管轄)
- 件
「【改正民法対応版】(非代替物かつ特定の)動産贈与契約書」の雛型です。 非代替かつ特定の動産というところにポイントがあります。本雛型では、特定作者の絵画を例としています。骨董品等も該当します。 〔条文タイトル〕 第1条 贈与の合意 第2条 引渡し 第3条 注意義務 第4条 担保責任 第5条 引渡費用の負担 第6条 契約締結費用の負担 第7条 管轄裁判所
- 件
「【改正民法対応版】特定融資枠設定契約書(連帯保証人あり)」は、改正民法に対応した特定の融資枠を設定するための契約書です。 この契約書は、貸主(通常は金融機関など)と借主(融資を受ける人または法人)と連帯保証人(第三者)と三者間で締結されます。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条:融資枠の合意 第2条:貸付けの実行 第3条:弁済期 第4条:報告義務 第5条:期限の利益喪失 第6条:通知義務 第7条:連帯保証 第8条:費用負担 第9条:合意管轄
- 件
「【改正民法対応版】(購入した土地が都市計画法の境域内で目的が達成できない場合の)契約解除通知書」の雛型です。 本雛型は、土地の売買契約において、購入した土地が都市計画法の境域内に位置し、その土地を目的通りに利用できない状況になった場合に、契約を解除するために使用される通知書です。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。
- 件
「【改正民法対応版】 (購入した土地が用益的権利によって利用制限されている場合の)契約解除通知書」の雛型です。 購入した土地が用益的権利(地上権・永小作権・地役権・留置権・質権等)によって利用制限されている場合があります。 そして、こうした事実が契約時に開示されなかったり、契約内容に違反があったりした場合に、購入者は契約解除が可能です。本書はこのような場合に契約を解除するための雛型です。 本雛型は適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法に対応しております。
- 件
「【改正民法対応版】(上場株式を対象とする)株式譲渡担保設定契約書」の雛型です。 株式を対象とする譲渡担保設定契約の基本的条項に、上場株式を対象とする場合の固有の条項を含めております。 本雛型は適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法に対応しております。 〔条文タイトル〕 第1条(被担保債権の表示) 第2条(譲渡担保の設定) 第3条(保証) 第4条(名義書換手続) 第5条(配当等の扱い) 第6条(期限の利益喪失) 第7条(受戻し) 第8条(譲渡担保権の実行) 第9条(公租公課) 第10条(契約締結費用の負担) 第11条(合意管轄)
- 件
定期贈与とは、契約書を作成して一定期間、一定の財産を贈与することです。例えば、「10年間、毎年100万円を贈与する」といった贈与契約書を作成して贈与する場合などです。 本書は、このような定期贈与を合意するための雛型です。本雛型は適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法に対応しております。
- 件
「JOINT AND SEVERAL REVOLVING GUARANTY」は、一般的に金融取引やビジネス取引において使用される保証契約の形態です。この契約は、複数の保証人が共同で債務者に対する保証を提供し、保証の範囲や責任を明確に定めるものです。 「JOINT AND SEVERAL(共同連帯)」とは、保証人が個別に責任を負うだけでなく、共同して全体の債務の一部または全部を保証することを意味します。つまり、借り手(債務者)が債務不履行に陥った場合、保証人の一人が債務を全額返済する義務を負うことになりますが、他の保証人も同様の責任を負います。したがって、債務者に対して返済請求がなされる場合、保証人は個別に返済を求められる可能性があります。 「REVOLVING(回転)」とは、一度に全額を支払うのではなく、一定の限度額内で繰り返し利用できるという意味です。保証契約が回転性を持つ場合、債務者が継続的に借り入れや資金調達を行い、その都度保証人が保証することになります。 「JOINT AND SEVERAL REVOLVING GUARANTY」は、複数の保証人が共同で連帯保証を提供し、かつ回転性を持つ契約形態を指します。
- 件
「【改正民法対応版】金銭消費貸借契約書(集合物譲渡担保付、分割払い)」は、日本の改正民法に対応した金銭の消費貸借契約書の一形態です。この契約書は、以下の要素を含んでいます。 1.金銭消費貸借契約書: 金銭の貸与(貸し付け)と返済に関する契約を文書化したものです。金銭消費貸借契約は、一方の当事者(貸主)が他方の当事者(借主)に金銭を貸与し、借主が貸主に金銭を返還することを約束する契約です。 2.集合物譲渡担保付: 集合物とは、いくつかの物品が一定のまとまりをなしているものを指します。この契約書では、借主が貸主に対して、返済の担保として集合物を譲渡することが定められています。担保付きの貸借契約では、借主が返済を怠った場合に、貸主は担保物件を処分して債権を回収することができます。 3.分割払い: 借主は、契約で定められた期間内に、返済額を分割して貸主に支払うことが定められています。分割払いは、借主にとって返済負担を軽減する効果があります。 この契約書は、改正民法に対応しており、貸借に関する法律上の変更に対応した形式であるため、現行の法令に適合した金銭貸借契約を結ぶ際に利用されます。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(集合物譲渡担保の設定) 第7条(本件動産の引き渡し・保管) 第8条(本件動産の検査等) 第9条(追加担保の提供) 第10条(火災保険の設定) 第11条(担保権の実行) 第12条(精算) 第13条(合意管轄) 第14条(協議)
- 件
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、一般・非事業用〔一括払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書で、一般的な個人向けの資金調達に使用される契約書です。以下の特徴を持っています。 1.連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 2.一般・非事業用: 借りた資金は一般的な用途、非事業用に使用されることが明示されています。これにより、資金の使途が制限され、事業目的での使用が禁じられています。 3.一括払い: 借りた資金は一括で返済されることが契約に記載されています。これにより、借り手は契約期間内に全額を返済する義務が発生します。 このような契約書は、個人向けの資金調達(例えば、住宅ローンや自動車購入のためのローンなど)を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。一括払いによって、返済期間が短くなるため、借り手には早期返済の負担がかかりますが、貸し手にとってはリスクが低減される利点があります。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
「金銭消費貸借契約書(連帯保証付、一般・非事業用〔分割払い〕)」とは、一般的な個人向けの金銭消費貸借契約書で、以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 一般・非事業用: 借りた資金は一般的な用途、非事業用に使用されることが明示されています。これにより、資金の使途が制限され、事業目的での使用が禁じられています。 分割払い: 借りた資金は分割払いで返済されることが契約に記載されています。これにより、借り手は契約期間内に分割された額を返済する義務が発生します。分割払いは、一定期間ごとに返済額が設定されることが一般的です。 このような契約書は、個人向けの資金調達(例えば、住宅ローンや自動車購入のためのローンなど)を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。分割払いの条件は、借り手の返済能力や貸し手のリスク許容度に応じて調整されることが一般的です。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔一括払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書の一種で、借り手が事業用の資金を借りる際に使用される契約書です。以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 事業用: 借りた資金は事業に使用されることが明示されています。これにより、資金の使途が制限され、事業以外の目的での使用が禁じられています。 一括払い: 借りた資金は一括で返済されることが契約に記載されています。これにより、借り手は契約期間内に全額を返済する義務が発生します。 このような契約書は、事業用の資金調達を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。一括払いによって、返済期間が短くなるため、借り手には早期返済の負担がかかりますが、貸し手にとってはリスクが低減される利点があります。 ※注意:事業用融資の保証契約については、その締結日の前1か月以内に、公証人があらかじめ保証人になろうとする者から直接その保証意思を確認して公正証書(保証意思宣明公正証書)を作成しなければ、効力を生じません。本契約書の締結のみでは保証は有効ではありませんのでご留意ください。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔分割払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書の一種で、借り手が事業用の資金を借りる際に使用される契約書です。以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 事業用: 借りた資金は事業に使用されることが明示されています。これにより、資金の使途が制限され、事業以外の目的での使用が禁じられています。 分割払い: 借りた資金は分割払いで返済されることが契約に記載されています。これにより、借り手は契約期間内に分割された額を返済する義務が発生します。分割払いは、一定期間ごとに返済額が設定されることが一般的です。 このような契約書は、事業用の資金調達を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。分割払いの条件は、借り手の返済能力や貸し手のリスク許容度に応じて調整されることが一般的です。 ※注意:事業用融資の保証契約については、その締結日の前1か月以内に、公証人があらかじめ保証人になろうとする者から直接その保証意思を確認して公正証書(保証意思宣明公正証書)を作成しなければ、効力を生じません。本契約書の締結のみでは保証は有効ではありませんのでご留意ください。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
 [業種]
主婦・学生・働いていない
男性/80代
2019.12.10
大変助かりました ━━━━━━━━ 2019/12/10 追記 ━━━━━━━━ 大変助かりました ━━━━━━━━ 2019/12/10 追記 ━━━━━━━━ 大変助かりました
金銭消費貸借契約書 債務承認弁済契約書・債務弁済契約書 贈与契約書 解約通知書・契約解除通知・契約解除合意書 担保・保証契約書
キャリア・生活文書 AIプロンプト 総務・社内業務 経営・事業運営 営業・販売 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。