38件中 1 - 20件
-
(規程雛形)経理規程
(規程雛形)経理規程
経理規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
-
(規程雛形)与信管理規程
(規程雛形)与信管理規程
与信管理規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
 - 件
-
-
(規程雛形)予算管理規程
(規程雛形)予算管理規程
予算管理規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
- 件
-
経理規程
経理規程
会社の様々な取引を正確かつ迅速に処理し、その財政状態および経営成績を明らかにするとともに、経営の発展に役立たせることを目的とした経理規定のテンプレート書式です。
- 件
-
(規程雛形)購買管理規程
(規程雛形)購買管理規程
購買管理規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
- 件
-
(規程雛形)原価計算規程
(規程雛形)原価計算規程
原価計算規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
- 件
-
預金管理規程
預金管理規程
従業員の預金の取扱いと管理について定めた規程
- 件
-
預金口座管理規程
預金口座管理規程
本雛型は、企業における預金口座の適切な管理・運営のために必要不可欠な「預金口座管理規程」の雛型です。 近年、企業における不正防止や内部統制の観点から、預金口座の管理体制の整備が強く求められています。 本規程は、預金口座の開設から廃止に至るまでの一連のプロセスを体系的に定めることで、不正防止と適正な管理運営の実現を支援します。 特に重要な特徴として、入出金時における上席者によるダブルチェック体制を詳細に規定しており、不正防止に向けた実効性の高い管理体制の構築が可能となっています。 また、日次・月次の照合手続きや定期的なモニタリング体制についても具体的に定めており、継続的な管理体制の維持を確実にします。 本規程の主な内容には、預金口座の開設・廃止手続き、印鑑等の管理方法、入出金手続き、口座間振替の手順、残高証明書の取得・照合、日次・月次の照合作業、モニタリング体制、内部監査、教育・研修、事故報告など、預金口座管理に必要な事項を網羅的に含んでいます。 特に、金額基準に応じた承認者の規定や、具体的な帳票類の作成・保管方法まで詳細に定めており、実務での即時活用が可能です。 本雛型は、会社の規模や業態に応じて適宜カスタマイズすることを前提としており、貴社の実情に合わせて必要な修正を加えることで、より実効性の高い管理体制の構築にお役立ていただけます。 経理部門や内部統制部門の実務担当者の方々にとって、効率的な規程整備の一助となることを目指して作成しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(管理責任) 第5条(口座開設) 第6条(口座廃止) 第7条(印鑑等の管理) 第8条(口座情報の管理) 第9条(入金手続) 第10条(出金手続) 第11条(口座間振替) 第12条(残高証明書の取得) 第13条(日次照合) 第14条(月次照合) 第15条(モニタリング) 第16条(内部監査) 第17条(教育・研修) 第18条(事故報告) 第19条(規程の改廃)
- 件
-
源泉徴収事務規程
源泉徴収事務規程
本「源泉徴収事務規程」の雛型は、企業における源泉所得税及び復興特別所得税の徴収実務を体系的に定めた規程です。 給与所得、退職所得、報酬・料金等の源泉徴収対象となる所得の取扱いから、税額計算、納付手続き、年末調整、記録保管に至るまでの一連の実務フローを網羅的に規定しています。 特に本雛型は、法令要件を満たしつつ実務的な観点を取り入れ、源泉徴収義務者である代表取締役から実務担当者である経理部門まで、組織における役割と責任を明確に定義しています。 また、扶養控除等申告書の取扱いや給与支払報告書の提出など、実務上重要な手続きについても具体的な規定を設けており、源泉徴収事務の確実な遂行をサポートする内容となっています。 さらに、非居住者や外国法人との取引における租税条約の考慮、源泉徴収税額の計算方法、帳簿書類の保管期間など、コンプライアンス上重要な事項についても明確に規定しており、適正な税務処理の実現に寄与します。 加えて、担当者への研修・教育に関する条項を設けることで、継続的な実務品質の維持・向上も図れる設計としています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(源泉徴収義務者) 第5条(源泉徴収の対象) 第6条(源泉徴収税額の計算) 第7条(扶養控除等申告書の取扱い) 第8条(給与等の支払い) 第9条(源泉所得税等の納付) 第10条(年末調整の実施) 第11条(給与支払報告書の提出) 第12条(源泉徴収票等の交付) 第13条(記録の保管) 第14条(研修・教育) 第15条(規程の改廃) 附則
- 件
-
税務管理規程
税務管理規程
本「税務管理規程」は、企業における税務管理業務の基本方針から具体的な実務手順まで、体系的に網羅した規程雛型です。 財務担当取締役を税務管理責任者として位置付け、経理部を税務管理部門とする一般的な組織体制を前提としながら、税務管理委員会の設置など、ガバナンス強化に資する先進的な要素も取り入れています。 申告納税や税務調査対応などの実務面では、具体的な手順やチェックポイントを明確に規定し、実務担当者が迷うことなく業務を遂行できる内容となっています。 また、昨今重要性を増している電子帳簿の保存要件や、税務リスク管理、社内教育に関する規定も充実しており、現代の企業経営に求められる要素を十分に考慮しています。 本規程雛型は、上場企業から中堅企業まで幅広く活用できる汎用性の高い内容となっており、各社の実情に応じて必要な修正を加えることで、効率的に自社の税務管理規程を整備することが可能です。 税務コンプライアンスの強化が求められる今日において、本規程雛型は貴社の税務管理体制の確立に有用化と存じます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(基本方針) 第4条(用語の定義) 第5条(税務管理責任者) 第6条(税務管理部門) 第7条(税務管理委員会) 第8条(申告納税) 第9条(税務調査対応) 第10条(文書管理) 第11条(電子帳簿等) 第12条(税務リスク管理) 第13条(社内教育) 第14条(事前相談) 第15条(規程の改廃)
- 件
-
移転価格管理規程
移転価格管理規程
本「移転価格管理規程」は、国際取引を行う企業グループにおける移転価格税制への実務的な対応のために作成された社内規程の雛型です。 移転価格委員会の設置から、価格設定の手続き、文書化対応、モニタリング体制まで、実務上必要となる事項を網羅的に規定しています。 特に重要な規定として、独立企業間価格の算定方法の選定プロセス、事前確認制度(APA)の利用に関する判断基準、ローカルファイル等の文書化対応、税務調査への具体的な対応方針などが含まれています。 本雛型は、大企業から中堅企業まで幅広く活用可能な汎用的な内容となっており、各社の実態に応じて必要な修正を加えることで、すぐに実務で使用できる形に調整することができます。 グループ会社を含めた組織全体での移転価格管理体制の構築にお悩みの企業や、既存の社内規程の見直しをご検討の企業に特におすすめです。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(移転価格委員会) 第5条(委員会の開催) 第6条(委員会の職務) 第7条(事前確認制度の利用) 第8条(独立企業間価格の算定方法) 第9条(比較対象取引の選定) 第10条(価格設定手続) 第11条(価格調整) 第12条(年度末調整) 第13条(文書化の実施) 第14条(ローカルファイルの記載事項) 第15条(マスターファイルの作成) 第16条(国別報告書の作成) 第17条(文書の保管) 第18条(定期的な確認) 第19条(モニタリング体制) 第20条(是正措置) 第21条(税務調査対応) 第22条(社内教育) 第23条(グループ会社との連携) 第24条(コンサルタントの利用) 第25条(規程の改廃)
- 件
-
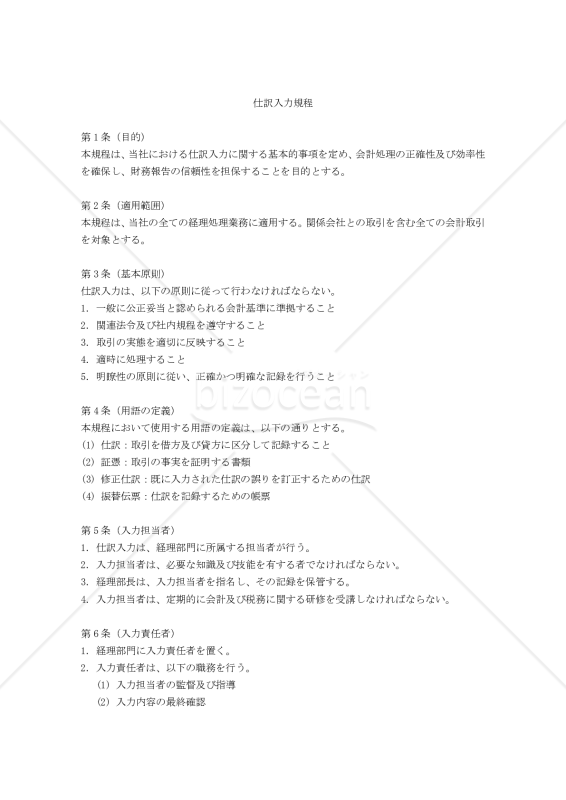
仕訳入力規程
仕訳入力規程
この「仕訳入力規程」は、企業における会計処理の基盤となる重要な社内規程の雛型です。 経理部門における仕訳入力業務の標準化と、正確かつ効率的な会計処理の実現を目的として策定されています。 本規程は、一般に公正妥当と認められる会計基準や関連法令に準拠しつつ、実務上の要件を詳細に規定しています。 入力担当者の責任範囲から具体的な入力手順、承認フロー、データ管理に至るまで、包括的な内容を網羅しており、規程の即時運用が可能な完成度を備えています。 特に、入力項目や証憑書類の取扱い、確認手続などについては実務経験に基づく具体的な基準を示しており、経理実務の品質向上に直接寄与する内容となっています。 また、システムセキュリティやデータ保護に関する規定も充実しており、昨今重要性を増すIT統制の観点からも十分な内容を確保しています。 本規程は、大企業から中小企業まで、規模を問わず導入可能な汎用性の高い内容となっています。各社の実情に応じて必要な修正を加えることで、独自の仕訳入力規程として活用することができます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(基本原則) 第4条(用語の定義) 第5条(入力担当者) 第6条(入力責任者) 第7条(入力時期) 第8条(証憑書類) 第9条(入力項目) 第10条(勘定科目) 第11条(取引内容の説明) 第12条(金額の入力) 第13条(税区分の入力) 第14条(確認及び承認) 第15条(入力内容の確認) 第16条(修正手続) 第17条(定期的な照合) 第18条(データの保存) 第19条(アクセス管理) 第20条(教育訓練) 第21条(内部監査) 第22条(規程の改廃)
- 件
-
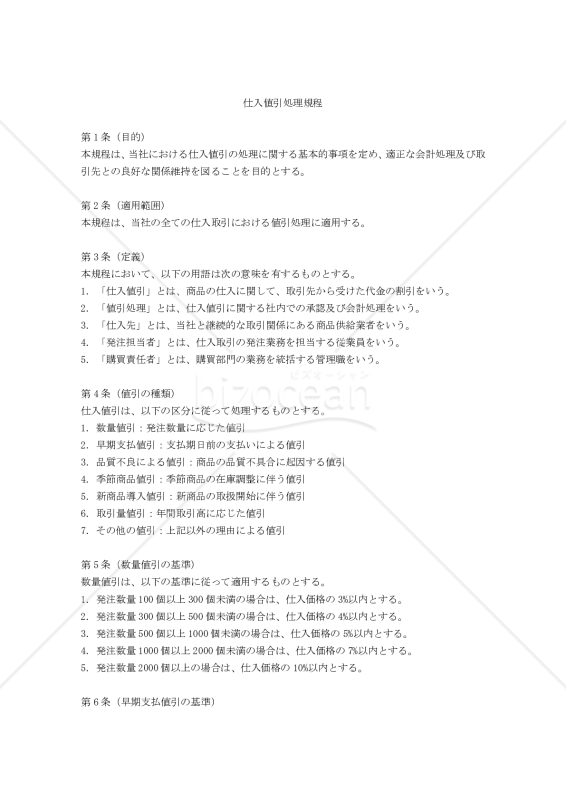
仕入値引処理規程
仕入値引処理規程
この「仕入値引処理規程」は、企業の購買・経理業務における重要な内部統制の要素として、仕入値引に関する業務プロセスを体系的に定めた規程の雛型です。 全22条からなる本規程は、仕入値引の基本的な定義から、具体的な業務フローまでを詳細に規定しています。 規程の特徴として、6種類の値引(数量値引、早期支払値引、品質不良による値引、季節商品値引、新商品導入値引、取引量値引)について、それぞれ具体的な基準値を設定している点が挙げられます。 これにより、値引判断の客観性と統一性を確保することができます。また、承認権限を金額に応じて5段階に分類し、30万円未満から300万円以上まできめ細かく定めることで、適切な牽制機能を働かせる構成となっています。 本規程は特に、仕入取引の多い製造業、卸売業、小売業などの業種において有用性が高く、中堅・大規模企業を主な対象として想定しています。 ただし、承認権限や値引率などは各社の実態に応じて調整可能であり、小規模企業でも十分に活用できる柔軟性を備えています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 全22条です。 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(値引の種類) 第5条(数量値引の基準) 第6条(早期支払値引の基準) 第7条(品質不良による値引の基準) 第8条(季節商品値引の基準) 第9条(新商品導入値引の基準) 第10条(取引量値引の基準) 第11条(その他の値引の取扱い) 第12条(値引の併用制限) 第13条(申請手続) 第14条(承認手続) 第15条(承認権限) 第16条(緊急時の特例) 第17条(会計処理) 第18条(値引実績の報告) 第19条(取引先との交渉) 第20条(証憑の保管) 第21条(監査) 第22条(規程の改廃)
- 件
-
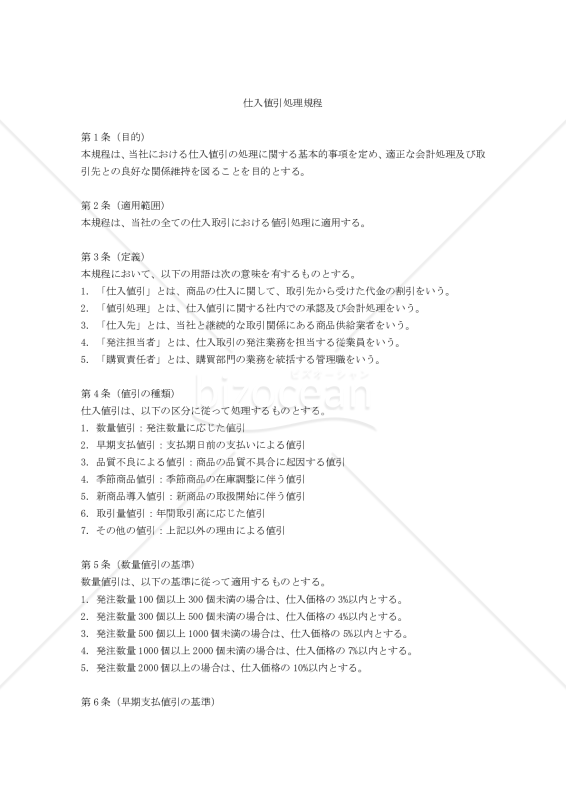
仕入値引処理規程
仕入値引処理規程
この「仕入値引処理規程」は、企業における仕入値引に関する業務プロセスを体系的に定めた規程の雛型です。 仕入値引の種類を数量値引、早期支払値引、品質不良による値引、季節商品値引、新商品導入値引、取引量値引など詳細に分類し、それぞれの値引率の基準を明確に規定しています。 申請から承認、会計処理、監査に至るまでの一連の業務フローを網羅的に定めており、特に承認権限については金額に応じて5段階に分けることで、適切な内部統制を確保できる構成となっています。 また、値引の併用制限や緊急時の特例など、実務上で発生しうる様々なケースにも対応できるよう配慮されています。 本規程は中堅・大規模企業を想定して作成されていますが、規模や業態に応じて承認権限や値引率などを適宜調整することで、小規模企業でも活用可能です。 特に小売業、卸売業、製造業など、仕入取引の多い業種において有用性が高いかと存じます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(値引の種類) 第5条(数量値引の基準) 第6条(早期支払値引の基準) 第7条(品質不良による値引の基準) 第8条(季節商品値引の基準) 第9条(新商品導入値引の基準) 第10条(取引量値引の基準) 第11条(その他の値引の取扱い) 第12条(値引の併用制限) 第13条(申請手続) 第14条(承認手続) 第15条(承認権限) 第16条(緊急時の特例) 第17条(会計処理) 第18条(値引実績の報告) 第19条(取引先との交渉) 第20条(証憑の保管) 第21条(監査) 第22条(規程の改廃)
- 件
-
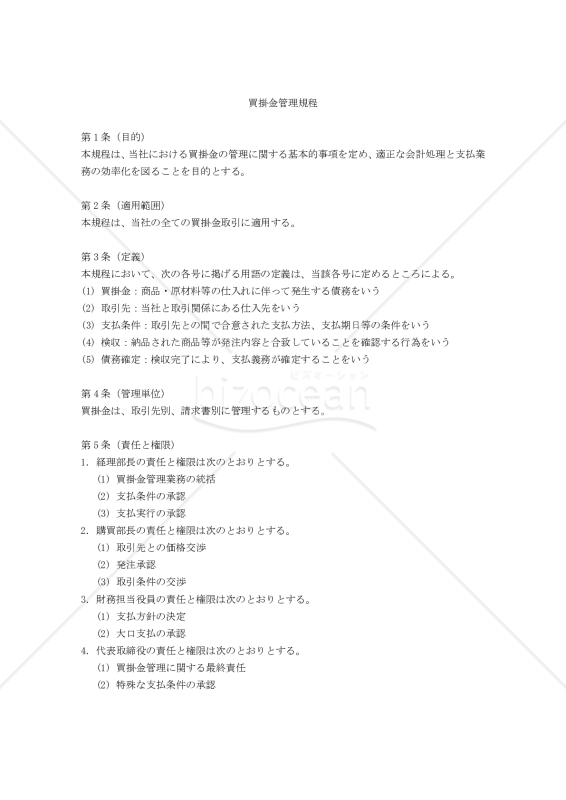
買掛金管理規程
買掛金管理規程
この「買掛金管理規程」は、企業における買掛金管理の基本的な枠組みを網羅的に定めた実務的な規程です。 経理部門の業務フローに沿って必要な手続きを詳細に規定しています。 本規程の特徴として、まず責任と権限の明確化が挙げられます。 経理部長から代表取締役まで、職位に応じた承認権限を具体的に定めており、内部統制の観点から重要な要素となっています。 また、取引先との関係において重要となる与信管理や取引先評価についても独立した条文を設け、リスク管理の視点も織り込んでいます。 実務面では、発注から支払いまでの一連の業務プロセスを詳細に規定しており、特に金額基準に応じた承認権限や、検収・照合時の確認項目など、具体的な基準を示しています。 さらに、外貨建取引や前払金の取扱い、相殺処理など、実務上発生しやすい特殊なケースについても明確な処理方法を定めています。 本規程は、中小企業から大企業まで、規模を問わず導入可能な汎用性の高い内容となっています。 各社の実情に応じて金額基準や承認者を変更するだけで、すぐに運用を開始できる実践的な内容です。 特に、近年重要性を増している電子保存への対応や、教育研修、内部監査についても規定しており、コンプライアンスの観点からも充実した内容となっています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(管理単位) 第5条(責任と権限) 第6条(業務分掌) 第7条(取引先の新規登録) 第8条(取引先情報の管理) 第9条(支払条件) 第10条(発注管理) 第11条(検収) 第12条(買掛金の計上) 第13条(請求書の処理) 第14条(買掛金の照合) 第15条(支払予定表の作成) 第16条(支払処理) 第17条(支払の実行) 第18条(前払金の管理) 第19条(相殺処理) 第20条(期末決算処理) 第21条(与信管理) 第22条(取引先評価) 第23条(書類の保管) 第24条(教育・研修) 第25条(監査) 第26条(規程の改廃)
- 件
-
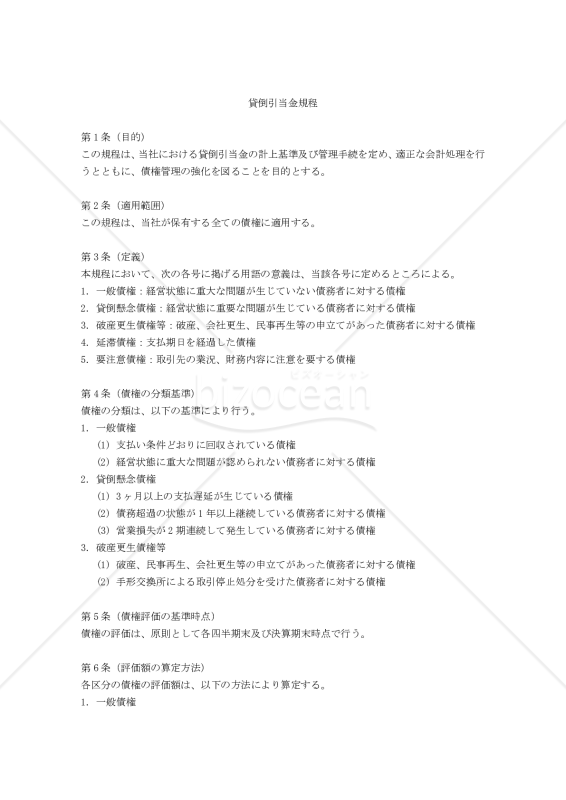
貸倒引当金規程
貸倒引当金規程
本「貸倒引当金規程」は、企業における貸倒引当金の計上から管理までを体系的に定めた社内規程の雛型です。 企業会計原則及び金融商品に関する会計基準に準拠しつつ、実務に即した運用が可能となるよう、具体的な基準や手続きを詳細に規定しています。 債権の分類基準では、一般債権、貸倒懸念債権、破産更生債権等の区分を明確にし、それぞれの評価方法を具体的に示しています。 特に貸倒懸念債権については、3ヶ月以上の支払遅延や債務超過状態の継続期間など、客観的な判断基準を設けることで、恣意性を排除した評価が可能となっています。 また、貸倒実績率の算定方法や見直し時期を明確に定めることで、より実態に即した引当金計上を実現します。 管理体制については、経理部長を管理責任者として位置づけ、具体的な決裁権限を金額に応じて定めています。 また、営業部門や債権管理部門、法務部門との連携体制を明確にすることで、組織的な債権管理を可能としています。 帳簿や記録の整備についても具体的な保管期間を定め、適切な証跡管理を実現します。 記録すべき書類を明確にすることで、監査対応や内部統制の観点からも有用な規程となっています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(債権の分類基準) 第5条(債権評価の基準時点) 第6条(評価額の算定方法) 第7条(貸倒実績率の算定) 第8条(貸倒損失の認識基準) 第9条(貸倒引当金の計上) 第10条(貸倒引当金の取崩し) 第11条(貸倒引当金の見直し) 第12条(管理責任者) 第13条(決裁権限) 第14条(関係部署の責任) 第15条(帳簿の整備) 第16条(保管期間) 第17条(他の規程との関係) 第18条(改廃)
- 件
-
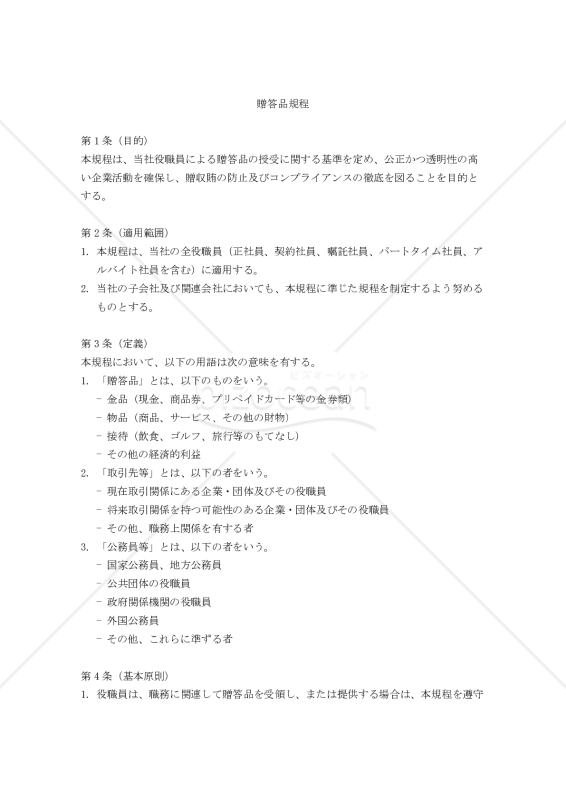
贈答品規程
贈答品規程
本「贈答品規程」は、企業における贈答品の授受に関する基準を定めた規程雛型です。 贈収賄防止とコンプライアンス強化の観点から、贈答品の受領・提供に関する具体的な基準と手続きを規定しています。 役職員の行動指針として活用できるよう、実務的な観点から条文を整備しています。 本規程雛型は、贈答品の定義から具体的な金額基準、手続き、記録管理、モニタリングまでを体系的に定めています。 特に受領・提供の制限における金額基準や、公務員等への対応については、実務上の要請を踏まえた具体的な基準を示しています。 また、贈答品記録簿の運用や教育・研修の実施など、実効性の確保に必要な仕組みも盛り込んでいます。 本規程雛型は、以下のような場面での活用を想定しています。 新規に贈答品規程を制定する企業での活用はもちろん、既存の規程の見直しを検討している企業においても、現行規程との比較検討にご利用いただけます。 取引先との関係が多い製造業、商社、サービス業などで特に有用です。 また、海外取引を行う企業においては、外国公務員への対応も含めた贈収賄防止の観点から、本規程の導入が効果的です。 中小企業から大企業まで、規模を問わず導入可能な内容となっています。 本規程雛型は基本形として作成されていますが、各社の実情に応じて金額基準の調整や、承認プロセスの変更、記録保管期間の見直しなど、必要に応じた修正が可能です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(基本原則) 第5条(判断基準) 第6条(受領の制限) 第7条(受領時の手続) 第8条(返却等の対応) 第9条(提供の制限) 第10条(提供時の手続) 第11条(公務員等への対応) 第12条(記録の管理) 第13条(モニタリング) 第14条(禁止行為) 第15条(例外的取扱い) 第16条(教育・研修) 第17条(違反時の措置) 第18条(相談窓口) 第19条(改廃)
- 件
-
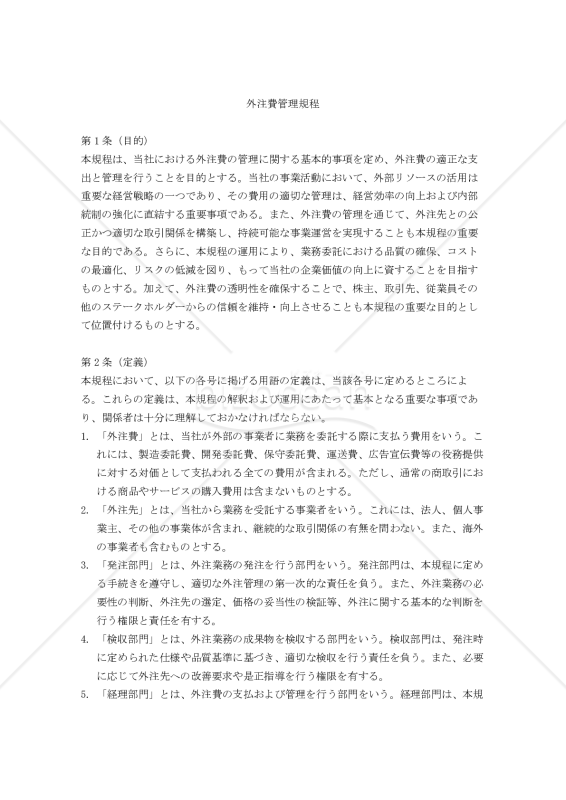
外注費管理規程
外注費管理規程
本規程は、企業における外注費の管理を体系的かつ詳細に定めた規程の雛型です。 18条からなる本文では、外注費の定義から承認プロセス、契約管理、予算管理、実績管理、監査に至るまで、企業実務において必要となる事項を網羅的に規定しています。 特に、外注先の選定基準、見積書の取得、契約書作成、検収手続、支払手続などの重要な業務プロセスについては、実務での運用に即した具体的な基準や手順を詳細に定めています。 また、予算管理や実績管理についても、経営管理の観点から必要となる報告体制や分析要件を明確に規定しています。 本規程は、製造業、IT業界、建設業など、外注取引を行うあらゆる業種の企業でご活用いただけます。 特に、以下のような場面での活用を想定しています。 業種を問わず外注管理の仕組みを新たに構築する場合、既存の管理体制を見直す場合、内部統制を強化する場合、外注費の増加に伴い管理体制の整備が必要となった場合など、様々な状況に対応できるよう、必要十分な内容を盛り込んでいます。 各条文は、その目的や意義を明確にした上で、具体的な基準や手順を示しており、実務での運用がしやすい構成となっています。 また、承認権限や金額基準などについては、企業の規模や業態に応じて適宜調整できるよう配慮しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(管理責任者) 第5条(外注先の選定基準) 第6条(外注先の評価) 第7条(見積書の取得) 第8条(発注手続) 第9条(契約書の作成) 第10条(発注の制限) 第11条(検収手続) 第12条(支払手続) 第13条(予算管理) 第14条(実績管理) 第15条(文書管理) 第16条(監査) 第17条(教育) 第18条(規程の改廃)
- 件
-
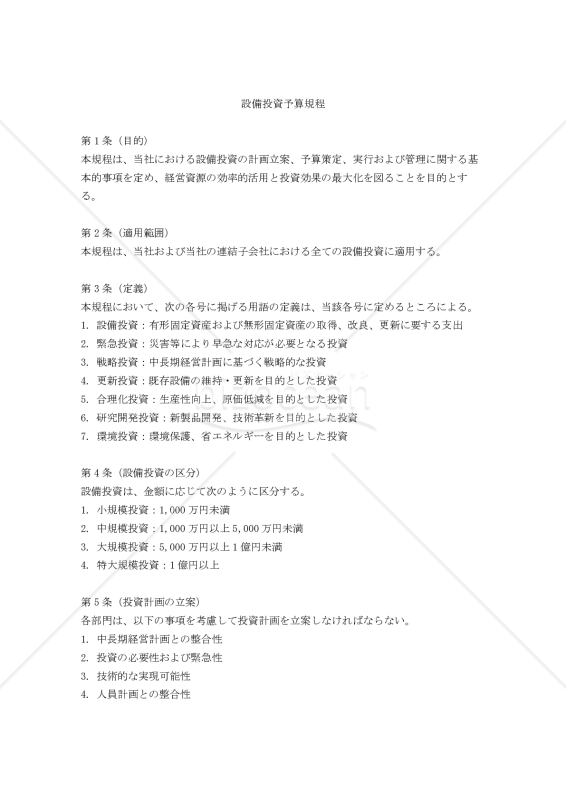
設備投資予算規程
設備投資予算規程
企業の持続的な成長を支える設備投資において、その計画から実行、評価までの一連のプロセスを適切に管理することは経営の要となります。 本「設備投資予算規程」は、設備投資における意思決定の透明性確保と、投資効果の最大化を実現するための雛型です。 中堅・大企業の実務経験を基に作成された本規程は、投資区分や承認権限の明確な定義から、投資基準値の設定、さらには事後評価まで、設備投資に関わる全てのプロセスを網羅しています。 特に、投資規模に応じた区分(小規模から特大規模まで)と、それに連動した投資基準(ROI、回収期間等)の設定は、貴社の規模や業態に合わせて容易にカスタマイズが可能です。 また、緊急投資への対応や予算の繰越しなど、実務上発生しがちな例外的なケースについても明確な手続きを規定しており、運用面での実効性も十分に考慮されています。 投資計画書の作成要件や審査手続きについても詳細に定められており、新任担当者でも確実な業務遂行が可能となります。 本雛型は、管理会計の観点から見ても、投資の事前評価から実行、事後評価までのPDCAサイクルが適切に組み込まれており、継続的な投資効率の改善にも寄与します。 経営環境が急速に変化する今日において、戦略的な設備投資の意思決定と実行を支える本規程は、貴社の競争力強化に貢献するものと確信しております。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(設備投資の区分) 第5条(投資計画の立案) 第6条(投資計画書の作成) 第7条(投資基準) 第8条(投資予算の申請時期) 第9条(予算申請手続) 第10条(審査手続) 第11条(承認権限) 第12条(予算の執行) 第13条(予算の管理) 第14条(変更・中止手続) 第15条(進捗管理) 第16条(完了報告) 第17条(事後評価) 第18条(緊急投資) 第19条(予算の繰越) 第20条(文書の保管) 第21条(規程の改廃)
- 件
-
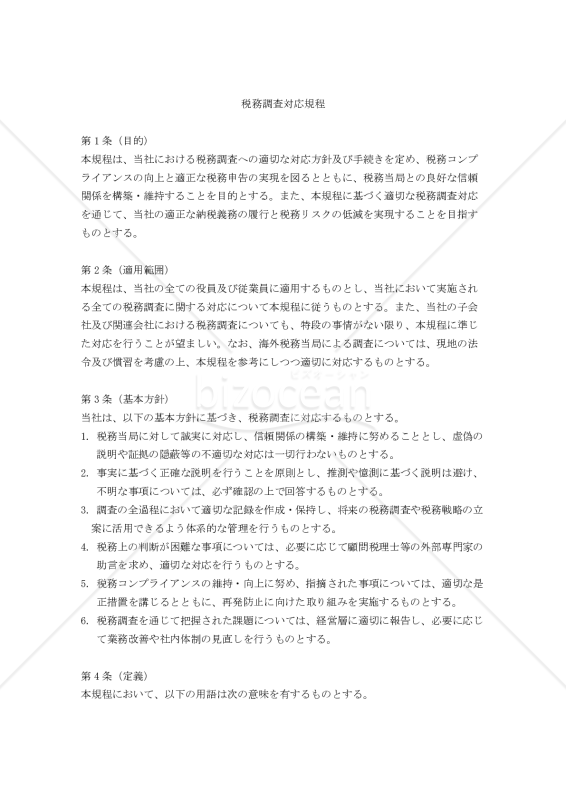
税務調査対応規程
税務調査対応規程
本「税務調査対応規程」は、上場企業から中堅企業まで、幅広い規模の企業でご利用いただける汎用性の高い内容となっています。 本規程雛型は全52条で構成され、基本方針から実務的な対応手順、文書管理、教育研修、リスク管理まで、税務調査対応に必要な事項を網羅的にカバーしています。 本規程の特徴は、調査官への対応方法、提示資料の管理方法、指摘事項への対応手順など、具体的な実務手順まで踏み込んで規定している点です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(基本方針) 第4条(定義) 第5条(対応責任者) 第6条(対応チームの編成) 第7条(税務調査の通知受領) 第8条(事前準備) 第9条(社内関係部門への周知) 第10条(資料の整理) 第11条(調査当日の対応) 第12条(資料の提示) 第13条(質問への対応) 第14条(指摘事項への対応) 第15条(修正申告への対応) 第16条(調査終了後の対応) 第17条(是正措置) 第18条(記録の保管) 第19条(教育・研修) 第20条(外部専門家との連携) 第21条(リスク管理) 第22条(情報管理) 第23条(対応記録の作成・管理) 第24条(危機管理) 第25条(関係部門との連携) 第26条(文書管理システム) 第27条(品質管理) 第28条(継続的改善) 第29条(グループ会社との連携) 第30条(海外税務当局への対応) 第31条(電子データへの対応) 第32条(定期的な体制評価) 第33条(社内通報への対応) 第34条(業務委託先との関係) 第35条(文書化基準) 第36条(データベース管理) 第37条(見解の相違への対応) 第38条(コスト管理) 第39条(対外対応方針) 第40条(監査対応との連携) 第41条(年度方針の策定) 第42条(緊急事態対応) 第43条(関係会社との協力体制) 第44条(マニュアルの整備) 第45条(経験値の蓄積) 第46条(国際税務への対応) 第47条(オンライン対応) 第48条(事前準備の充実) 第49条(定期的なレビュー) 第50条(規程の改廃) 第51条(規程の解釈) 第52条(附則)
- 件



-
(規程雛形)経理規程
-
(規程雛形)与信管理規程
- 件
-
(規程雛形)予算管理規程
- 件
-
経理規程
- 件
-
(規程雛形)購買管理規程
- 件
-
(規程雛形)原価計算規程
- 件
-
預金管理規程
- 件
-
預金口座管理規程
- 件
-
源泉徴収事務規程
- 件
-
税務管理規程
- 件
-
移転価格管理規程
- 件
-
仕訳入力規程
- 件
-
仕入値引処理規程
- 件
-
仕入値引処理規程
- 件
-
買掛金管理規程
- 件
-
貸倒引当金規程
- 件
-
贈答品規程
- 件
-
外注費管理規程
- 件
-
設備投資予算規程
- 件
-
税務調査対応規程
- 件


レビュー
 [業種]
小売・卸売・商社
男性/70代
2017.05.07
(規程雛形)経理規程 のレビューとても参考になりましたが、規程の基本の構成立てについてコンセプトが今一つわからない。これは他のモデルと比較しても同様なのですが。