38件中 21 - 38件
-
売上値引および割戻し処理規程
売上値引および割戻し処理規程
本規程雛型は、企業における売上値引および割戻しの取り扱いに関する基準を体系的に定めた雛型となります。 企業経営において、売上値引や割戻しの管理は収益に直接影響を与える重要な要素です。 しかし、多くの企業では明確な基準や承認プロセスが確立されておらず、属人的な判断や不統一な運用によって経営リスクを抱えています。 本規程雛型では、値引の定義から具体的な基準値、承認プロセス、事後管理に至るまでを網羅的に規定しています。 特に、数量値引や早期支払値引といった一般的な値引について具体的な数値基準を示すとともに、承認権限を金額に応じて段階的に設定することで、実務での運用がしやすい内容となっています。 また、申請手続きや帳票管理、会計処理など実務上必要となる事項を詳細に定めることで、経理部門での適切な管理が可能となります。 さらに、定期的な実績分析や報告体制、教育研修の実施についても規定しており、組織としての管理体制の確立を支援します。 本規程雛型は、製造業、卸売業、小売業など、業種を問わず活用可能な汎用的な内容となっています。 各社の実態に応じて、値引率や承認金額、帳票の種類などを適宜調整することで、すぐに実務での運用を開始できます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(値引の種類) 第4条(数量値引の基準) 第5条(早期支払値引の基準) 第6条(承認権限) 第7条(申請手続) 第8条(申請書記載事項) 第9条(システム登録) 第10条(帳票管理) 第11条(会計処理) 第12条(実績分析) 第13条(報告義務) 第14条(禁止事項) 第15条(教育研修) 第16条(規程の改廃) 第17条(細則)
 - 件
-
債権回収規程
債権回収規程
本「債権回収規程」は、企業における債権管理の基本方針から具体的な実務指針までを体系的に網羅した規程雛型です。 特に優れている点は、本文では基本的な枠組みを定め、具体的な基準や要件は別表として分離していることです。 これにより、業種や企業規模に応じて基準値を柔軟に調整することができ、様々な企業での活用が可能となっています。 本規程雛型の構成は、まず債権管理の目的と範囲を明確にし、管理体制や責任者の役割を定めています。 その上で、信用格付けから与信限度額の設定、支払条件、督促・回収手順、担保評価、保証人の要件など、実務上必要となる事項を漏れなく規定しています。 特に注目すべきは、業態別の与信限度額や、段階的な督促プロセス、詳細な担保評価基準など、実務に即した具体的な基準を別表として用意していることです。 また、債権管理委員会の設置や決裁権限の明確化により、組織的な管理体制の構築も可能となっています。 貸倒引当金の計上基準や法的措置の検討基準なども明確に定められており、リスク管理の観点からも充実した内容となっています。 企業の規模や業態に応じて別表の基準値を適切に調整することで、それぞれの企業に最適な債権管理体制を構築することができます。 適宜ご編集の上でご利用いただければと存じます。 【条文】 第1条(目的) 第2条(適用範囲) 第3条(用語の定義) 第4条(管理体制) 第5条(信用格付と与信限度額) 第6条(支払条件) 第7条(督促・回収) 第8条(貸倒引当金) 第9条(担保評価) 第10条(保証人) 第11条(与信限度額の引上げ) 第12条(法的措置) 第13条(決裁権限) 第14条(債権管理委員会) 第15条(報告義務) 第16条(規程の改廃) 第17条(その他) 【別表】 別表1 信用調査機関の評点と与信限度額 別表2 業態別与信限度額基準 別表3 支払条件基準表 別表4 督促・回収行動基準表 別表5 貸倒引当金計上基準 別表6 担保評価基準 別表7 保証人資格要件 別表8 与信限度額引上げ検討基準 別表9 法的措置検討基準 別表10 決裁権限基準
- 件
-
-
取引先接待費用支出および精算規程
取引先接待費用支出および精算規程
本「取引先接待費用支出および精算規程」は、企業における取引先との接待費用の管理を体系的に定めた規程雛型です。 昨今のコンプライアンス要請の高まりを踏まえ、接待に関する基本方針から具体的な運用基準、承認プロセス、精算手続きに至るまで、実務に即した詳細な規定を盛り込んでいます。 特に、接待金額の職位別基準や承認権限の明確化、精算時の必要書類の詳細な規定など、実務担当者が迷いなく運用できる内容となっています。 また、内部統制の観点から、モニタリングや内部監査の仕組みも組み込んでおり、経理部門や監査部門の管理ニーズにも対応しています。 コンプライアンスの観点からは、公務員接待の禁止や反社会的勢力との接待禁止など、現代の企業に求められる倫理的要件を明確に規定。 さらに、被接待時の基準も設けることで、双方向の健全性確保に配慮しています。 本規程雛型は、上場企業から中小企業まで、規模を問わず導入可能な汎用性の高い内容となっており、自社の状況に応じて金額基準や承認プロセスを適宜調整することで、すぐに運用を開始することができます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(接待実施の基本方針) 第5条(接待の実施基準) 第6条(参加者基準) 第7条(事前承認手続) 第8条(承認権限区分) 第9条(1人当たり費用基準) 第10条(費用計上可能項目) 第11条(費用計上除外項目) 第12条(精算期限) 第13条(精算必要書類) 第14条(領収書要件) 第15条(禁止される接待) 第16条(接待を受ける場合の禁止事項) 第17条(記録保管) 第18条(モニタリング) 第19条(内部監査) 第20条(コンプライアンス教育) 第21条(規程の改廃) 第22条(懲戒)
- 件
-
職務遂行に伴う経費の取扱いに関する規程
職務遂行に伴う経費の取扱いに関する規程
本「職務遂行に伴う経費の取扱いに関する規程」は、企業における経費管理の基本となる社内規程の雛型です。 経費精算の基準や手続きを詳細に定めることで、経費の適正管理と業務効率化を実現します。 本規程雛型は、スタートアップから中堅企業まで、経費規程の整備や見直しを検討している企業に最適です。 特に、事業規模の拡大に伴い経費処理の体系化が必要な成長企業や、経費精算の基準を明確化したい企業に有用です。 本規程雛型の特長として、交通費、宿泊費、会議費、接待費など、ビジネスで発生する主要な経費項目について、具体的な基準額や承認プロセスを明確に定めています。 また、経費精算に必要な書類や期限、不正使用への対応まで網羅的に規定しており、導入後すぐに運用を開始できる実践的な内容となっています。 本規程雛型は以下のような場面で活用できます。新規事業立ち上げに伴う社内規程の整備、既存の経費規程の見直しや改定、経費精算の基準統一による管理体制の強化、内部統制やコンプライアンス体制の確立などです。 また、在宅勤務に関する通信費の規定も含まれており、現代のワークスタイルにも対応しています。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(経費負担の原則) 第5条(経費の種類) 第6条(交通費の定義) 第7条(交通機関の利用基準) 第8条(タクシーの使用) 第9条(レンタカーの使用) 第10条(宿泊費の基準) 第11条(日当の支給) 第12条(会議費の定義と基準) 第13条(接待費の定義と基準) 第14条(通信費) 第15条(備品・消耗品費) 第16条(研修費) 第17条(経費精算の期限) 第18条(必要書類) 第19条(承認手続) 第20条(支払方法) 第21条(経費の監査) 第22条(不正行為に対する措置) 第23条(規程の改廃) 第24条(規程の解釈)
- 件
-
交際費管理規程
交際費管理規程
本「交際費管理規程」は、企業における交際費の適切な管理・運用のための規程雛型です。 業種や企業規模を問わず、ビジネス上の交際費支出が発生する全ての企業に適用できる汎用的な内容となっています。 特に、取引先との関係構築が重要な製造業、卸売業、サービス業などで即座に活用できる実務的な内容を備えています。 本文では交際費の基本的な定義から使用基準、申請・精算手続まで、実務に即した詳細な規定を設けており、特に使用限度額や承認権限については具体的な金額基準を示しています。 また、別表では取引先との慶弔時における具体的な対応基準を、取引高や役職に応じて細かく規定しており、実務担当者が迷うことなく対応できる内容となっています。 コンプライアンスの観点からも、贈収賄防止や公序良俗の遵守など、現代のビジネス環境に求められる要件を満たしつつ、予算管理や内部監査などの管理体制についても明確に規定しています。 企業の規模や業態に応じて金額基準や承認権限などを適宜調整することで、あらゆる企業での活用が可能です。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(基本方針) 第5条(交際費等の区分) 第6条(接待費の使用基準) 第7条(贈答費の使用基準) 第8条(慶弔費の使用基準) 第9条(使用限度額) 第10条(事前申請) 第11条(承認権限) 第12条(精算手続) 第13条(管理責任) 第14条(予算管理) 第15条(監査) 第16条(教育・研修) 第17条(懲戒) 第18条(規程の改廃) 第19条(その他) 別表1 取引先慶事に関する基準 別表2 取引先弔事に関する基準
- 件
-
支払承認規程
支払承認規程
企業における支払業務の適正な運営と管理を実現する上で、明確な社内規程の整備は重要な課題となっています。 本「支払承認規程」は、中堅・大手企業の実務経験を基に作成された、実践的な雛型です。 業種や企業規模を問わず利用可能な汎用性の高い内容となっており、基本原則から具体的な実務手続まで、支払業務に必要な要素を網羅的に規定しています。 特に支払承認の権限区分については、一般的な職位に応じた金額基準を設定し、迅速な意思決定と適切な牽制機能の両立を図っています。 定期的な支払や緊急時の対応など、実務上発生しやすい場面にも配慮し、柔軟な運用が可能となるよう工夫を施しています。 また、内部統制やコンプライアンスの観点から重要となる記録管理や内部監査、教育研修についても詳細な規定を設けています。 各企業の実情に応じて金額基準や承認者の職位、具体的な手続などを適宜カスタマイズいただくことで、即座に運用可能な形に仕上げることができます。 経理部門の実務担当者から経営幹部まで、支払管理体制の整備に関わるすべての方々にご活用いただける内容となっております。 本雛型を基に、貴社の支払業務の標準化と効率化を実現し、より強固な内部統制体制の構築にお役立てください。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(基本原則) 第4条(用語の定義) 第5条(支払方法) 第6条(承認権限区分) 第7条(定期支払の特例) 第8条(支払申請) 第9条(支払申請の確認事項) 第10条(経理部門による審査) 第11条(承認手続) 第12条(支払実行) 第13条(支払記録の管理) 第14条(緊急時の特例) 第15条(定期的な見直し) 第16条(内部監査) 第17条(教育・研修) 第18条(違反時の措置) 第19条(その他) 第20条(規程の改廃)
- 件
-
デリバティブ取引管理規程
デリバティブ取引管理規程
本「デリバティブ取引管理規程」は、金融機関や事業会社におけるデリバティブ取引の適切な管理体制構築をサポートする規程の雛型として作成されています。 取引部門、リスク管理部門、バックオフィス部門、コンプライアンス部門の職務分掌を明確に定め、相互牽制体制の確立に寄与します。 また、取引権限や限度額の設定から、市場リスク・信用リスク・流動性リスクの管理手法、時価評価方法、報告体制に至るまで、実務に即した詳細な規定を盛り込んでいます。 さらに、内部監査や研修、文書管理、緊急時対応といった運用面での重要事項もカバーしており、金融検査マニュアルや各種ガイドラインの要件にも配慮した内容となっています。 本雛型を基に、各社の事業規模や取引実態に応じてカスタマイズいただくことで、効率的かつ実効性の高い管理体制の整備が可能です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(組織体制) 第5条(取引部門の職務) 第6条(リスク管理部門の職務) 第7条(バックオフィス部門の職務) 第8条(コンプライアンス部門の職務) 第9条(取引権限) 第10条(取引限度額) 第11条(取引相手方の選定) 第12条(リスク管理方法) 第13条(時価評価) 第14条(報告体制) 第15条(監査) 第16条(研修) 第17条(文書管理) 第18条(緊急時対応) 第19条(規程の改廃) 第20条(細則) 第21条(施行)
- 件
-
交際費管理規程
交際費管理規程
企業活動において不可欠な交際費の管理について、「交際費管理規程」」の雛型をご用意いたしました。 本規程雛型は、基本的な定義から実務上の取扱い、税務処理に至るまで、交際費に関する社内規程として必要な要素を網羅的に整備しています。 特に、接待や贈答に関する具体的な使用基準、役職別の使用限度額、申請・精算手続きなど、実務担当者が迷いやすいポイントについて詳細な規定を設けています。 企業規模や業態に応じて金額基準や承認プロセスを適宜調整いただくことで、すぐにご利用いただける内容となっております。 さらに、近年重要性を増している法令遵守や内部統制の観点からも、適切な牽制機能が働くよう配慮した構成としています。 管理部門の実務責任者の方々に、ぜひご活用いただければ幸いです。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(使用目的) 第5条(使用制限) 第6条(使用限度額) 第7条(事前申請) 第8条(精算手続) 第9条(特別な場合の処理) 第10条(管理責任) 第11条(記録の保管) 第12条(税務処理) 第13条(改廃) 第14条(実施)
- 件
-
為替リスク管理規程
為替リスク管理規程
グローバル化が進む今日の企業経営において、為替リスク管理は極めて重要な経営課題となっています。 本規程雛型は、企業の為替リスク管理体制を確立するためのガイドラインとして、実務経験に基づいて作成されました。 本規程は、為替リスク管理の基本方針から具体的な実務手順まで、体系的かつ詳細に規定しています。 特に、リスク管理委員会の運営、具体的な権限基準、モニタリング方法、報告体制など、実務に即した具体的な基準を盛り込んでいることが特徴です。 規程の構成は、基本的な定義から始まり、組織体制、リスク管理方法、ヘッジ取引、報告体制、緊急時対応まで、全20条にわたって必要な事項を漏れなく規定しています。 特筆すべき点として、VaRやストレステストなどの定量的リスク管理手法や、具体的な限度額の設定基準、取引権限の詳細な規定を含んでおり、実務での即時活用が可能です。 また、本規程は金融機関での実務経験を踏まえて作成されており、昨今の金融規制やコンプライアンス要件にも配慮した内容となっています。 規程の各条項は、必要に応じて企業の規模や事業特性に合わせて容易にカスタマイズすることができます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(管理組織) 第5条(リスク管理委員会) 第6条(リスク管理委員会の構成) 第7条(リスクの把握) 第8条(リスク限度額) 第9条(許容リスク量) 第10条(モニタリング) 第11条(ヘッジ方針) 第12条(ヘッジ手段) 第13条(取引権限) 第14条(取引の執行と管理) 第15条(報告体制) 第16条(緊急時対応) 第17条(教育・研修) 第18条(内部監査) 第19条(文書管理) 第20条(規程の改廃)
- 件
-
有価証券管理規程
有価証券管理規程
本「有価証券管理規程」は、企業における有価証券の適切な管理体制の構築を支援する実務的な規程雛型です。 企業が保有する有価証券の取得から処分に至るまでの一連のプロセスを網羅的にカバーし、内部統制の観点から求められる基本的な管理体制を規定しています。 特に、有価証券の評価基準や会計処理方法については、現行の会計基準に準拠した内容を反映しており、実務での即時活用が可能です。 本雛型の特徴として、管理責任者と管理担当者の役割を明確に定義し、業務分掌の原則に基づいた組織体制を規定している点が挙げられます。 また、取得時の決裁基準や審査項目、保管方法、現物確認の手順など、実務上の重要ポイントを詳細に定めています。 さらに、近年の有価証券の電子化に対応し、電子化された有価証券の管理方法についても明確な指針を示しています。 コンプライアンスの観点からも、有価証券管理における重要なリスク領域をカバーしており、内部監査部門による監査にも耐えうる管理体制の構築を支援します。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(適用範囲) 第4条(基本方針) 第5条(管理責任者) 第6条(管理担当者) 第7条(業務の分掌) 第8条(取得の決定) 第9条(取得時の審査) 第10条(取得手続) 第11条(保管方法) 第12条(保管証の保管) 第13条(有価証券台帳) 第14条(電子化された有価証券の管理) 第15条(評価基準) 第16条(評価差額の処理) 第17条(減損処理) 第18条(現物確認) 第19条(定期報告) 第20条(事故発生時の対応) 第21条(規程の改廃)
- 件
-
金銭出納取扱規程
金銭出納取扱規程
本「金銭出納取扱規程」は、企業の財務管理における重要な規程雛型です。 本規程雛型は、金銭の出納、保管、および取扱手順を明確に定めることで、組織の財務プロセスの透明性と効率性を高めることを目的としています。 金銭の定義から始まり、出納業務の責任体制、金銭の受領と支払いの手順、小切手や手形の取り扱い、小口現金の管理、印鑑の管理、そして事故発生時の対応まで、幅広くカバーしています。 特に、出納担当者の役割と責任、支払い手続きの詳細、そして内部統制の仕組みについて詳しく規定しており、不正や誤りのリスクを最小限に抑える構成となっています。 本規程雛型は、中小企業から大企業まで、様々な規模の組織に適用可能なように設計されています。各社の特性や要件に合わせて適宜カスタマイズすることで、より効果的な金銭管理体制を構築することができます。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的) 第2条(定義) 第3条(出納業務の責任部署) 第4条(出納最高責任者) 第5条(出納担当者) 第6条(間接的な金銭受領) 第7条(領収証の発行) 第8条(入金処理) 第9条(支払いの基本方針) 第10条(支払い要請手続き) 第11条(支払い実行手順) 第12条(前払いおよび仮払い) 第13条(小切手の発行) 第14条(手形発行の禁止) 第15条(手形・小切手の受領処理) 第16条(支払い証憑の取得) 第17条(書損じ・取消し処理) 第18条(残高確認) 第19条(小口現金の管理) 第20条(印鑑の管理) 第21条(事故発生時の対応) 第22条(規程の管理と改定)
- 件
-
原価計算規程(汎用型)
原価計算規程(汎用型)
この「原価計算規程(汎用型)」は、企業の財務管理における重要な基盤となる包括的かつ汎用性の高い文書です。 製造業から小売業まで、幅広い業種の企業に適用可能な内容となっています。 本規程は、原価計算の基本的な枠組みから詳細な実施方法まで、38条にわたって明確に定義しています。 材料費、労務費、経費の分類や計算方法、間接費の配賦、各種原価計算方式の選択基準など、原価管理に必要な要素を網羅しています。 また、原価情報の分析や活用方法、原価低減活動の推進など、戦略的な原価管理の視点も盛り込んでいます。 さらに、情報システムの利用や教育訓練、内部監査に関する規定も含まれており、原価計算の精度と信頼性を確保するための体制づくりにも配慮しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(原価計算の目的) 第4条(原価計算期間) 第5条(用語の定義) 第6条(原価の分類) 第7条(材料費) 第8条(労務費) 第9条(経費) 第10条(製造間接費) 第11条(原価計算方法の選択) 第12条(個別原価計算) 第13条(総合原価計算) 第14条(標準原価計算) 第15条(直接原価計算) 第16条(材料の受払計算) 第17条(材料費の計上) 第18条(仕損および減損) 第19条(労務費の集計) 第20条(賞与および退職給付費用) 第21条(経費の集計) 第22条(減価償却費) 第23条(製造間接費の配賦) 第24条(配賦基準) 第25条(配賦差異) 第26条(原価元帳) 第27条(原価報告書の作成) 第28条(原価分析) 第29条(原価低減活動) 第30条(利益計画への活用) 第31条(予算管理への活用) 第32条(原価企画) 第33条(情報システムの利用) 第34条(教育訓練) 第35条(監査) 第36条(規程の改廃) 第37条(細則) 第38条(施行日)
- 件
-
棚卸資産規程(汎用型)
棚卸資産規程(汎用型)
本「棚卸資産規程(汎用型)」は、企業の財務報告の正確性と在庫管理の効率性を向上させるための雛型です。 本雛型は、総則から始まり、棚卸資産の評価、棚卸の実施、在庫管理、廃棄及び評価減、管理責任、そして補則に至るまで、7つの章で構成されています。 各章は、企業の棚卸資産管理に関する重要な側面をカバーしています。 特筆すべき特徴として、本規程は棚卸資産の定義を明確にし、評価方法や低価法の適用について具体的な指針を提供しています。 また、定期棚卸と臨時棚卸の実施手順、棚卸差異の処理方法、電子的な在庫管理システムの使用、滞留在庫の管理、安全在庫の設定など、実務的な側面にも深く踏み込んでいます。 さらに、棚卸資産の廃棄や評価減に関する手続きを詳細に規定し、管理責任者や経理責任者の役割を明確に定義しています。内部監査の規定を含めることで、ガバナンス体制の強化にも貢献します。 本雛型は、多様な業種や規模の企業に適用できるよう起案されていますが、各企業の特性や業界の要件に合わせて適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1章 総則 第1条 目的 第2条 適用範囲 第3条 定義 第2章 棚卸資産の評価 第4条 評価方法 第5条 低価法の適用 第6条 原価の算定 第3章 棚卸の実施 第7条 棚卸の種類と頻度 第8条 棚卸の手順 第9条 棚卸差異の処理 第4章 在庫管理 第10条 在庫管理システム 第11条 受払管理 第12条 滞留在庫の管理 第13条 安全在庫 第5章 廃棄及び評価減 第14条 廃棄の手続き 第15条 評価減の手続き 第6章 棚卸資産の管理責任 第16条 管理責任者 第17条 経理責任者の責務 第18条 内部監査 第7章 補則 第19条 細則の制定 第20条 改廃 附則
- 件
-
資金管理規程(汎用型)
資金管理規程(汎用型)
この「資金管理規程(汎用型)」は、企業の財務管理の要となる重要な規程雛型です。 経営の健全性を確保し、適切な資金管理を実現するための包括的なガイドラインとして機能します。 本規程は、資金の定義から始まり、資金管理責任者や資金管理部門の役割、資金管理委員会の設置など、組織体制を明確に定めています。 さらに、年間および月次の資金計画の策定プロセス、資金調達と運用の方針、承認プロセス、日次管理や月次報告の手順など、実務的な側面も詳細に規定しています。 リスク管理の観点から、為替リスク、金利リスク、取引先の信用リスクについても言及しており、総合的なリスクマネジメントを考慮した内容となっています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(資金管理責任者) 第5条(資金管理部門) 第6条(資金管理委員会) 第7条(年間資金計画) 第8条(月次資金計画) 第9条(資金計画の見直し) 第10条(調達方針) 第11条(調達方法) 第12条(調達の承認) 第13条(緊急時の調達) 第14条(運用方針) 第15条(運用対象) 第16条(運用限度額) 第17条(運用の承認) 第18条(口座管理) 第19条(資金移動) 第20条(日次管理) 第21条(月次報告) 第22条(為替リスク管理) 第23条(金利リスク管理) 第24条(取引先の信用リスク管理) 第25条(内部監査) 第26条(取締役会への報告) 第27条(教育・研修) 第28条(規程の改廃)
- 件
-
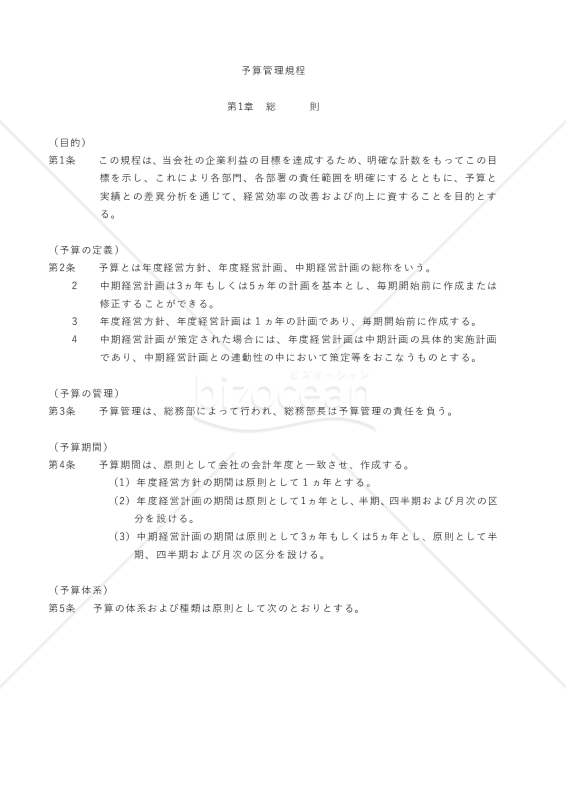
予算管理規程
予算管理規程
この予算管理規程は、企業利益の目標を達成するために、明確な計数を通じて予算を策定し、部門や部署の責任範囲を明確にし、予算と実績の差異分析を行うことで経営効率の改善と向上を目的としています。 第1章では、規程の目的が述べられており、第2章では予算の定義と予算管理の責任者について規定されています。また、第3章では予算の期間や予算体系についての規定がされています。 予算は年度経営方針、年度経営計画、中期経営計画の総称であり、中期経営計画は3年または5年の計画を基本として作成されます。予算の管理は総務部によって行われ、総務部長が予算管理の責任を負います。 予算の策定および修正に関しては、総務部管掌当取締役が予算編成方針を示し、各部門の予算原案を検討・修正し、総務部に提出します。その後、総務部は各部門の年度基本方針や中期経営計画、前年度予算の達成状況、経済情勢などを考慮して予算案を立案し、経営会議および取締役会で協議・決議されます。 予算の実行においては、予算・実績の差異分析が行われ、予算・実績の差異分析担当者が差異の原因や責任を明確にし、対策処置を検討します。その結果は報告書としてまとめられ、総務部管掌当取締役が経営会議や取締役会に報告します。 この予算管理規程は、会社の経営を効果的かつ効率的に行うために、予算の策定・実行・管理・報告を体系的に行うための枠組みを提供しています。
- 件
-
与信管理規程
与信管理規程
与信管理規程は、企業や組織が取引先に与える信用(与信)の管理を適切に行うためのルールや手順のことを指します。 与信管理は、企業が取引先に商品やサービスを提供する際に、取引先が支払いを適切に行うかどうかを判断するプロセスです。与信管理規程は、企業が与信管理を一貫して行い、財務リスクを最小限に抑えるための指針を提供します。 〔条文タイトル〕 第1条 目的 第2条 疑義の発生 第3条 与信限度額 第4条 有効期限 第5条 申請 第6条 承認 第7条 決裁 第8条 与信限度額の遵守 第9条 連絡 第10条 所管および改廃
- 件
-
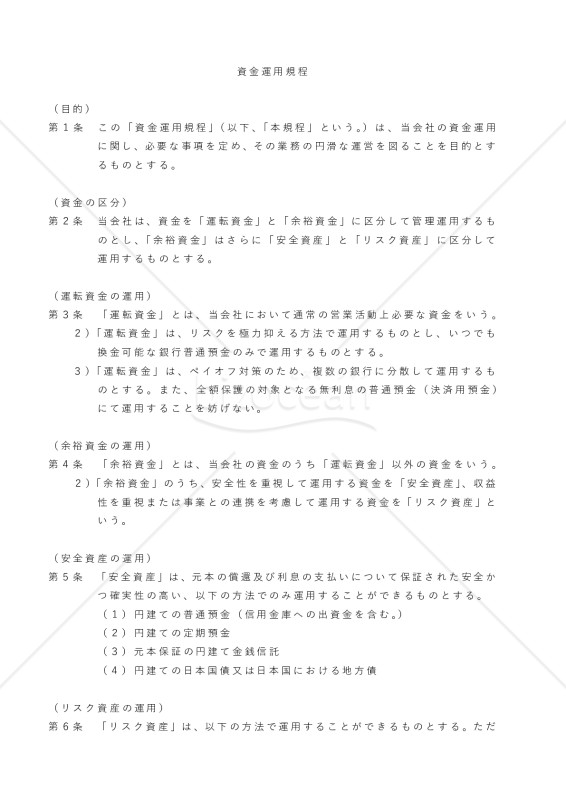
資金運用規程
資金運用規程
「資金運用規程」とは、会社が所有する資金や資産を適切に運用するために定められた内部規則のことです。この規程は、企業の財務戦略やリスク管理の一環として策定され、資金運用の目的や方針、手続き、制約事項などを明確に定めています。 資金運用規程は、企業の資金運用に関わる関係者が一貫した基準に基づいて行動し、適切なリスク管理やコンプライアンスを確保するために重要です。また、金融機関や投資家との関係や法的な要件にも対応するために策定されることがあります。 〔条文タイトル〕 第1条 目的 第2条 資金の区分 第3条 運転資金の運用 第4条 余裕資金の運用 第5条 安全資産の運用 第6条 リスク資産の運用 第7条 運用体制 第8条 資金運用統括責任者の職務 第9条 運用のモニター 第10条 資金の運用状況の報告 第11条 債券等の格付け低下による対策 第12条 その他
- 件
-
購買管理規程
購買管理規程
「購買管理規程」は、組織や企業内での購買活動を管理するためのルールや手順のセットです。これは、購買プロセスに関連する方針、手順、規則、規制、およびガイドラインを定義し、組織内の購買活動を効率化し、透明性と適正性を確保するために使用されます。 〔条文タイトル〕 第1章 総 則 第1条:目的 第2条:適用範囲 第3条:用語の定義 第4条:組織 第2章 購買業務 第5条:業務内容 第6条:購買先 第7条:市場調査の実施 第8条:購買計画 第9条:購買契約 第10条:購買手続 第11条:購入依頼内容の精査 第12条:購買発注 第13条:納期管理 第14条:品質管理 第15条:購買先の再評価及び取引の停止 第3章 検収 第16条:検収及び不良品処理 第17条:仕入返品 第18条:仕入値引・割戻 第4章 支払い 第19条:支払条件 第20条:口座設定 第21条:支払手続
- 件

-
売上値引および割戻し処理規程
- 件
-
債権回収規程
- 件
-
取引先接待費用支出および精算規程
- 件
-
職務遂行に伴う経費の取扱いに関する規程
- 件
-
交際費管理規程
- 件
-
支払承認規程
- 件
-
デリバティブ取引管理規程
- 件
-
交際費管理規程
- 件
-
為替リスク管理規程
- 件
-
有価証券管理規程
- 件
-
金銭出納取扱規程
- 件
-
原価計算規程(汎用型)
- 件
-
棚卸資産規程(汎用型)
- 件
-
資金管理規程(汎用型)
- 件
-
予算管理規程
- 件
-
与信管理規程
- 件
-
資金運用規程
- 件
-
購買管理規程
- 件





レビュー
 [業種]
小売・卸売・商社
男性/70代
2017.05.07
(規程雛形)経理規程 のレビューとても参考になりましたが、規程の基本の構成立てについてコンセプトが今一つわからない。これは他のモデルと比較しても同様なのですが。