236件中 61 - 80件
-
消費税課税事業者選択届出書
消費税課税事業者選択届出書
消費税課税事業者選択届出書とは、免税事業者が課税事業者になることを選択する場合の届出書
 - 件
-
開業・廃業申告書
開業・廃業申告書
開業・廃業申告書とは、個人事業主が事業を開業・廃業した場合に提出する申告書
- 件
-
-
個人事業の開廃業等届出書
個人事業の開廃業等届出書
個人事業の開廃業等届出書とは、新たに事業を開始したとき、事業用の事務所・事業所を新設、増設、移転、廃止したとき又は事業を廃止したときの届出書
- 件
-
更正の請求書(単体申告用)
更正の請求書(単体申告用)
更正の請求書(単体申告用)とは、法人税額、分割基準等が変更され、既に提出した申告書に記載した税額が過大であった場合の請求書
- 件
-
法人異動事項申告書
法人異動事項申告書
法人異動事項申告書とは、法人が異動する場合に、所轄税務署に提出するための申告書
- 件
-
青色申告の承認申請書
青色申告の承認申請書
青色申告の承認申請書とは、法人税等の申告を白色申告ではなく、青色申告で行ないたいときに青色申告の承認を受けるために提出する申請書
- 件
-
令和 年分セルフメディケーション税制の明細書(次葉)【令和7年分以降用】
令和 年分セルフメディケーション税制の明細書(次葉)【令和7年分以降用】
こちらは無料でダウンロードできる、「令和 年分セルフメディケーション税制の明細書(次葉)【令和6年分以降用】」です。 「次葉」は「次のページ」という意味であり、本書類は令和6年分以降にセルフメディケーション税制による医療費控除の特例の適用を受ける場合で、明細書に書ききれない場合に使用するものです。 健康維持や疾病予防に取り組む個人が、一定の条件を満たす医薬品を購入した場合に、その購入費用の一部を所得から控除できる特例が「セルフメディケーション税制」です。 セルフメディケーション税制が適用されると、年間に購入した医薬品の合計が12,000円を超えた場合、その超過分(最大88,000円まで)が所得から控除されるなどのメリットがあります。 ただし、通常の医療費控除との選択適用となり、セルフメディケーション税制による控除を受ける場合、通常の医療費控除を受けることはできません。 なお、最新情報や詳細については、国税庁の公式ホームページをご参照ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
-
令和 年分セルフメディケーション税制の明細書【令和7年分以降用】
令和 年分セルフメディケーション税制の明細書【令和7年分以降用】
こちらは無料でダウンロードできる、「令和 年分セルフメディケーション税制の明細書【令和6年分以降用】」です。 セルフメディケーション税制の明細書とは、特定の医薬品購入費に関する所得控除を申請するための書類です。「セルフメディケーション税制」は、健康維持や疾病予防に取り組む個人が、一定の条件を満たす医薬品を購入した場合に、その購入費用の一部を所得から控除できる特例です。 なお、セルフメディケーション税制による控除を受ける場合には、通常の医療費控除を受けることができない点には注意が必要です(※通常の医療費控除との選択適用)。 セルフメディケーション税制の明細書の作成・提出により、「税負担の軽減」や「健康管理の促進」などのメリットがあります。 年間に購入した医薬品の合計が12,000円を超えた場合、その超過分(最大88,000円まで)が所得から控除されるため、実質的な税負担の軽減になります。 また、セルフメディケーション税制は、個人が自分の健康に責任を持ち、軽度な症状に対して自ら医薬品を選択し、使用することを促進します。これにより、医療機関への依存を減らし、健康維持に対する意識が高まります。 最新情報や詳細は、国税庁の公式ホームページをご参照ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
-
令和 年分医療費控除の明細書(次葉)【令和7年分以降用】
令和 年分医療費控除の明細書(次葉)【令和7年分以降用】
こちらは無料でダウンロードできる、「令和 年分医療費控除の明細書(次葉)【令和6年分以降用】」です。 「次葉」とは次のページという意味であり、本書類は令和6年分以降に医療費控除の適用を受ける場合で、明細書に書ききれない場合に使用するものとなります。 医療費控除とは、1年間に支払った医療費が基準額を超える場合、確定申告をすることで超過で支払いをした分の医療費が課税対象の所得から控除され、税金の一部が還付される制度を言います。 これにより課税所得が減少し、結果として支払うべき所得税や住民税が軽減されるというメリットがあります。特に、年間の医療費が10万円を超える場合、あるいは総所得金額の5%を超える医療費が発生した場合には、控除の対象となります。 なお、最新情報や詳細に関しては、国税庁の公式ホームページをご確認ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
-
申告書第一表・第二表【令和4年分以降用】/添付書類台紙
申告書第一表・第二表【令和4年分以降用】/添付書類台紙
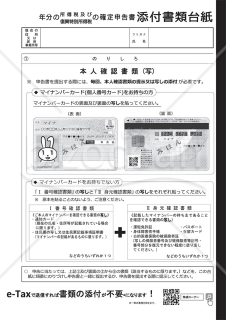
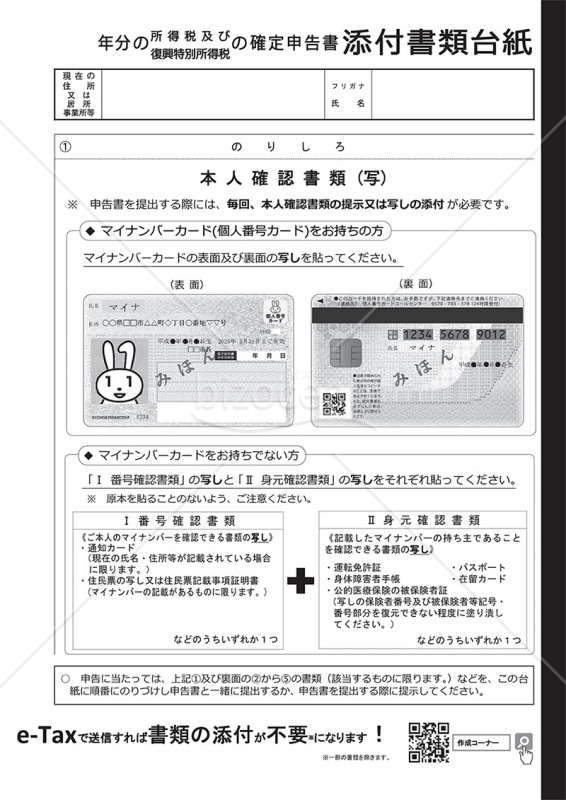
令和4年以降用に所得税及び復興特別所得税の確定申告書の添付書類を貼付するための台紙です。 マイナンバーカード(個人番号カード)等の本人確認書類の写しや社会保険料控除関係書類、生命保険料控除関係書類、地震保険料控除関係書類、寄付金控除関係書類等を確定申告書に添付する場合に貼り付けることができる台紙です。 のりしろがありますので、該当する書類を貼付することができます。のりしろに貼り切れない大きな添付書類については、この台紙にホッチキス等で止めて提出することができます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
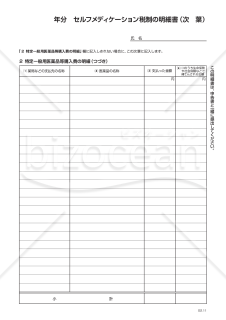
年分 セルフメディケーション税制の明細書(次葉)
年分 セルフメディケーション税制の明細書(次葉)
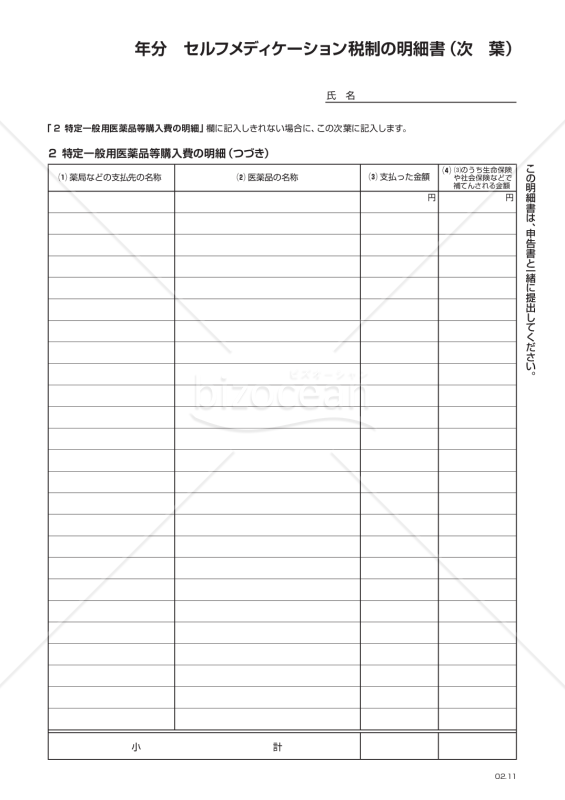
※セルフメディケーション税制の明細書に記載しきれない場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
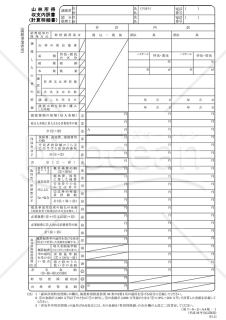
山林所得収支内訳書(計算明細書)【課税事業者用】
山林所得収支内訳書(計算明細書)【課税事業者用】
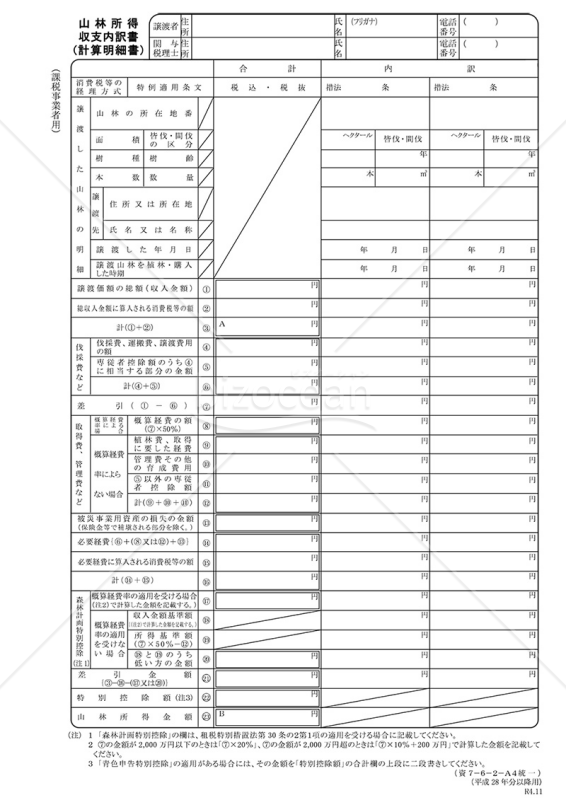
「山林所得収支内訳書(計算明細書)【課税事業者用】」は、山林の伐採に伴う所得収支を明示する書類です。山林を伐採し売却する場合、課税事業者は「申告書第一表、第二表」および「申告書第三表(分離課税用)」を使用して申告を行います。この際、山林所得の計算は「山林所得収支内訳書(計算明細書)」で行います。この書類を活用して、正確な所得金額を計算し、申告手続きを適切に行いましょう。国税庁ホームページの最新情報を参照し、適切な手続きを行ってください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
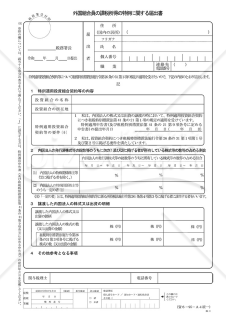
外国組合員の課税所得の特例に関する届出書
外国組合員の課税所得の特例に関する届出書
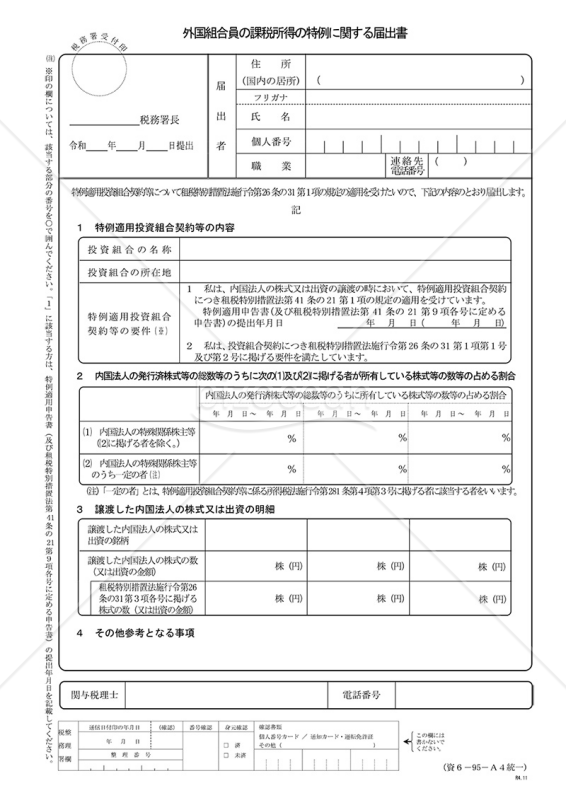
非居住者が、「外国組合員の課税所得の特例」の適用を受けようとする場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
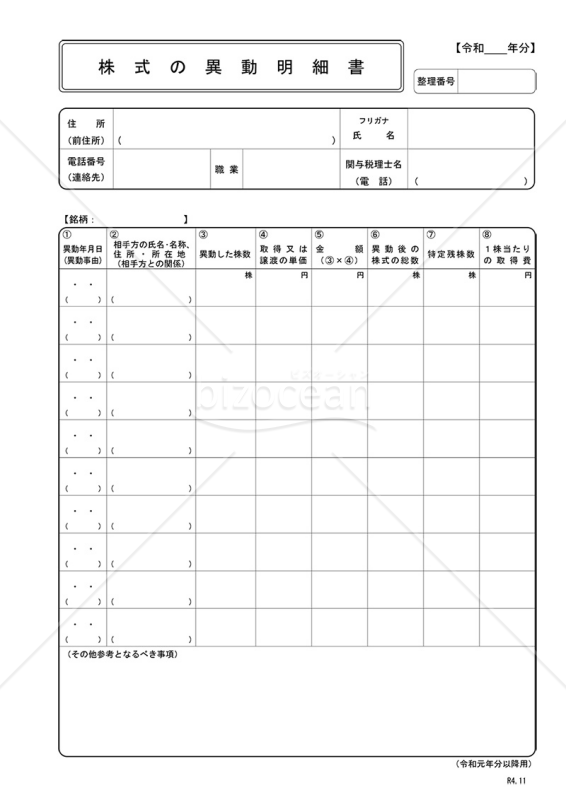
株式の異動明細書
株式の異動明細書
「株式の異動明細書」は、企業の株式の移動や変更を追跡し、記録するための重要な文書です。経営上の様々な変化、例えば、新たな株式の発行や株式の買い戻し、株主の変更などがあった際に、これらの動きを明確にするための資料として利用されます。税務や監査、企業価値評価の際にも参照されることが多いため、その内容の正確性は非常に重要です。関連情報や詳細については、国税庁の公式ホームページをご確認ください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
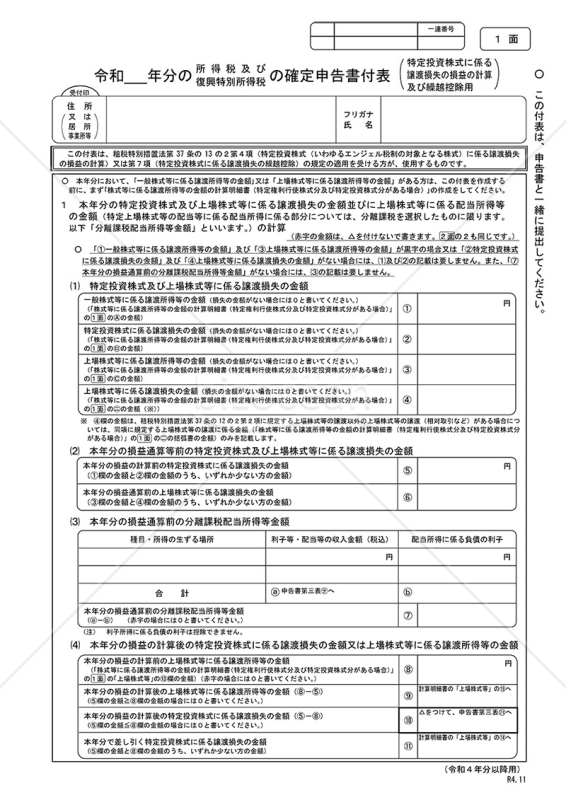
確定申告書付表(特定投資株式に係る譲渡損失の損益の計算及び繰越控除用)
確定申告書付表(特定投資株式に係る譲渡損失の損益の計算及び繰越控除用)
「特定投資株式に係る譲渡損失の損益の計算の特例」の適用を受ける方が、特定投資株式に係る譲渡損失の金額を上場株式等に係る譲渡所得等の金額の計算上控除する場合、又は「特定投資株式に係る譲渡損失の繰越控除の特例」の適用を受ける方が、3年前の年分以後の特定投資株式に係る譲渡損失の金額を本年分の一般株式等に係る譲渡所得等の金額及び上場株式等に係る譲渡所得等の金額の計算上控除する場合、若しくは翌年以後に繰り越す場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
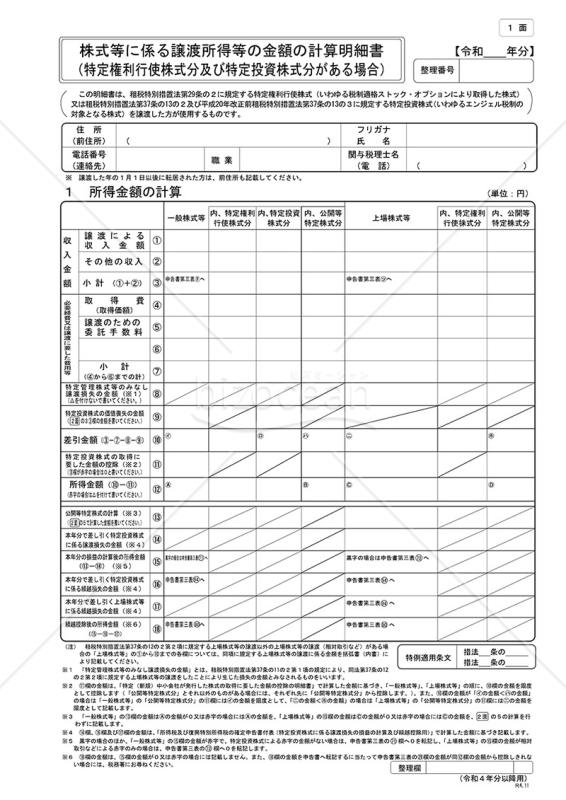
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
「株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)」は、特定の株式取引において特定権利行使株式分や特定投資株式分が存在する場合に、それに係る譲渡所得等を正確に計算するための明細書です。この文書は、当該株式の取引結果を明示的かつ整理された形で記載し、確定申告の際に使用されます。 確定申告を行う際に、株式等の取引に関する所得や損失を正確かつ透明に計算するために活用できます。この文書を適切に参照することで、株式取引に係る複雑な計算を簡素化し、一貫性のある申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
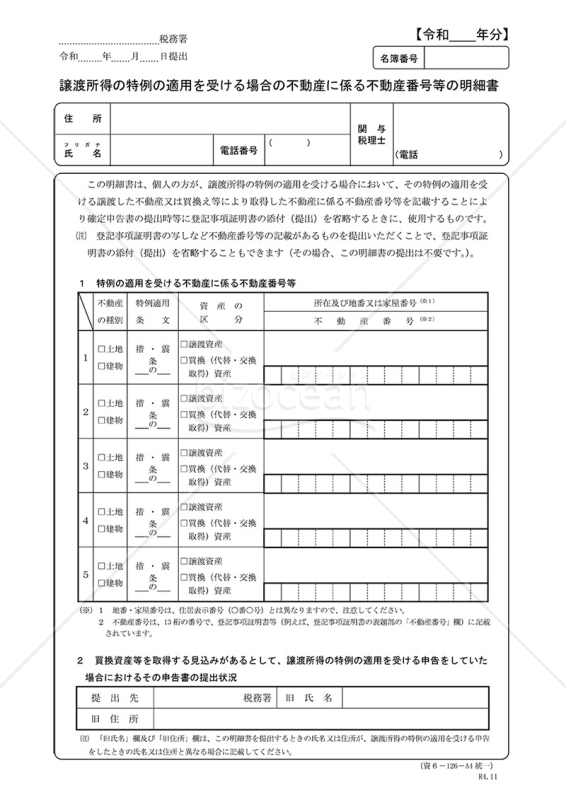
譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書
譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書
土地や建物などの譲渡所得の特例の適用を受ける場合に必要となる登記事項証明書の添付を省略する場合の明細書として使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
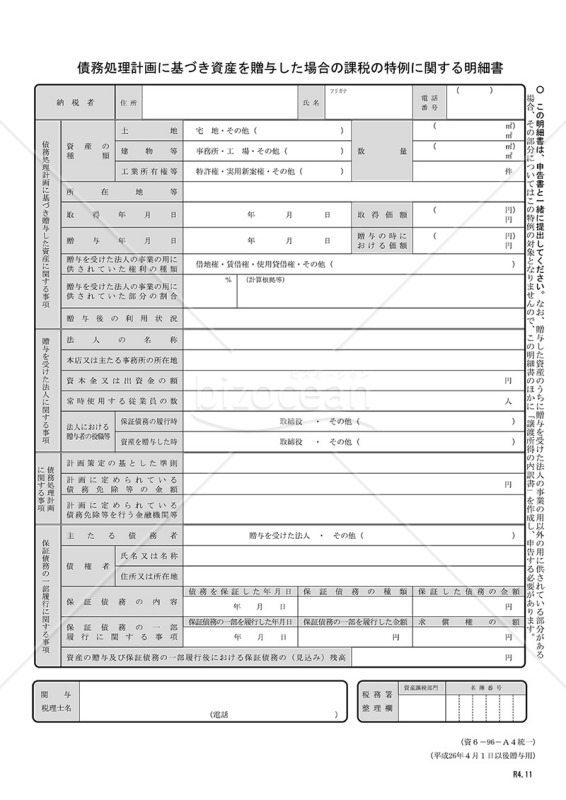
債務処理計画に基づき資産を贈与した場合の課税の特例に関する明細書(平成26年4月1日以後贈与用)
債務処理計画に基づき資産を贈与した場合の課税の特例に関する明細書(平成26年4月1日以後贈与用)
「債務処理計画に基づき資産を贈与した場合の課税の特例に関する明細書(平成26年4月1日以後贈与用)」は、債務処理計画に基づき資産を贈与した際に適用される課税の特例に関する詳細な情報をまとめた公式文書です。この明細書は、平成26年4月1日以後に行われた贈与に関する事項を整理し、国税庁が提供する公式情報を元に作成されています。 贈与に伴う課税の特例について正確かつ理解しやすく説明されており、特例の適用条件や手続きについての知識を深めるのに役立ちます。税務申告や関連する法令に対する理解を深め、適切な手続きを行うために、この明細書を参照することが重要です。最新の情報は国税庁ホームページをご確認ください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
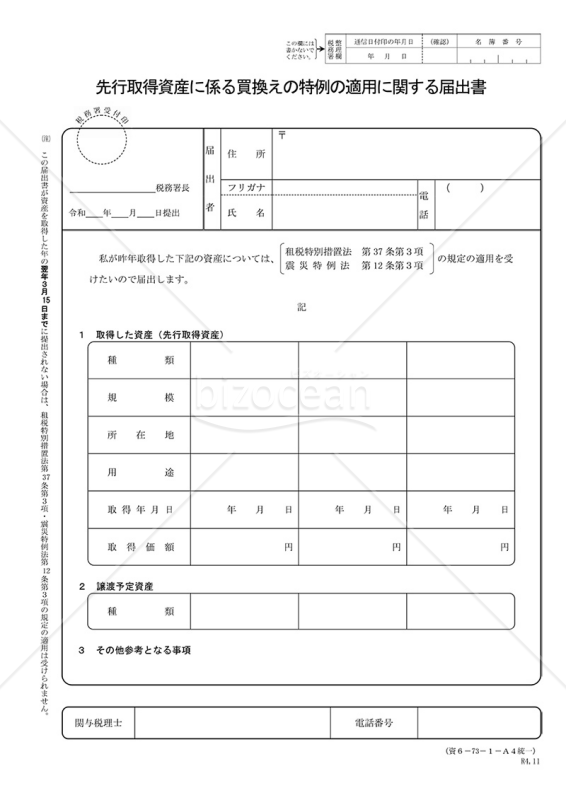
先行取得資産に係る買換えの特例の適用に関する届出書
先行取得資産に係る買換えの特例の適用に関する届出書
「先行取得資産に係る買換えの特例の適用に関する届出書」は、特定の事業用資産の買換え時に、特定の税制上の特例を利用する際に必要となる届出書のテンプレートです。この届出書を使用することで、譲渡資産の税負担を減少させることができるため、事業者にとっては重要な手続きとなります。無料でダウンロードして、正確な税務処理の一助としてご利用ください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
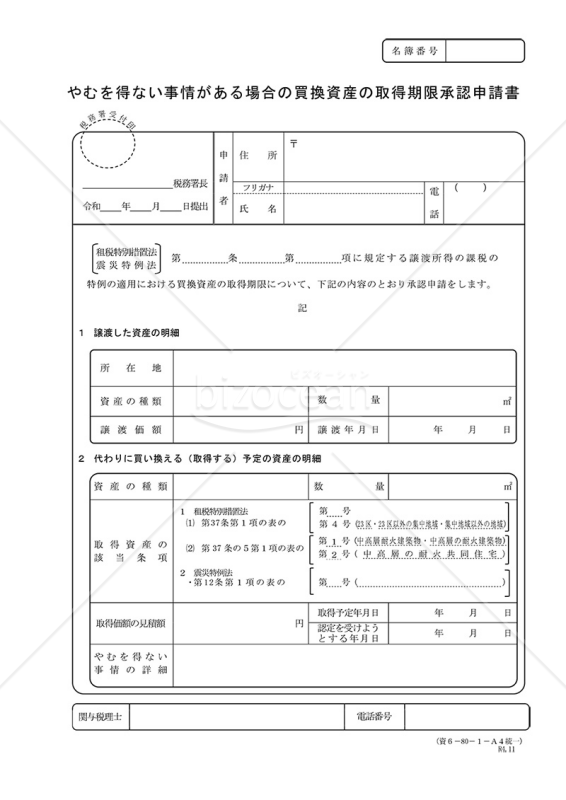
やむを得ない事情がある場合の買換資産の取得期限承認申請書
やむを得ない事情がある場合の買換資産の取得期限承認申請書
「やむを得ない事情がある場合の買換資産の取得期限承認申請書」は、租税特別措置法第37条第4項、第37条の5第2項又は震災特例法第12条第4項の規定に基づき、譲渡をした日の属する年の翌年中に買換資産の取得が困難である場合に、その取得期限の延長を申請するための書類です。 この申請書は、やむを得ない事情が存在し、取得期限を延長する必要性があることを明確に示すために利用されます。租税特別措置法や震災特例法に基づく特例的な状況に対応するため、正確かつ適切な手続きを行う際の補助となります。制度や法令の変更にも注意しながら、国税庁の公式サイトから最新の情報を取得し、スムーズな申請手続きを心がけましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
消費税課税事業者選択届出書
- 件
-
開業・廃業申告書
- 件
-
個人事業の開廃業等届出書
- 件
-
更正の請求書(単体申告用)
- 件
-
法人異動事項申告書
- 件
-
青色申告の承認申請書
- 件
-
令和 年分セルフメディケーション税制の明細書(次葉)【令和7年分以降用】
- 件
-
令和 年分セルフメディケーション税制の明細書【令和7年分以降用】
- 件
-
令和 年分医療費控除の明細書(次葉)【令和7年分以降用】
- 件
-
申告書第一表・第二表【令和4年分以降用】/添付書類台紙
- 件
-
年分 セルフメディケーション税制の明細書(次葉)
- 件
-
山林所得収支内訳書(計算明細書)【課税事業者用】
- 件
-
外国組合員の課税所得の特例に関する届出書
- 件
-
株式の異動明細書
- 件
-
確定申告書付表(特定投資株式に係る譲渡損失の損益の計算及び繰越控除用)
- 件
-
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
- 件
-
譲渡所得の特例の適用を受ける場合の不動産に係る不動産番号等の明細書
- 件
-
債務処理計画に基づき資産を贈与した場合の課税の特例に関する明細書(平成26年4月1日以後贈与用)
- 件
-
先行取得資産に係る買換えの特例の適用に関する届出書
- 件
-
やむを得ない事情がある場合の買換資産の取得期限承認申請書
- 件
レビュー
 退会済み
2023.01.09
年分 医療費控除の明細書(Excel) のレビュー自分の分は国税庁のホームページから簡単に申告書出来るのですが、高齢の父のために医療費だけ集計したかったのでとても助かりました。 ありがとうございました。
 [業種]
小売・卸売・商社
女性/60代
2015.02.28
所得税及び復興特別所得税の確定申告書(申告書A) のレビュー忙しくて税務署に行くことができず、困っていたので本当にありがたいです。 ありがとうございました。
-
[業種]
主婦・学生・働いていない
女性/60代
2015.02.22
医療費控除 のレビューこの時期に助かります。今年から長蛇の列に参加せず自宅でコーヒーを飲みながら申告できそうです。 本当に有り難いです・・。