重要なお知らせ
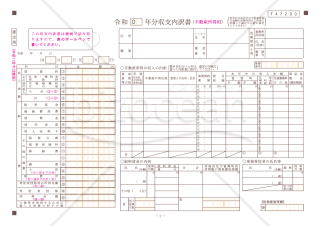
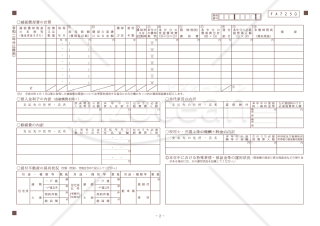
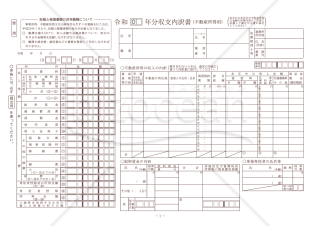
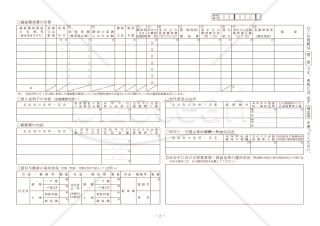
収支内訳書(不動産所得用)【令和2年分以降用】


/4

- ダウンロード数
- 164
- レビュー
-
 - 件
- ありがとう
- 66584
「収支内訳書(不動産所得用)【令和2年分以降用】」は、不動産所得に関する収支内訳書テンプレートです。有限責任事業組合の組合事業や民法上の組合等、そして信託から生じる不動産所得がある方々向けに提供されています。収支内訳書の作成は、組合事業ごとや信託ごとに必要とされています。最新の情報は、出典元である国税庁のホームページ(https://www.nta.go.jp)をご参照ください。正確な情報を記入して、不動産所得に関する収支内訳を整理してみてください。
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
資本金の額の計上に関する書面(記入例)
資本金の額の計上に関する書面(記入例)
「資本金の額の計上に関する書面(記入例)」テンプレートは、新会社法の施行に伴い、登記申請時に必要な書類です。このテンプレートは、資本金の額を正確に計上するための記入例を提供します。代表取締役が作成することにより、適切な資本金の明示を行います。法律への対応を円滑に行い、ビジネスをスムーズに進めるための一助としてご利用ください。信頼性のある情報提供により、法的手続きを進めるにあたり、ご活用ください。具体的な内容については、顧問弁護士へご相談ください。
- 件
耐用年数の短縮の承認申請書(承認を受けようとする使用可能期間の算定の明細書)
耐用年数の短縮の承認申請書(承認を受けようとする使用可能期間の算定の明細書)
耐用年数の短縮の承認申請書(承認を受けようとする使用可能期間の算定の明細書)とは、耐用年数の短縮の承認を受けようとする場合の申請書
- 件
外貨建資産等の期末換算方法等の届出書
外貨建資産等の期末換算方法等の届出書
外貨建資産等の期末換算方法等の届出書とは、外貨建資産等の期末換算の方法を選定して届け出る場合や短期外貨建資産等の為替予約差額の一括計上の方法を選定して届け出る場合の届出書
- 件
減価償却費の自動計算
減価償却費の自動計算
個人の確定申告用に定額法での減価償却費の計算を行います。マクロを利用していますので、エクセルファイルの設定にてマクロを有効化するようお願いいたします。
損益計算書【年度別】・横・Excel【見本付き】
損益計算書【年度別】・横・Excel【見本付き】
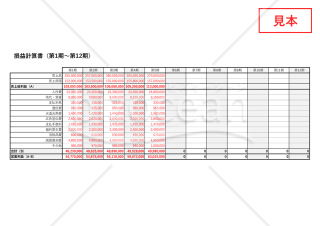
第1期から第12期までの損益を横に並べて比べられるテンプレートです。Excel形式で、売上高と売上原価を入れると売上総利益が自動で計算され、人件費・地代家賃・支払利息・通信費・水道光熱費・広告宣伝費・支払手数料・福利厚生費・消耗品費・減価償却費・その他という11の費目の合計と、そこから差し引いた営業利益も自動で求められます。無料でダウンロードでき、比較用の集計表を組み立てる手間を省けます。 ■損益計算書とは 一定期間の収益と費用を対応させ、会社がその期間にいくら稼いだのかを示す計算書です。単年だけを見ていると、売上が伸びていても費用の増え方が上回っていることに気づけず、値上げや経費の見直しが後手に回ります。期ごとに横並びで残しておけば、利益がどの費目から変わったのかをたどれます。 ■テンプレートの利用シーン <複数期の業績を見比べたいとき> 同じ費目が横一列に並ぶので、増減の大きい項目を見つけられます。 <金融機関や株主へ推移を示すとき> 横型の表をそのまま印刷し、業績の説明資料として渡せます。 ■利用・作成時のポイント <費目は自社の勘定科目に合わせる> 11費目の名称は書き替えられ、行を足せば合計の範囲も広げられます。 <見本シートで入力の型をつかむ> 見本付きなので、どの行に何を入れるかを確かめてから空欄側に書き込めます。 <税抜と税込の基準をそろえる> 期ごとに基準が変わると比較がずれるので、入力の前に統一しておきます。 ■テンプレートの利用メリット <集計作業の手間を削減> 売上総利益と費用の合計、営業利益が自動で計算され、担当者の負荷削減や業務効率に繋がります。 <Excel形式で調整可能> 費目の追加や並べ替えができ、自社の科目にそろえられます。 ※株式会社や合同会社は会社法等により毎事業年度ごとに損益計算書の作成が義務付けられています。電子ファイルとして保存管理する場合は、電子帳簿保存法に基づく保存要件にもご確認ください。
- 件
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
(1)標識:税務証憑 (2)目的:定期同額給与の形式基準を満たし、実質基準を除いた過大役員給与の損金不算入の課税処分を回避する事 (3)相性:適性診断 ①欠格者層:税務証憑の品質管理を軽視する法人企業 ②適格者層:調査対策に税務証憑を整備する法人企業 (4)宛先:購買者層 ①追徴経験のある法人企業 ②税賠経験のある税理士事務所 ■追徴発覚(修正申告)から銀行融資の謝絶経験のある法人企業 (5)機能:本件書類に期待できる事 ①社宅貸与に係る家賃負担の算定書類を整備する事で ②現物給与(社宅貸与)について定期同額給与の形式基準を満たす (6)使途:役員報酬に関する内部証跡生成(エビデンスワーク) (7)手段:証跡明記(定時株主総会に関する決議事項) ①報告:監査報告 ②報告:事業報告 ③決議:決算承認 ④決議:報酬改訂 ❶報酬月額:定期同額給与(❸❹を除く旨) ❷報酬賞与:事前確定届出給与(❸を除く旨) ❸兼務役員:使用人兼務取締役の使用人分の給与及び賞与 ❹現物給与:経済的な利益の供与である(社宅に関する家賃負担) (8)付言:証跡説明 ①会社法第361条≪取締役の報酬等≫ ❶報酬等のうち、額が確定しているもの:その額 ❷報酬等のうち、額が確定していないもの:その具体的な算定方法 ❸報酬等のうち、金銭でないもの:その具体的な内容 ❹その他省略 ②役員報酬の形式基準を満たすには株主総会議事録に上記①に該当するものを記載する必要㊒ ■現物給与:本件書類については上記❸を例示 ■配慮事項:報酬等は定款で定めない限り株主総会の決議によって決定すべきものとされ、その報酬等については株主総会議事録に記載する事が要請される、つまり、上記❶以外に❷❸においても報酬等と位置付けている事から、❷❸の報酬等があるにも関わらず株主総会議事録に記載されない場合、経済的な利益の供与とされた部分の金額は、定期同額給与の形式基準を満たす事ができず、過大役員給与として損金不算入の扱いを受ける事になる
- 件
大カテゴリー
経理・会計・財務書式カテゴリーから探す
出納帳 帳簿 確定申告 精算表 金種表 債権管理 買掛帳・買掛金管理表 仕訳帳 売掛帳・売掛管理表 伝票 税務申告書 支払証明書・支払通知書 計算書 明細書・明細表 財務諸表・決算書 借用書・金銭借用書 固定資産管理表・資産管理台帳 総勘定元帳 経費精算書 返済計画書・返済予定表
カテゴリーから探す
経営・監査書式 リモートワーク 営業・販売書式 製造・生産管理 売上管理 人事・労務書式 経理業務 業務管理 英文ビジネス書類・書式(Letter) マーケティング 業種別の書式 契約書 トリセツ Googleドライブ書式 中国語・中文ビジネス文書・書式 経営企画 社内文書・社内書類 その他(ビジネス向け) コロナウイルス感染症対策 請求・注文 社外文書 総務・庶務書式 企画書 法務書式 経理・会計・財務書式 マーケティング・販促・プロモーション書式
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。