経営管理・監査・資金調達カテゴリーから探す
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金



 - 件
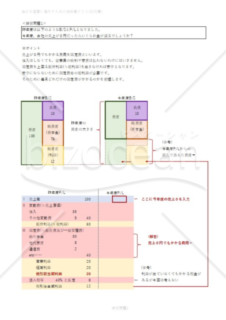
経営者が決算書を読む際に必要となる基礎知識が簡単に分かるドリルです。 財務計画を立てる際に、予算を作る際に、経費を使う際に必要となる基礎知識を5問のドリルを通じて習得します。 練習問題1 会社の売上が0円だったらいくらお金が減るでしょうか? 練習問題2 赤字にならないための売上高は最低いくらでしょうか? 練習問題3 借入金を返済して現預金残高を維持するにはいくらの売上高が必要でしょうか? 練習問題4 税引前利益が10増えると現金などの資産はいくら増えるでしょうか? 練習問題5 ゴルフの費用を増やすと、利益を維持するために追加で必要な売上はいくらですか?


地域雇用開発促進助成金とは、雇用機会の増大が必要な地域又は高度技能活用雇用安定地域等に事業所を設置・整備又は福祉施設を設置・整備し労働者を雇い入れるときに支給される助成金について解説した書類
- 件
役員定年規則です。役員における定年規則の内容事例としてご使用ください。
- 件
経営者が決算書を読む際に必要となる基礎知識が簡単に分かるドリルです。 財務計画を立てる際に、予算を作る際に、経費を使う際に必要となる基礎知識を5問のドリルを通じて習得します。 練習問題1 会社の売上が0円だったらいくらお金が減るでしょうか? 練習問題2 赤字にならないための売上高は最低いくらでしょうか? 練習問題3 借入金を返済して現預金残高を維持するにはいくらの売上高が必要でしょうか? 練習問題4 税引前利益が10増えると現金などの資産はいくら増えるでしょうか? 練習問題5 ゴルフの費用を増やすと、利益を維持するために追加で必要な売上はいくらですか?
- 件
監査部署が内部監査を実施する際の基準を明らかにする社内規程である「内部監査規程」の雛型です。 内部監査において模範とする基本なルールを明らかにすること、そのルールの実施により組織の運営・過程や諸業務の改善の促進に資することを目的とします。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(総則) 第2条(監査目的) 第3条(主管部門) 第4条(組織上の位置付け) 第5条(監査部員の心得) 第6条(監査の実効化) 第7条(守秘義務) 第8条(監査部員の権限) 第9条(協力者) 第10条(監査対象) 第11条(監査種別) 第12条(監査方法) 第13条(監査計画) 第14条(被監査部門への通知) 第15条(監査担当者の心得) 第16条(被監査部門の義務) 第17条(関係資料の提出) 第18条(監査調書の作成) 第19条(監査報告書の提出) 第20条(監査報告書の記載事項) 第21条(改善勧告) 第22条(改善報告) 第23条(フォローアップ監査) 第24条(監査の品質向上) 第25条(被監査部門へのアンケート) 第26条(監査役への協力)
- 件
本規程は、監査役会を設置していない会社向けの監査役監査規程の雛型です。会社法に準拠しつつ、実務における重要なポイントを網羅的に規定しています。 取締役の職務執行に対する監査の基準や行動指針を明確に定め、監査役の権限と責務を具体的に示すことで、適切な監査体制の構築を支援します。 監査方針・計画の策定から、取締役会への出席、重要書類の閲覧、内部統制システムの監査、会計監査に至るまで、監査業務の全般にわたる実務的な規定を含んでいます。 また、会計監査人や内部監査部門との連携、監査調書の作成、監査報告の作成等についても詳細に定めており、監査役の日常的な監査活動の指針として活用できます。 特に、監査役の独立性確保や監査の実効性確保に関する規定を充実させており、コーポレート・ガバナンスの強化に資する内容となっています。 文書管理や情報管理に関する規定も設けることで、監査業務の適切な記録と機密保持にも配慮しています。 本規程は、各社の状況に応じてカスタマイズすることを前提としており、貴社の実情に合わせて必要な修正を加えることで、より実効性の高い監査体制の構築が可能となります。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(基本理念) 第3条(監査役の心構え) 第4条(監査役の権限) 第5条(監査方針及び監査計画) 第6条(監査の方法) 第7条(取締役会等への出席) 第8条(重要な決裁書類等の閲覧) 第9条(内部統制システムの監査) 第10条(会計監査) 第11条(会計監査人との連携) 第12条(内部監査部門との連携) 第13条(監査調書の作成) 第14条(監査報告の作成) 第15条(取締役会への報告及び意見陳述) 第16条(株主総会への報告及び意見陳述) 第17条(監査役監査の実効性の確保) 第18条(監査役の責任) 第19条(監査役の研修) 第20条(文書管理) 第21条(情報管理) 第22条(補則)
- 件
中小企業M&Aにおいて、売り手企業の情報を匿名で買い手候補に提供するための重要書類である「ノンネームシート」の実務的テンプレートです。 企業情報を体系的かつ簡潔に整理し、買い手の関心を引きながらも企業名を特定されないようバランスよく情報開示するために最適化されています。 このテンプレートは、M&A仲介会社や金融機関の担当者が顧客企業のノンネームシートを効率的に作成する際に活用できます。 また、自社売却を検討している経営者が、M&A専門家に提出する基礎資料作成の参考としても有用です。 業種・規模・所在地・財務状況・事業内容など、買い手の初期判断に必要な情報を網羅しながらも、適切な匿名性を保持する情報開示の範囲とバランスを実務的観点から整理しています。 M&A手続きの初期段階で、買い手候補に対して企業の魅力を効果的に伝えながらも機密性を維持するという、相反する要素のバランスをとる難しい場面で特に力を発揮します。 セールスポイントの整理方法や潜在リスクの適切な提示方法など、買い手の関心を引き出すポイントを押さえた構成となっており、M&A成約率向上につながる情報開示の雛型として活用いただけます。 適宜ご編集の上でご利用いただければと存じます。 〔項目概要〕 1. 案件コード 2. 会社概要 - 業種 - 所在地 - 設立年 - 資本金 - 従業員数 - 代表者 3. 財務情報 - 年商推移 - 営業利益率 - 経常利益率 - 純資産 - 総資産 - 有利子負債 - 自己資本比率 4. 事業内容 5. 取引先情報 6. 譲渡理由 7. セールスポイント 8. 不動産情報 9. 希望条件 10. リスク要因と対策 11. 成長機会
- 件
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金
AIプロンプト キャリア・生活文書 経営・事業運営 総務・社内業務 営業・販売 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。