




カテゴリーから探す
経営・事業運営 営業・販売 経理・会計・税務 人事・労務 総務・社内業務 法務・契約 企画・マーケティング 業務管理・IT 社外文書・ビジネス文例 キャリア・生活文書 はがき・カード 画像・イラスト・図形素材 AIプロンプト


89件中 41 - 60件
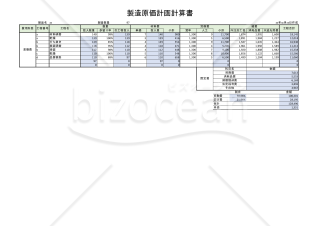
工程別に製造原価を計算できるフォーマットになっています。 必要に応じて行数を編集してご活用ください。 青背景のセルは計算式が入っているので編集はご注意ください。 変動費と固定費を分けて入力いただく事で、他資料と合わせて損益分岐点の計算などにもご活用いただけます。 予算・実績共に活用できます。
 - 件
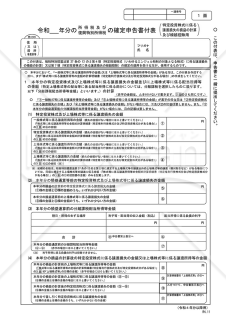
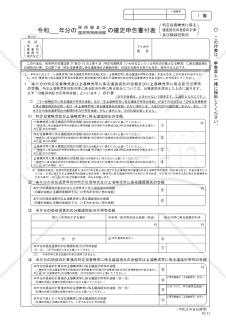
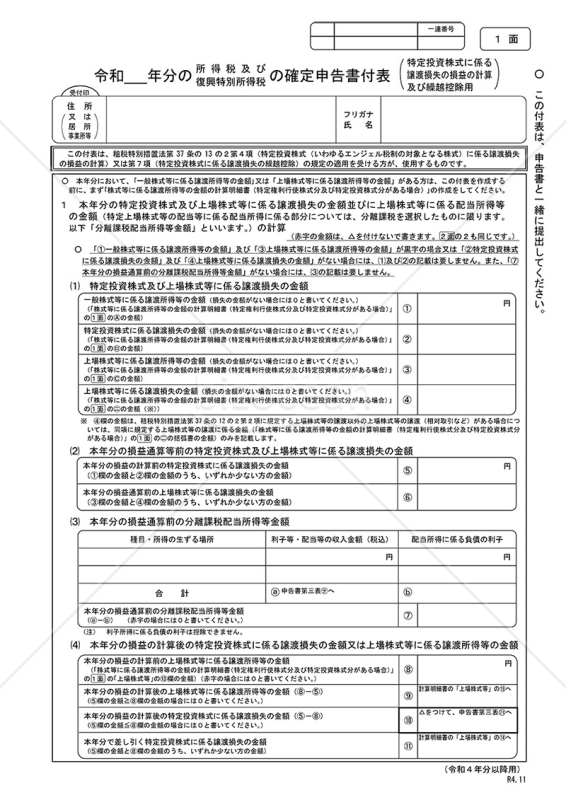
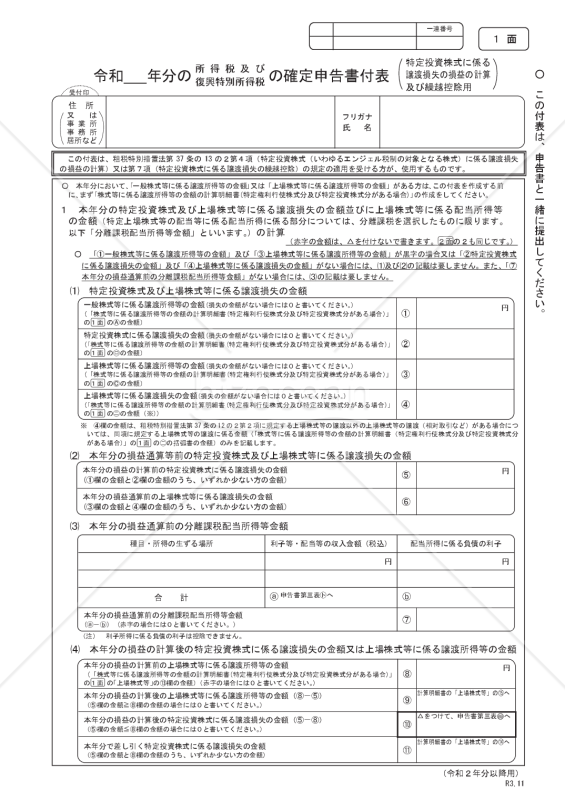
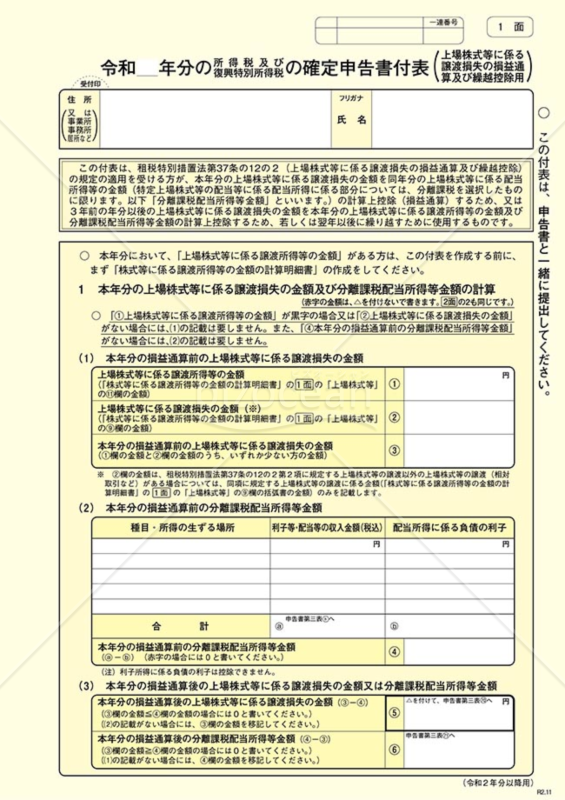
「特定投資株式に係る譲渡損失の損益の計算の特例」の適用を受ける方が、特定投資株式に係る譲渡損失の金額を上場株式等に係る譲渡所得等の金額の計算上控除する場合、又は「特定投資株式に係る譲渡損失の繰越控除の特例」の適用を受ける方が、3年前の年分以後の特定投資株式に係る譲渡損失の金額を本年分の一般株式等に係る譲渡所得等の金額及び上場株式等に係る譲渡所得等の金額の計算上控除する場合、若しくは翌年以後に繰り越す場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
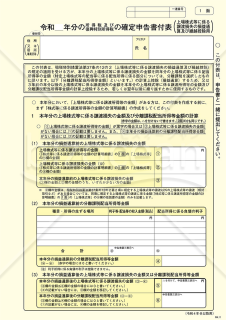
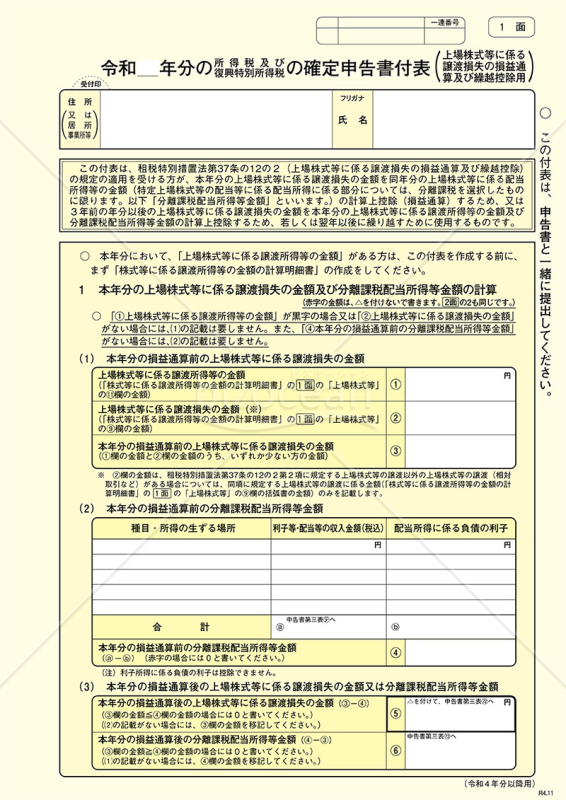
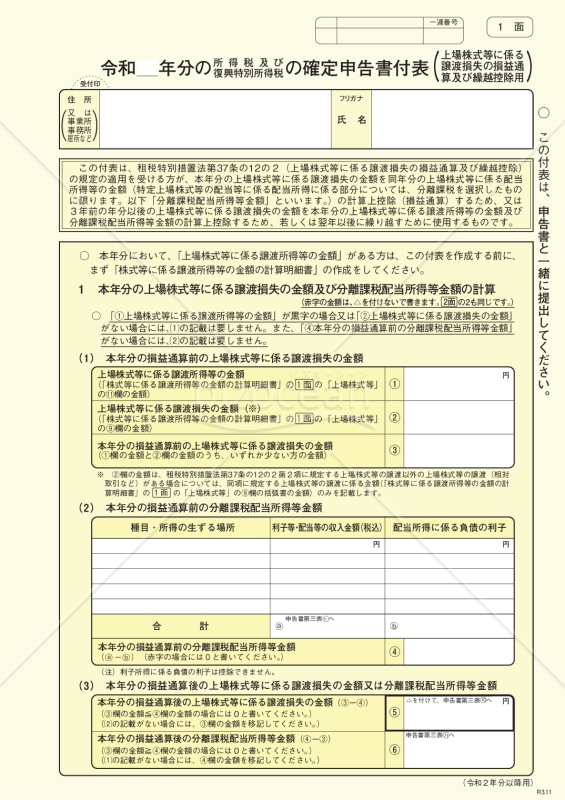
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)は、個人が株式の売買などを行った際の損益を計算し、それを税務上正確に申告するための公式な書類となります。特に、上場株式の取引で発生した損失を、他の利益と通算したり、将来の利益に繰越して控除する際に必要となる重要なフォーマットです。国税庁が提供するこの公式書類は、正確な税務処理をサポートし、投資活動を行う個人が税務上の誤りを避ける手助けをします。確定申告の際には、最新の情報や指針を確認しながら、正確かつ適切な情報を提出するよう心がけましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
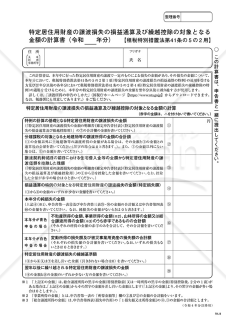
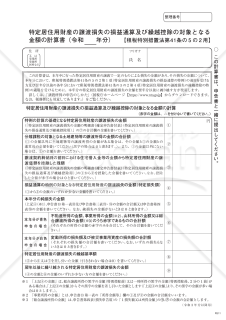
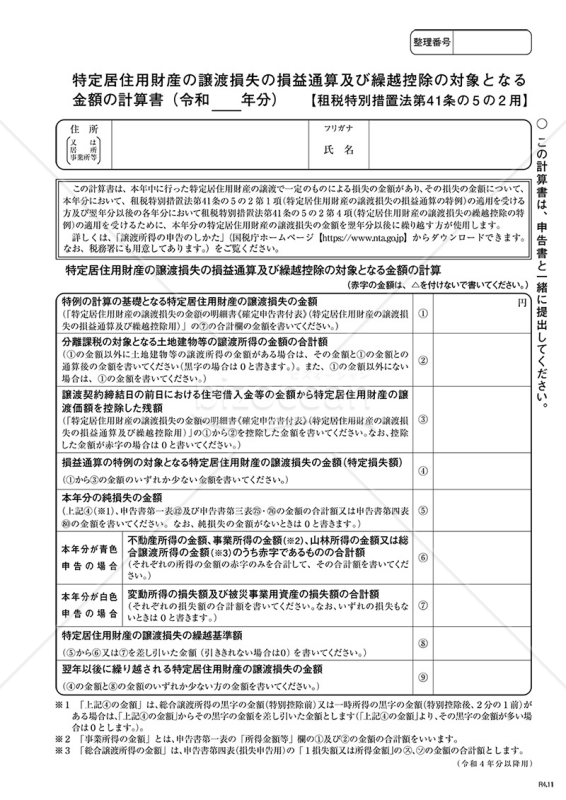
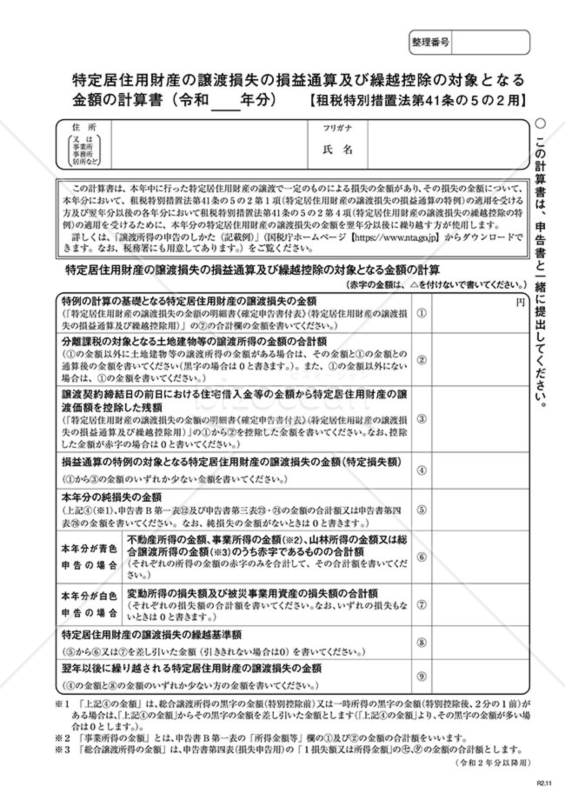
「特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書2」は、特定の居住用財産に関する譲渡損失の詳細な計算を示す文書として利用されます。この計算書は、税務上の損益通算や将来の繰越控除を適切に行うための基礎となる情報を提供する重要なツールのひとつです。国税庁の公式ウェブサイトにて詳細なガイドラインや利用方法が提供されており、それに従い、各項目を正確に記入することが求められます。税金の計算や申告に関する手続きをスムーズに進めるためにご活用ください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
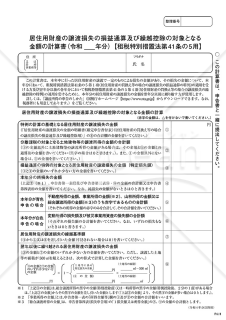
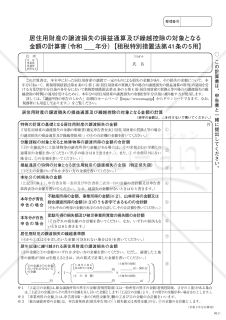
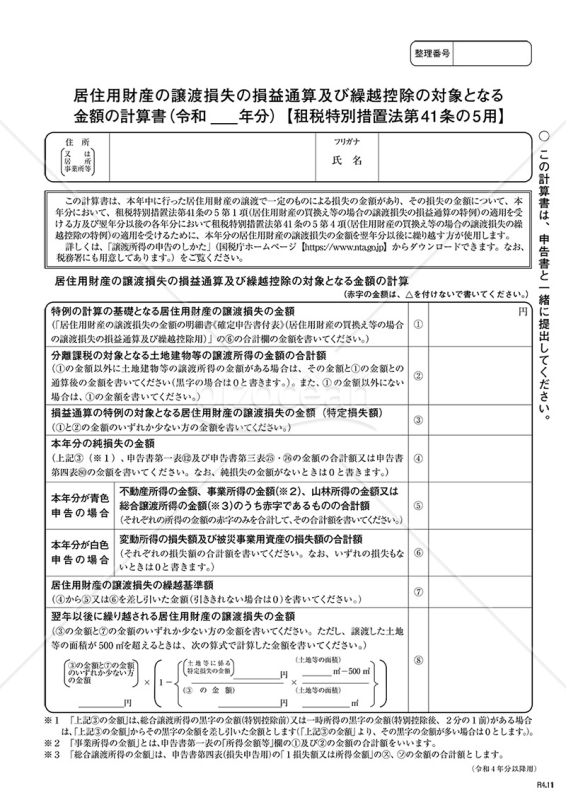
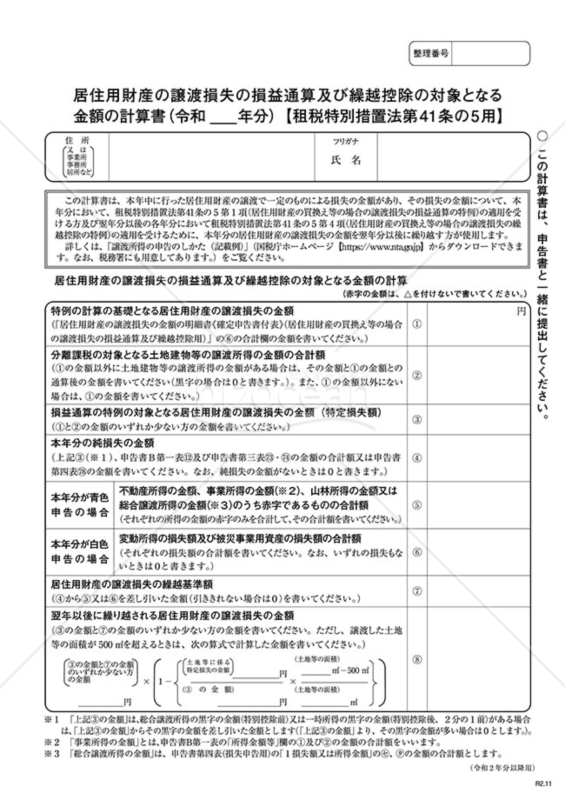
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】」は、税金計算の際に欠かせない文書です。この計算書は、居住用財産の譲渡に伴う損失金額を詳細に算出・確認するためのものであり、損益通算や繰越控除の際に必要な正確な数値を提供します。損失の発生やその後の取り扱いに関する情報が一元的にまとめられているため、税務申告時に便利です。国税庁ホームページでは、この計算書を含む各種の計算書や申告関連情報が提供されており、これらを活用することで、税務手続きを円滑かつ正確に行うことができます。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
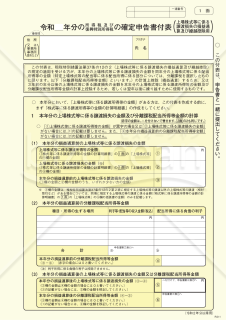
「特定投資株式に係る譲渡損失の損益の計算の特例」の適用を受ける方が、特定投資株式に係る譲渡損失の金額を上場株式等に係る譲渡所得等の金額の計算上控除する場合、又は「特定投資株式に係る譲渡損失の繰越控除の特例」の適用を受ける方が、3年前の年分以後の特定投資株式に係る譲渡損失の金額を本年分の一般株式等に係る譲渡所得等の金額及び上場株式等に係る譲渡所得等の金額の計算上控除する場合、若しくは翌年以後に繰り越す場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)は、投資家が上場されている株式等の取引において発生した損失を適切に税務申告するための指定された書類です。この書類を利用することで、適正な税額の計算や、特定の条件下での損益の通算や繰越控除を行う際の手続きが簡略化されます。国税庁の公式ホームページには、この書類を正確に利用するための詳細なガイドラインや例示が提供されており、初めての確定申告者でも安心して使用することができます。上場株式等の取引を行っている投資家は、この書類を確認し、必要に応じて使用することで、税務処理を適切に行うことが可能となります。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
「特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書2」は、税務処理の際に必要とされる詳細なデータの集約された文書です。この文書は、譲渡損失が発生した場合の金額の精査や、その後の損益通算、繰越控除の手続きを円滑に進めるための基盤を築くものとして重要視されています。国税庁の公式サイト(https://www.nta.go.jp)で配布されているこの文書は、具体的な計算方法や手順を示す参考資料としても有効です。無料でダウンロード可能です。ご活用ください。
- 件
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】」は、税務申告時に不可欠な文書であり、譲渡した居住用財産に関連する損失の取り扱いを明確にするためのものです。この文書は、税金の適切な計算や控除を正しく行うためのガイドラインとして役立ちます。損益通算や繰越控除を適正に申請するためには、この計算書の正確な記入が不可欠です。国税庁の提供する資料の中でも、特に詳細な情報が必要な場面での利用が想定されております。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
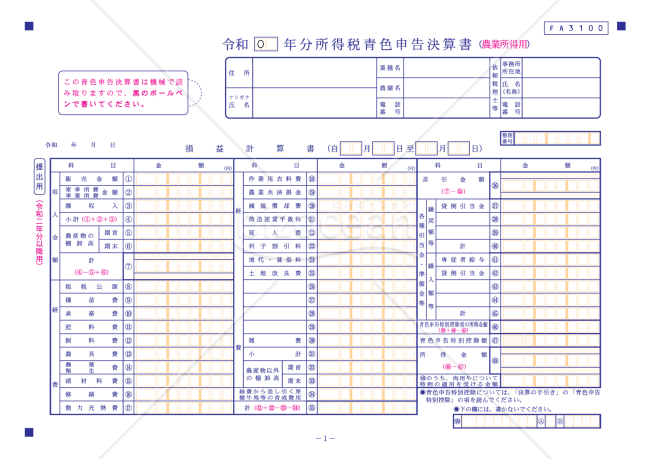
農業活動を通じて所得を得ている個人や有限責任事業組合にとっての重要な文書です。この決算書は、農業に特化した収益や経費、さらには損益を正確に申告するためのものとなっています。特に、有限責任事業組合の組合事業から農業所得を得ている場合、各組合事業の損益をしっかりと計算し、それをもとに正確な税金の申告をするためには、この文書が不可欠です。この決算書を活用することで、農業事業の財務状況や経営の健全性を明確にし、税務上の問題を未然に防ぐことが可能です。 国税庁の公式サイトにて詳細をご確認ください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
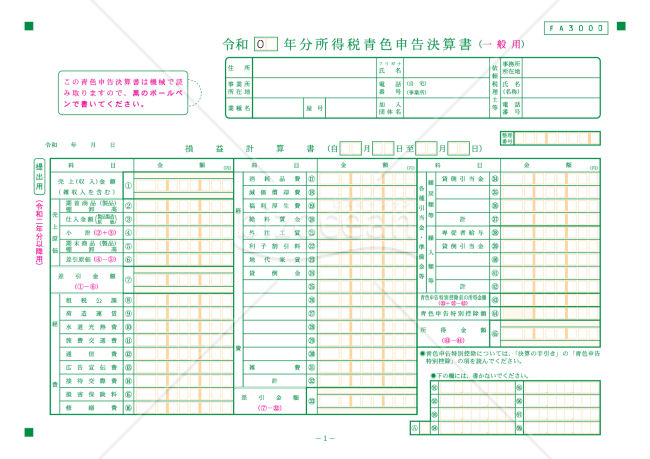
事業を行っている個人や有限責任事業組合が、年間の収益や経費を正確に申告する際の必要書類です。特に、有限責任事業組合の場合、組合事業ごとに独自の損益計算書の作成が求められるため、この書類はその基準を満たすためのものとなります。この文書を使用することで、事業の健全性や経営状況を透明にし、国税庁や関連機関への信頼性の高い申告が行えます。また、税務面での正確な申告は、後のトラブルを防ぐためにも極めて重要です。国税庁の公式ホームページで詳細をご確認ください。 国税庁ホームページ(https://www.nta.go.jp)
- 件
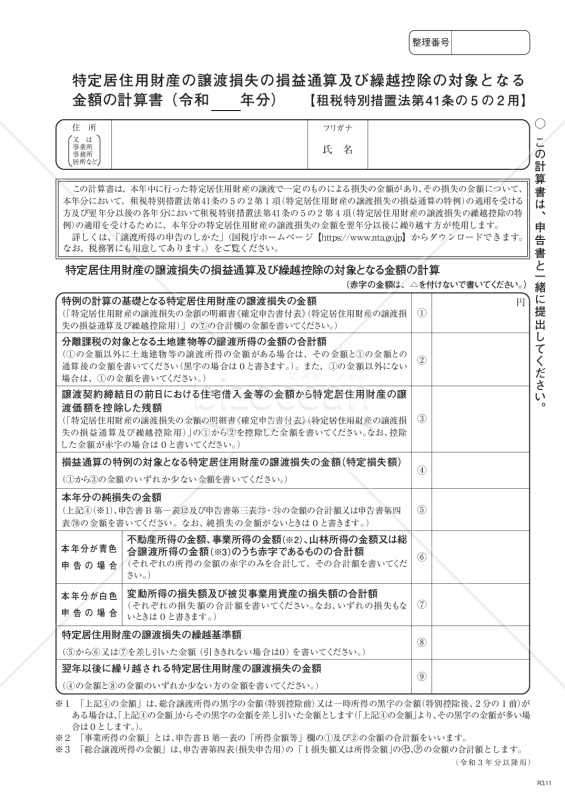
「特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5の2用】」は、本年中に行った特定居住用財産の譲渡で一定のものによる損失の金額があり、その損失の金額について、本年分において、租税特別措置法第41条の5の2 第1項(特定居住用財産の譲渡損失の損益通算の特例)の適用を受ける方及び翌年分以後の各年分において租税特別措置法第41条の5の2第4 項(特定居住用財産の譲渡損失の繰越控除の特例)の適用を受けるために、本年分の特定居住用財産の譲渡損失の金額を翌年分以後に繰り越す方が使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
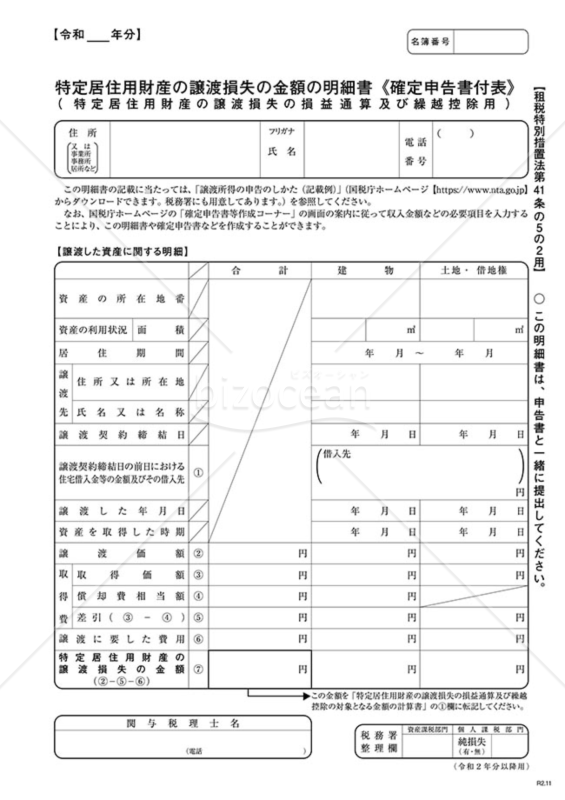
この明細書は、「特定居住用財産の譲渡損失の損益通算及び繰越控除の特例(措法第41条の5の2 )」の適用を受ける居住用財産の譲渡について、この特例の計算の基礎となる「特定居住用財産の譲渡損失の金額」を求めるために使用するものです。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
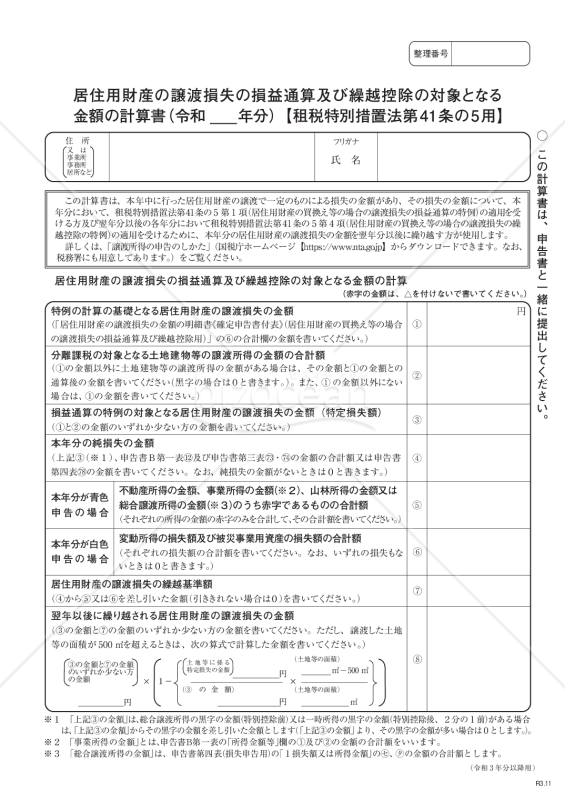
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5用】」は、居住用財産の譲渡で一定のものによる損失を計算し、特定の税制上の特例を受けるための公式書類です。 居住用財産を譲渡した際に生じた損失について、税制上の特例を利用して、その損失を他の収益と通算したり、翌年以降に繰り越して控除するためのものです。具体的には、租税特別措置法第41条の5第1項と第4項に基づく特例の適用を求める場合に使用します。 これにより、居住用財産の譲渡に関する税金の負担を軽減することが期待されます。譲渡に関する損失が発生した場合、この計算書を使用して国税庁に申告することで、税制上の特例の適用を受けることができます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
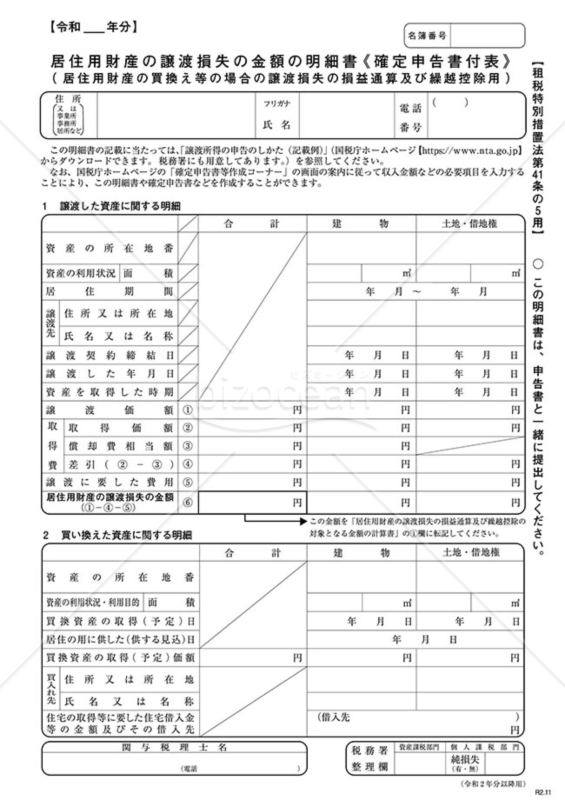
この明細書は、「居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例(措法第41条の5)」の適用を受ける居住用財産の譲渡について、この特例の計算の基礎となる「居住用財産の譲渡損失の金額」を求めるために使用するものです。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)は、上場株式等の売却で損失を出した方が、その損失を他の所得と相殺したり、翌年以降に繰り越したりするために必要な書類です。この書類には、以下の項目を記入する必要があります。 ・申告者の氏名や住所 ・上場株式等の譲渡損失や配当所得等の金額 ・損益通算や繰越控除の適用年度 ・損益通算や繰越控除の適用額 ・損益通算や繰越控除の適用前後の所得金額 ・申告者や代理人の署名 所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)は、国税庁のホームページからダウンロードすることができます。また、損益通算や繰越控除の特例に関する詳しい説明も同じページにあります。これらを参考にして、正しく確定申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
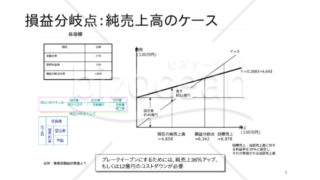
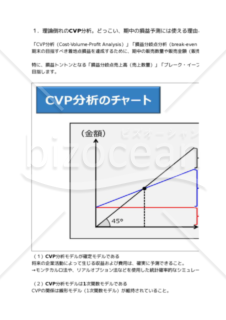
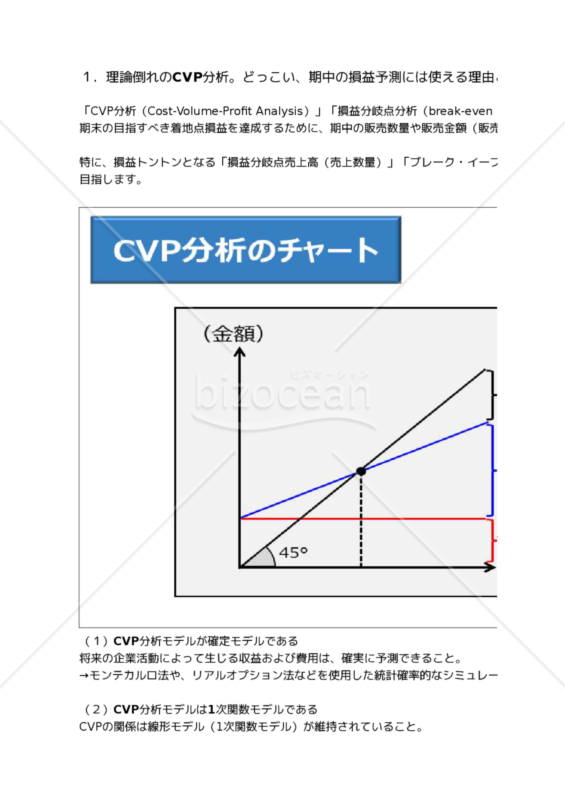
損益分岐点を計算する際に、必要な構成要素を図式で説明しています。
- 件
■ 理論倒れのCVP分析。どっこい、期中の損益予測には使える理由とは?「CVP分析(Cost-Volume-Profit Analysis)」「損益分岐点分析(break-even point Analysis, BEP- Analysis)」は、ある程度、変動費比率と固定費が決まっている時、言い換えるなら、期末の目指すべき着地点損益を達成するために、期中の販売数量や販売金額(販売単価)の見込を元に、変動費比率と固定費発生額をコントロールするためのツールとして使用します。特に、損益トントンとなる「損益分岐点売上高(売上数量)」「ブレーク・イーブン・ポイント(BEP)」を常に意識しながら、右手でコスト発生高、左手で販売数量を同時に測ることで、目標利益の達成を目指します。
監査報告書のテンプレート書式です。資料の調査を行い、貸借対照表、損益計算書、株主資本等変動計算書その他の付属明細書について、会社の財産および損益の状況を適正に表示していると明記しています。監査報告書の雛形が無料でダウンロードできます。
- 件
「単年度(P-L)推移02(Blue)」は、青(ブルー)を基調としたパワーポイントのテンプレート書式です。 年度ごとに損益計算(P/L)を棒グラフで表示し、収入と支出を数字で別の表に記載します。 損益計算の推移を確認するパワーポイントのテンプレートです。 パワーポイント形式ですので、個々にカスタマイズや編集が可能となり、自分だけのオリジナルなデザインの資料を手軽に作成できます。 また、このテンプレートは無料でダウンロードできますので、どうぞ気軽に活用して、魅力的なプレゼンテーションを実現してください。
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
- 件
 [業種]
サービス
女性/40代
2026.11.10
ハイハイレースに使用させて頂きます♡ 可愛いから皆さん喜ばれると思います꒰ ¨̮͚ ꒱♪ْ︎˖⋆︎
[業種]
サービス
女性/50代
2026.10.25
親の介護をすることになり、自分の生活費全般と母にかかる介護の毎月の収支がわからず手探り状態で、家計簿を分けてどのくらい介護生活に使っているのか知りたかったので、 分かりやすいフォーマットと入力しやすそうだと思いまして、ダウンロードさせていただきました。ありがとうございます。
[業種]
その他
女性/50代
2026.10.09
ダウンロードさせて頂きました。とても助かりました。 出来れば、令和8年分に対応分を作成して頂けますと助かります。
[業種]
病院
女性/70代
2026.08.24
ありがとうございます。時々使わせて頂いています。今回はこちらの家系図作成ツールを使わせて下さいね。<(_ _)>
経営・事業運営 営業・販売 経理・会計・税務 人事・労務 総務・社内業務 法務・契約 企画・マーケティング 業務管理・IT 社外文書・ビジネス文例 キャリア・生活文書 はがき・カード 画像・イラスト・図形素材 AIプロンプト
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド


建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。