【改正民法対応版】(借地借家法23条2項の規定による)「事業用定期借地権設定に関する覚書」(連帯保証人あり・三者間契約)


/4

- ダウンロード数
- 3
- レビュー
-
 - 件
- ありがとう
- 748
借地借家法で定める借地権は、まず大きく分けて、①更新のある普通借地権②更新がなく一定の期間の経過により当然に消滅する定期借地権③一時使用目的の借地権とがあり、さらに、定期借地権には、一般定期借地権、事業用定期借地権、建物譲渡特約付借地権があります。 借地借家法施行後(平成4年8月1日施行)に設定された借地権で、事業用の建物のみ(居住用建物を除く)の所有を目的とし、存続期間を10年以上30年未満として借地権を設定する場合、これを借地借家法23条2項の事業用定期借地権といい、借地借家法3条~8条(更新、期間延長等の規定)、13条(建物買取請求の規定)、18条(建物再築の裁判所の許可)の規定は適用されないことになっています。 事業用定期借地権(借地借家法23条1項)の方は、契約に特約を付すことにより、①契約の更新をしない②存続期間の延長がない③建物買取請求をしないこととしますが、これに対して、事業用定期借地権(借地借家法23条2項)は、そもそも上記借地借家法の規定が適用にならないという法律構成になっています。ただし、適用外のこれら規定を、当事者があらためて特約で定めることができるか否かは各条ごとに検討すべきとされています。なお、事業用定期借地権の設定契約は、公正証書にてしなければなりません。 本覚書は、上記の借地借家法23条2項に基づく、存続期間を10年以上30年未満とする事業用定期借地権の設定契約を公正証書で締結するたえの覚書の雛型です。また、連帯保証人の定めもある三者間の覚書となっております。(連帯保証人の定めのない二者間の覚書は、別途ご用意しております。) 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的・借地借家法23条2項の規定による事業用定期借地権) 第2条(使用目的) 第3条(借地権の存続期間) 第4条(賃料) 第5条(保証金) 第6条(禁止制限事項) 第7条(費用の負担) 第8条(建物の賃貸) 第9条(契約解除) 第10条(原状回復義務) 第11条(登記申請) 第12条(連帯保証人) 第13条(公正証書による契約の締結) 第14条(合意管轄) 第15条(協議)

レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
ペットの飼育を止めるよう請求する場合の内容証明

ペットの飼育を止めるよう請求する場合の内容証明
ペットの飼育を止めるよう請求する場合の内容証明とは、家主が、借家人に対して、ペットの飼育を止めるよう請求する場合の内容証明
- 件
仕入・買掛残高管理_01_不動産業
仕入・買掛残高管理_01_不動産業
商品・サービスの仕入伝票、支払金額を入力・発行・管理するExcel(エクセル)システム。残高集計および仕入先別、商品別、担当者別の仕入集計ができます。A4縦(決済方法5件/不動産業向け)【消費税8%対応済み】
- 件
(新型コロナウイルスの影響による)賃料支払いの猶予要望書(個人用)

(新型コロナウイルスの影響による)賃料支払いの猶予要望書(個人用)
新型コロナウイルスの世界的流行により、勤務先が休業状態となり収入状況が悪化してしまった個人様向けの「賃料支払いの猶予要望書」雛型です。 2020年3月31日付で国土交通省から出された「テナントの賃料の支払いについて柔軟な措置の実施の検討要請」は事業主である借主を対象にしています(2020年4月14日現在)が、民間賃貸住宅を借りている個人にも適用すべきとの世論も高まっている点にも言及しております。 適宜ご編集の上でご利用いただければと存じます。
- 件
【改正民法対応版】代価弁済請求書

【改正民法対応版】代価弁済請求書
抵当権が付いている不動産が第三者に譲渡された場合に、債権者の請求に応じてその抵当権者にその代価を弁済することで抵当権が当該第三者のために消滅する制度を代価弁済といいます。 本書は、上記の代価弁済を要求するための「代価弁済請求書」雛型です。適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。
- 件
【改正民法対応版】死因贈与契約書(公正証書用)
【改正民法対応版】死因贈与契約書(公正証書用)
死因贈与とは、贈与する側の死亡を条件として、相手に特定の財産を贈与する旨の契約です。したがって、贈与する側と贈与を受ける側との合意の上で行われます。贈与契約は、口約束でも成立しますので、契約書を作成していないからといって死因贈与が成立しないわけではありません。 しかし、財産を譲り渡すことは重大な意思表示であるため、口約束の場合、亡くなった人の真意と認められないリスクがあります。また、そもそも口約束だと、死後に死因贈与の約束をしたことの証明が困難になるでしょう。 このため、死因贈与をする際には贈与契約書を作成するべきです。また、後からトラブルが起きないよう、公正証書の形式とすることがおすすめです。 例えば、不動産の死因贈与では、生前に始期付所有権移転仮登記を行うことができます。公正証書でこれを定めた場合には、贈与を受ける側が単独で仮登記申請ができるようになります。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(目的) 第2条(仮登記申請手続) 第3条(執行者)
- 件
所得税青色申告決算書(不動産所得用)【令和7年分用】
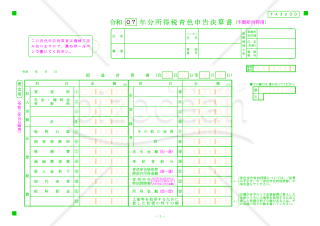
所得税青色申告決算書(不動産所得用)【令和7年分用】
不動産賃貸収入などの不動産所得を青色申告で申告する際に用いる書式です。損益計算書、不動産所得の収入・経費内訳、減価償却費の計算、貸借対照表まで一式で入力できる構成となっており、必要な情報を抜け漏れなく記入しやすい体裁になっています。 ■青色申告決算書(不動産所得用)とは 不動産所得がある青色申告者が、確定申告に必要な収入金額、必要経費、減価償却費、資産・負債の状況等を整理し、確定申告書に添付する青色申告決算書(不動産所得用)を作成する際に用いる書式です。 ■利用シーン <会社員が副業の賃貸収入を申告するとき> 給与所得に加えてアパート・駐車場などの賃貸収入がある会社員・役員の方が、確定申告で不動産所得の青色申告決算書を作成するときに使えます。 <将来の税務調査や融資に備え記録を残したいとき> 収入内訳や減価償却費、地代家賃・借入金利子・税理士報酬などの明細を形式的に整えておくことで、税務調査対応や金融機関への説明資料としても活用できます。 ■作成・利用時のポイント <賃貸物件ごとに収入・保証金を整理> 貸家・貸地の別、所在地、賃借人、契約期間、賃料等を物件ごとに記載し、合計額が損益計算書の収入欄と一致するように確認しましょう。 <減価償却資産の明細を正確に記入> 建物や設備などの取得年月・取得価額・耐用年数・償却方法を明細欄に入力し、本年分の償却費および貸付割合を正しく反映させることで、必要経費計上の根拠を明確にできます。 <貸借対照表で期首・期末残高を整合> 現金預金・未収賃料・借入金・保証金・元入金などを期首・期末で整理し、青色申告特別控除前の所得金額とのつながりを意識して記入することで、帳簿全体の整合性を確保できます。 ■利用メリット <ダウンロードしてすぐに使える> 保存後すぐに印刷して利用できます。 <レイアウトが崩れにくく印刷向き> PDF形式のため、表示環境が変わってもレイアウトや文字配置を維持しやすく、印刷時のズレや体裁崩れを抑えながら扱えます。 ※出典:国税庁(https://www.nta.go.jp/)
大カテゴリー
契約書カテゴリーから探す
取引基本契約書 コンサルティング契約書・顧問契約書 解約通知書・契約解除通知・契約解除合意書 業務提携契約書 贈与契約書 請負契約書 譲渡契約書 利用規約 投資契約書・出資契約書 リース契約書 賃貸契約書・賃貸借契約書 金銭消費貸借契約書 売買契約書 販売店・代理店契約書 債務承認弁済契約書・債務弁済契約書 M&A契約書・合併契約書 使用貸借契約書 NDA・機密保持契約書・秘密保持契約書 業務委託契約書
カテゴリーから探す
Googleドライブ書式 マーケティング 売上管理 中国語・中文ビジネス文書・書式 経営・監査書式 請求・注文 社外文書 業務管理 社内文書・社内書類 経営企画 トリセツ 人事・労務書式 経理業務 営業・販売書式 契約書 コロナウイルス感染症対策 リモートワーク 製造・生産管理 企画書 英文ビジネス書類・書式(Letter) 業種別の書式 その他(ビジネス向け) 総務・庶務書式 法務書式 経理・会計・財務書式 マーケティング・販促・プロモーション書式
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。