重要なお知らせ
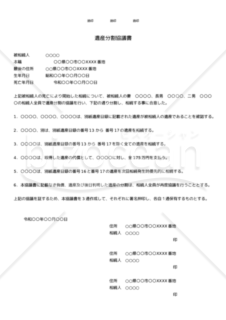
遺産分割協議書サンプル


/3

- ダウンロード数
- 1,451
- レビュー
-
 - 件
- ありがとう
- 135
別途公開済の 遺言書_遺産分割協議書_共用目録リスト (エクセル)と一緒にご利用ください。 本書式を使い、独力で 遺産分割協議、準確定申告、相続税申告、相続登記 を完了出来ました。

レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
遺産分割協議書02
遺産分割協議書02
遺産分割の協議によってどの遺産が誰に分割されたかを証明するための書類
遺言書(自筆証書遺言書)
遺言書(自筆証書遺言書)
遺言書(自筆証書遺言書)の記載例です。自筆証書遺言書とは、その名の通り遺言者本人が作成する遺言書のことをいいます。 遺言者によって遺言書の全文、日付及び氏名のすべてを自書し、これに押印して作成する必要があります。
- 件
財産目録(自筆証書遺言書別紙目録)

財産目録(自筆証書遺言書別紙目録)
自筆証書遺言を作成する人が、相続させる財産の内容を一覧にして遺言書に添付する場面で使う「財産目録(自筆証書遺言書別紙目録)」のテンプレートです。不動産(土地の所在・地番・地積、建物の所在・家屋番号・種類・構造・床面積)、株式の銘柄・種類・数量、預貯金の金融機関名・口座番号などを項目ごとに記載する構成になっています。ファイル形式はWordで、記載する財産の種類や数に応じて自由に編集できます。無料でダウンロードでき、財産目録の項目立てをゼロから考える手間を省けます。 ■財産目録(自筆証書遺言書別紙目録)とは 自筆証書遺言に添付し、相続させる財産の内容を具体的に一覧化する書面です。民法の改正により目録部分は自書でなくパソコン等での作成が認められていますが、目録の各ページに遺言者本人の署名と押印が必要です。 ■テンプレートの利用シーン <不動産を含む財産の整理> 土地の所在や地積、建物の家屋番号や床面積などをまとめて記載したい場面で使えます。 <株式や預貯金の記載> 株式の銘柄・数量や預貯金の金融機関・口座番号を整理して記載する場面に活用できます。 <自筆証書遺言の作成準備> 遺言書本文とは別に財産目録を添付する形式で自筆証書遺言を作成する場面でも使えます。 ■利用・作成時のポイント <各ページへの署名押印を忘れない> パソコンで作成した目録は毎ページに署名と押印が必要なため、印刷後に必ず確認します。 <財産情報を登記簿等で確認> 土地の地番や建物の家屋番号は登記簿を確認し、正確に記載します。 <遺言書本体との一体性を明確にする> 目録であることが分かるよう、遺言書本文側で「別紙目録記載の通り」等と参照しておきます。 ■テンプレートの利用メリット <記載漏れの防止> 不動産・株式・預貯金の項目があらかじめ記載されているため、財産情報の記載漏れを防ぎます。 <作成時間の短縮> 目録の項目構成が整っているため、財産目録の準備にかかる時間の削減に繋がります。 ※本テンプレートは汎用例です。最新の法令を確認し、必要に応じて弁護士など専門家にご相談のうえご利用ください。
- 件
遺産分割協議書(不動産)
遺産分割協議書(不動産)
相続登記が未了の不動産についての相続登記用、また第三者に売却する際にご活用ください(本書は相続人2名の例で作成しております)。 相続登記が未了の不動産を他人に売却(所有権移転登記)する際は、一旦相続人へ所有権を移してから、第三者へ所有権移転登記を行う必要があります(相続人への所有権移転登記と第三者への所有権移転登記は同日に行う事ができます)。 遺産分割協議書は、不動産以外にも、株式や預金等の金融資産も含め、1枚で作成するケースもありますが、法務局での登記が必要となる不動産に関しては、実務上別で作成されることが多々ありますので、そういった際にご活用ください。 ★Point★ 本書「遺産分割協議書」に加え各相続人の「印鑑証明書」も取得・保管ください。 また、相続人が被相続人の法定相続人である旨を証するための書類として、 ●被相続人の戸籍全部事項証明書(出生~亡くなるまで)・住民票の除票 ●各相続人の戸籍全部事項証明書・住民票 ●対象不動産の固定資産評価証明書 について、行政各機関から取得が必要になるため、印鑑証明書の取得と併せて取得しておくと便利です。
- 件
【改正民法対応版】寄与分を定める遺産分割協議書
【改正民法対応版】寄与分を定める遺産分割協議書
本雛型は、2020年4月1日施行の改正民法に準拠し、寄与分を考慮した遺産分割協議を円滑に進めるための雛型です。 本雛型は、相続人の特別な寄与を適切に評価し、公平な遺産分割を実現することを目的としています。 遺産の範囲、評価額、具体的相続分、分割方法など、必要な要素を網羅しつつ、諸手続や協力義務、紛争解決方法を明記することで、将来的なトラブルを未然に防止します。 本雛型を活用することで、寄与分の適切な評価と反映による公平な遺産分割の実現、相続人間の合意形成プロセスの円滑化、そして将来的な紛争リスクの軽減の一助となれば幸いです。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(寄与分の認定) 第2条(遺産の範囲及び評価額) 第3条(具体的相続分) 第4条(遺産の分割方法) 第5条(諸手続) 第6条(協力義務) 第7条(紛争解決)
- 件
(遺留分侵害額に相当する金額を相続税控除後の手取り額で合意するための)合意書
(遺留分侵害額に相当する金額を相続税控除後の手取り額で合意するための)合意書
この合意書の雛型は、家族間での相続に関する話し合いをスムーズに進めるための雛型です。 注目すべき点は、「遺留分侵害額に相当する金額を相続税控除後の手取り額で合意する」という考え方です。 これは、相続の公平性を確保しつつ、実際に受け取る金額を明確にするという、とても実践的なアプローチです。 この方法の良さを分かりやすく説明しましょう。 通常、遺留分侵害額を計算する際には、相続税を考慮せずに金額を決めることが多いのです。 しかし、実際には相続税を支払った後の金額が手元に残るわけです。 この雛型では、その「手取り額」で合意することを提案しています。 つまり、「税金を引いた後、実際にいくら受け取れるのか」という、誰もが本当に知りたい金額をはっきりさせるのです。 例えば、遺留分侵害額が1000万円だとします。普通ならここで話が終わってしまいますが、この方法では相続税(仮に200万円とします)を差し引いた800万円を「確定額」として合意するのです。 これなら、実際に手元に残る金額が明確になり、後々の誤解や不満を防ぐことができます。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(前文) 第2条(目的) 第3条(遺留分侵害額の確定) 第4条(支払い) 第5条(遺留分減殺請求権の放棄) 第6条(相続財産の範囲) 第7条(税務処理) 第8条(秘密保持) 第9条(地位の譲渡禁止) 第10条(完全合意) 第11条(分離可能性) 第12条(変更) 第13条(準拠法) 第14条(紛争解決) 第15条(その他)
- 件
大カテゴリー
カテゴリーから探す
メッセージカード・グリーティングカード 年賀状・年賀はがき 季節の挨拶状 カレンダー お知らせ 展開図・クラフト その他(はがき・カード)
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。