カテゴリーを選択してください

Dialog

条件を指定して検索

書式検索

選択中の書式条件

大カテゴリー
カテゴリー
未選択
価格
ファイル形式
利用されやすい部署

監査 の書式テンプレート・フォーマット

価格:全て ファイル形式:全て 利用されやすい部署:全て

大カテゴリー

カテゴリー
価格
ファイル形式
もっとみる
利用されやすい部署
もっとみる
フリーワード

497件中 361 - 380件

画像を大きくする
  • 危険有害業務管理規程

    危険有害業務管理規程

    工場や建設現場、製造業の事業所で働く人たちにとって、高いところでの作業や狭くて空気が薄い場所での作業、塗料・シンナーなどの薬品を使う作業は、一歩間違えれば命に関わる重大な事故につながります。 そうした危険な作業をどう管理するか、社内のルールとして文書化しておくことは、従業員を守るためにも、会社としての責任を果たすためにも欠かせません。 この書式は、そのような「危険を伴う特殊な作業」の管理方法を社内規程として整備するための雛型です。 高所作業・密閉空間作業・有機溶剤などの化学物質取扱い・電気や熱などのエネルギー危険作業・重量物やロボットを使う機械作業まで、現場で実際に起こりうる場面を幅広くカバーしており、全12章・第64条で構成されています。 作業前の許可手続き、保護具の基準、緊急時の連絡体制、事故が起きたときの調査手順に至るまで必要な事項を網羅しています。別表として高所作業許可申請書・密閉空間作業許可申請書・有機溶剤作業前チェックリスト・危険有害業務従事者名簿・緊急連絡網の5種類の様式もセットで収録しており、規程本体だけでなく現場で使う書類もすぐに活用できます。 使用する場面としては、安全衛生管理体制を一から整えたい会社が社内規程を新たに作るとき、既存のルールを体系的に整理したいとき、新しい工場・製造拠点を立ち上げるタイミングなどが典型的です。外部から監査や調査が入る際に「きちんとしたルールがある」と示す目的でも活用されています。 【章タイトル】 第1章 総則 第2章 高所作業管理 第3章 密閉空間作業管理 第4章 有機溶剤等化学物質取扱管理 第5章 特定化学物質・粉じん作業管理 第6章 電気・熱・放射線等エネルギー危険作業管理 第7章 重量物・機械作業管理 第8章 請負・外注業者管理 第9章 教育・訓練 第10章 緊急時対応 第11章 記録・保存・監査 第12章 雑則

    - 件
  • 化学物質管理規程

    化学物質管理規程

    化学物質管理規程とは、工場・製造業・研究施設・建設現場など、業務のなかで薬品や溶剤、洗浄剤といった化学物質を日常的に扱う職場が、その取り扱いルールを社内で統一するために整備する規程書です。 どんな化学物質を買うときに何を確認すべきか、保管場所はどうするか、万が一こぼれたり漏れたりしたときにどう動けばいいか。そういった「困ったときの判断基準」をまとめたのがこの書式です。 労働安全衛生法や消防法など、化学物質の取り扱いに関係する法令は複数にまたがっており、担当者が変わるたびにルールがバラバラになりがちですが、この規程があることで組織としての対応が統一されます。 この書式が特に役立つのは、「いままで担当者の経験頼みで乗り切ってきたが、そろそろ文書化したい」「新しい工場や事業所を立ち上げるタイミングで社内ルールを整えたい」「監督官庁の調査や取引先からの審査に備えて管理体制を整備したい」といった場面です。 内容は全7章・全26条で構成されており、SDS(安全データシート)の入手から登録・管理、日常の取り扱い手順、漏洩時の初動対応フロー、教育訓練まで、化学物質管理に必要な一連の流れをカバーしています。 別紙として「化学物質管理台帳」と「漏洩事故報告書」の様式もセットで収録しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(管理体制) 第5条(SDSの入手と確認) 第6条(SDSの登録と管理) 第7条(SDSの定期見直し) 第8条(取扱いの基本原則) 第9条(保護具の使用) 第10条(保管・貯蔵) 第11条(使用前確認と作業手順) 第12条(移送・運搬) 第13条(廃棄) 第14条(漏洩時の基本方針) 第15条(漏洩発生時の初動対応) 第16条(負傷者への応急措置) 第17条(漏洩物の封じ込め・流出防止) 第18条(漏洩後の除染・廃棄処理) 第19条(報告義務) 第20条(事故調査と再発防止) 第21条(教育訓練) 第22条(定期点検) 第23条(内部監査) 第24条(違反への対応) 第25条(規程の改廃) 第26条(準拠法令) 別紙様式第1号(化学物質管理台帳) 別紙様式第2号(漏洩事故報告書)

    - 件
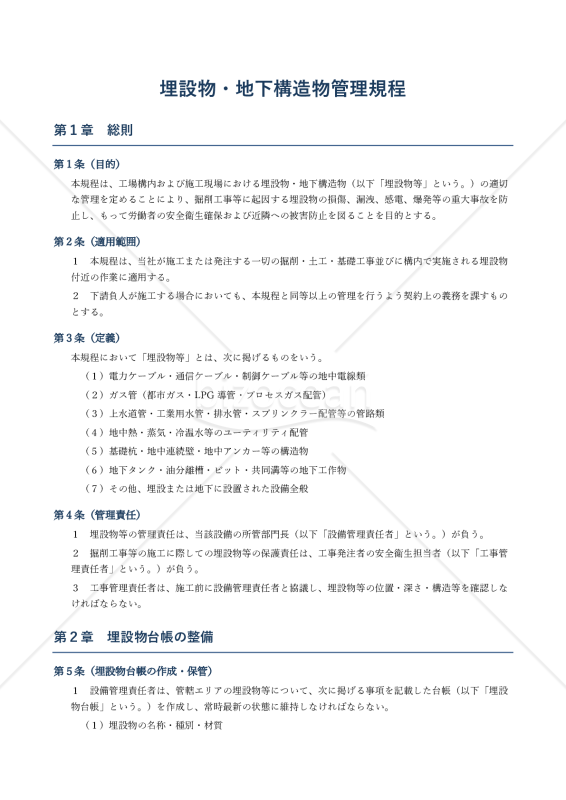
  • 埋設物・地下構造物管理規程

    埋設物・地下構造物管理規程

    工事や建設作業で地面を掘る際、最も怖いのが「地中に何が埋まっているかわからない」という状況です。 ガス管・電力ケーブル・水道管など、目に見えない設備が地下に張り巡らされている現場で、事前の確認を怠ったまま重機を入れてしまうと、破裂・漏電・火災といった深刻な事故につながりかねません。 この書式は、そうした地下埋設物に関する社内管理の仕組みを整えるための規程です。 「どの部署が管理責任を持つか」「掘削前に何を調べればよいか」「工事中に埋設物を傷つけないためにどう作業するか」「万が一損傷させてしまったらどう対応するか」これらを一通りカバーしています。 建設業・製造業・プラント・工場管理など、敷地内や工事現場で土木・掘削作業が発生するあらゆる現場で活用できます。 規程の整備は、現場の安全を守るだけでなく、労働安全衛生法や建設工事に関する各種ルールへの対応という観点からも欠かせない取り組みです。とはいえ、ゼロから文章を書き起こすのは時間も手間もかかります。この書式をそのまま使う、あるいは自社の体制に合わせて一部を書き換えるだけで、すぐに整った規程が完成します。 全22条で構成されており、台帳整備・掘削前調査・施工中の保護措置・事故対応・記録の保存まで、実務の流れに沿った内容になっています。Word形式(.docx)でご提供しますので、社名・部門名・担当者名などを自由に書き換えて使っていただけます。特別な知識がなくても編集できる設計です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(管理責任) 第5条(埋設物台帳の作成・保管) 第6条(台帳の更新) 第7条(事前調査の実施) 第8条(危険箇所の特定と区分) 第9条(試掘の実施) 第10条(施工計画書への反映) 第11条(機械掘削の制限) 第12条(埋設物の防護措置) 第13条(作業員への教育・周知) 第14条(監視員の配置) 第15条(夜間・悪天候時の施工管理) 第16条(緊急措置) 第17条(事故報告・原因究明) 第18条(記録の作成・保存) 第19条(定期監査) 第20条(協力会社への適用) 第21条(規程の改廃) 第22条(施行)

    - 件
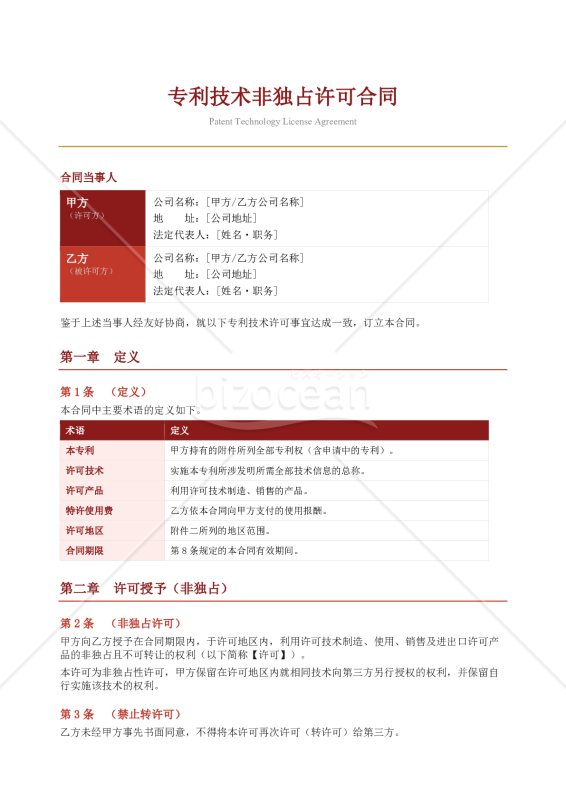
  • 〔参考和訳付〕专利技术非独占许可合同(特許技術非独占ライセンス契約書)〔非独占ライセンス付与型〕

    〔参考和訳付〕专利技术非独占许可合同(特許技術非独占ライセンス契約書)〔非独占ライセンス付与型〕

    自社が持つ特許技術を複数の中国企業に使わせたい。あるいは中国側が保有する技術を、自社だけでなく他社も使える形で利用したい。 そういった場面で力を発揮するのが、この書式です。ひとつの技術をひとつの会社だけに縛る独占ライセンスとは異なり、技術を持つ側が複数の相手に同じ権利を与えられるのが「非独占ライセンス」の特徴です。 この書式は、中国語(简体字)を原文とし、後半に日本語の参考和訳を添付した二部構成になっています。中国側のパートナーと内容を一緒に確認する際も、言葉の壁を気にせず進められます。「解釈が分かれた場合は中国語原文を優先する」旨も契約の中に明記されているので、後から「そんなつもりじゃなかった」というすれ違いも防げます。 契約の中身は、技術の使用料(ロイヤルティ)の計算方法や支払い時期、毎期の売上報告の義務、帳簿の確認権といった、お金まわりの取り決めをしっかりカバーしています。 さらに、知った情報を他に漏らさないための秘密保持、ライセンスされた技術の使用範囲の制限、第三者に勝手に権利を渡してはいけないといったルールも盛り込まれています。ライセンス期間の設定や自動更新の条件など、契約の「期限まわり」も整理されています。 たとえばこんな場面で使われます。日本の研究機関や企業が開発した素材・製法・ソフトウェアの特許を、複数の中国メーカーに有償で使わせるとき。 ライセンスビジネスの入口として、まず非独占から始めて様子を見たいときにも適しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(定義) 第2条(非独占的実施許諾) 第3条(サブライセンスの禁止) 第4条(改良発明) 第5条(ロイヤルティの計算・支払) 第6条(報告義務) 第7条(監査権) 第8条(有効期間) 第9条(技術保証・権利の有効性) 第10条(秘密保持) 第11条(技術の使用制限) 第12条(第三者による侵害) 第13条(第三者からの侵害主張) 第14条(解除) 第15条(終了の効果) 第16条(準拠法・紛争解決) 第17条(言語・正本) 第18条(権利義務の譲渡禁止) 第19条(完全合意・変更) 第20条(反社会的勢力の排除)

    - 件
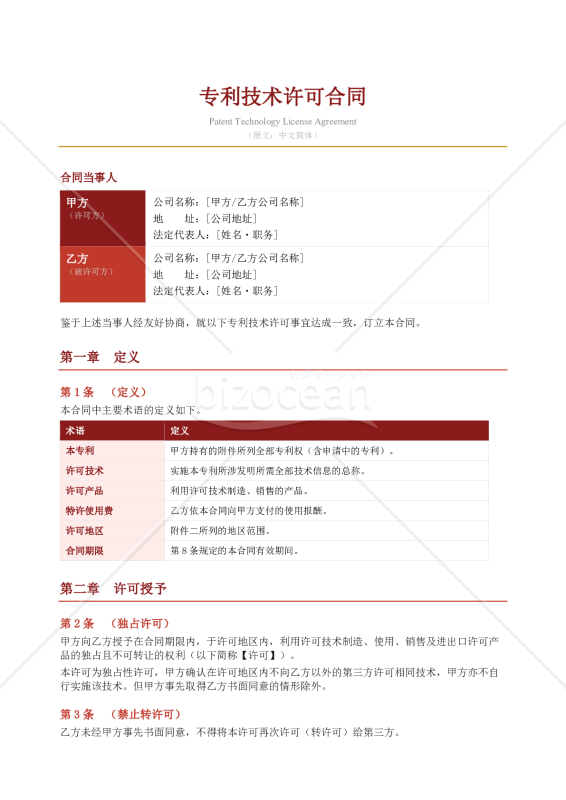
  • 〔参考和訳付〕专利技术许可合同(特許技術ライセンス契約書)〔独占的ライセンス付与型〕

    〔参考和訳付〕专利技术许可合同(特許技術ライセンス契約書)〔独占的ライセンス付与型〕

    自社で開発した特許技術を中国企業に使わせてあげたい。あるいは逆に、中国企業が持つ技術を自社で使いたい。 そんなとき、口約束だけでは後から「話が違う」というトラブルになりがちです。本書式は、そうした特許技術のライセンス(使用許諾)を結ぶ際に必要な取り決めを、中国語(简体字)と日本語の両言語でひとつの文書にまとめたものです。 原文は中国語(简体字)、後半には参考和訳の日本語版が続く構成になっているので、中国側のカウンターパートとも内容をスムーズに確認し合えます。 「法的効力は中国語原文が優先する」という旨も条文に明記しており、言語の違いによる解釈のズレを防ぐ仕掛けも入っています。 特許ライセンスで特に大切なのは、「誰が・どこで・何をしてよいのか」を細かく決めることです。 本書式では「独占的ライセンス(一社にだけ使わせる形)」を前提としており、使用料(ロイヤルティ)の計算方法・支払時期・最低保証額、さらに売上の報告義務や帳簿の確認権まで盛り込んでいます。 契約の期間・自動更新の条件、秘密情報の取り扱い、競合品を作ってはいけない期間なども設定できるようになっています。 たとえばこんな場面で役立ちます。日本の中小メーカーが製造ノウハウを中国の生産パートナーに提供してロイヤルティを受け取りたいとき。大学や研究機関の技術を中国のスタートアップに使わせたいとき。逆に、中国企業の特許技術を日本側が独占的に使う権利を確保したいとき。 いずれも、口約束や簡単なメモだけでは後々の揉め事につながりかねない場面です。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(定義) 第2条(独占的実施許諾) 第3条(サブライセンスの禁止) 第4条(改良発明) 第5条(ロイヤルティの計算・支払) 第6条(報告義務) 第7条(監査権) 第8条(有効期間) 第9条(技術保証・権利の有効性) 第10条(秘密保持) 第11条(競業禁止) 第12条(第三者による侵害) 第13条(第三者からの侵害主張) 第14条(解除) 第15条(終了の効果) 第16条(準拠法・紛争解決) 第17条(言語・正本) 第18条(権利義務の譲渡禁止) 第19条(完全合意・変更) 第20条(反社会的勢力の排除)

    - 件
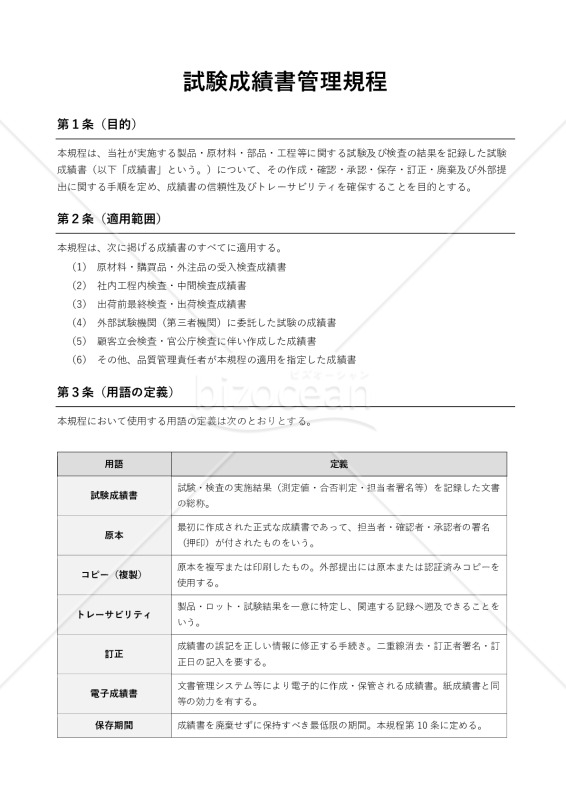
  • 試験成績書管理規程

    試験成績書管理規程

    製品を出荷したあとで、「あのときの検査結果、どこに保管してある?」と慌てて探した経験のある方は、意外と多いのではないでしょうか。 試験や検査の結果をきちんと記録・保存する仕組みがないと、品質トラブルが起きたときの原因追跡や、取引先・審査機関への説明が一気に難しくなります。 この書式は、そういった「記録の管理があやふや」な状態を解消するための社内規程のひな型です。 具体的には、試験や検査を終えたあとに作成する「試験成績書」について、誰がどのように書くか、誰が確認して承認するか、いつまでどこに保管するか、外部に提出するときはどうするか、といった一連のルールをまとめたものです。 難しい専門知識がなくても運用できるよう、表やフロー(流れ)の説明を多く取り入れた構成になっています。 使い道は幅広く、製造業・食品加工業・部品メーカーはもちろん、ISO 9001の取得・維持を目指している会社、取引先から品質管理体制の整備を求められている会社、あるいは行政の立入検査や顧客監査に備えたい会社にも、そのまま活用していただけます。 受入検査・工程内検査・出荷前検査・外部委託試験など、さまざまな検査場面をひとつの規程でカバーしています。 ファイル形式はWord(.docx)なので、会社名・部署名・施行日・保存期間の年数などを自分の会社の実情に合わせて書き換えるだけで完成します。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(用語の定義) 第4条(成績書の種類と書式) 第5条(必須記載事項) 第6条(作成手順) 第7条(成績書の訂正手順) 第8条(外部への提出管理) 第9条(保管方法) 第10条(保存期間) 第11条(廃棄手順) 第12条(不適合発生時の対応) 第13条(内部監査及び定期レビュー) 第14条(教育・訓練) 第15条(管轄及び改定)

    - 件
  • 監事委任契約書(公益社団法人用)

    監事委任契約書(公益社団法人用)

    公益社団法人の監事は、単に法人内部をチェックするだけでなく、「公益認定」という国や都道府県から受けた資格が維持されているかどうかまで確認する責任を担っています。この書式は、そうした公益社団法人の監事に就任する人と法人との間で交わす委任契約書のひな型です。 監事の仕事をざっくり言えば、理事がきちんと仕事をしているか、お金の流れに問題がないかを外側から目を光らせる役割です。ただ、公益社団法人の場合はそれだけでは足りません。 たとえば、収益のうち一定割合以上を公益目的の事業に使っているか、役員報酬が不当に高くなっていないか、特定の親族が役員を占めすぎていないかといった、公益認定を維持するための条件も継続的に確認することが求められます。 この書式には、そうした公益社団法人ならではの監査義務もしっかり条文に盛り込まれています。 使う場面としては、新たに監事を選任するとき、任期満了にともなって再任するとき、あるいはこれまで書面を整えていなかった法人が改めて体裁を整えたいときなどが典型的です。業界団体、職能団体、学術系の法人など、公益社団法人として活動しているところであれば幅広く活用できます。 契約書は全9条で構成されており、監事としての義務と独立性の確保、通常の監査職務、公益認定に関する監査、行政庁(内閣府または都道府県)への対応協力、報酬・退職金の取り扱い、機密保持、任期、解任・辞任のルールまでをカバーしています。 Wordファイルなので、法人名・氏名・報酬額・任期年数など●の部分を書き換えるだけで使い始められます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(乙の義務) 第3条(監査の職務) 第4条(公益認定に関する監査) 第5条(行政庁への届出・報告への協力) 第6条(報酬等) 第7条(機密保持) 第8条(任期) 第9条(解任・辞任)

    - 件
  • 監事委任契約書(一般財団法人用)

    監事委任契約書(一般財団法人用)

    一般財団法人には、理事が仕事をきちんとこなしているか、お金の流れに問題がないかを外側からチェックする「監事」という役職があります。 この書式は、その監事に就任する人と法人との間で交わす委任契約書のひな型です。 監事は理事と同じく評議員会の決議によって選ばれますが、理事とは違い日常の業務執行には関わりません。 その代わり、理事の仕事ぶりを監視し、おかしなことがあれば理事会に出席して意見を言ったり、場合によっては評議員会の招集を求めたりする権限を持っています。 独立した立場でチェック役を担う存在なので、理事や使用人と兼任することは認められておらず、この契約書にも「誠実かつ独立した立場で職務を行う」という文言が明記されています。 使う場面としては、監事を新たに選任するとき、任期満了にともなって再任するとき、あるいはこれまで書面を整えていなかった財団が改めて体裁を整えたいときなどが考えられます。 奨学金財団、地域振興財団、文化・学術目的の財団など、一般財団法人として活動しているところであれば業種を問わず活用できます。 契約書は全7条で構成されており、監事としての義務と独立性の確保、具体的な監査の職務内容(監査報告書の作成・評議員会への提出、評議員会招集請求権など)、報酬・退職金の扱い、機密保持、任期、解任・辞任のルールまでをひとまとめにカバーしています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(乙の義務) 第3条(監査の職務) 第4条(報酬等) 第5条(機密保持) 第6条(任期) 第7条(解任・辞任)

    - 件
  • 会計監査人委任契約書(一般財団法人用)

    会計監査人委任契約書(一般財団法人用)

    一般財団法人の規模が大きくなると、外部の専門家に会計のチェックを依頼することが義務付けられる場合があります。 その専門家が「会計監査人」で、監査法人や公認会計士がその役割を担います。 この書式は、法人と会計監査人との間で交わす委任契約書のひな型です。 会計監査人の仕事をひとことで言えば、「お金の流れに問題がないかを独立した立場で確認する人」です。 貸借対照表や正味財産増減計算書といった決算書類が正しく作られているかをチェックし、その結果を監事や評議員会に報告します。 もし不正や法令違反を発見した場合には、監事へ報告する義務も負います。 こうした役割の性質上、法人の経営陣から独立していることが大前提であり、この契約書にもその独立性を守るための条文がしっかり盛り込まれています。 使う場面としては、初めて会計監査人を選任するとき、任期満了にともなって再任するとき、あるいはこれまで口頭だけで進めていた法人が正式な書面を整えたいときなどが典型的です。 奨学金財団や公益目的の財団など、一定規模以上の一般財団法人で実務的に必要になる書式です。 契約書は全9条で構成されており、会計監査人としての資格要件と欠格事由の確認、監査業務の具体的な範囲、年間監査報酬と実費精算のルール、独立性の確保、機密保持、任期と自動再任のみなし規定、解任・辞任・欠格による失職、損害賠償責任まで、実務で必要な事項を網羅しています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(乙の資格) 第3条(会計監査の職務) 第4条(報酬等) 第5条(独立性の確保) 第6条(機密保持) 第7条(任期) 第8条(解任・辞任) 第9条(損害賠償責任)

    - 件
  • 【改正民法対応版】監査役委任契約書

    【改正民法対応版】監査役委任契約書

    株主総会で選任された監査役に対して職務を委任するための監査役・会社間の委任契約書です。 2020年4月1日施行の改正民法に対応しております。 〔条文タイトル〕 第1条(目的) 第2条(乙の地位) 第3条(乙の義務) 第4条(報酬等) 第5条(秘密保持) 第6条(任期)

    - 件
  • 監事委任契約書(一般社団法人用)

    監事委任契約書(一般社団法人用)

    一般社団法人に「監事」という役職があることは知っていても、いざ就任してもらうときにどんな書面が必要なのか、よく分からないまま進めているケースは少なくありません。 この書式は、法人(甲)と監事に就任する人(乙)との間で交わす委任契約書のひな型です。 監事というのは、ひとことで言えば「法人の内部をチェックする人」です。理事が仕事をきちんとこなしているか、お金の流れに問題がないか、そういったことを外側から確認して、必要であれば意見を述べる立場にあります。 代表理事や一般の理事とは別に選ばれ、独立した視点で動くことが求められるため、就任にあたって条件を明文化しておくことが大切です。 使う場面としては、新たに監事を選任したとき、任期満了にともなって再任するとき、これまで口頭だけで済ませていた法人が書面を整えたいときなどが考えられます。 NPOや業界団体、まちづくり法人、同窓会組織など、一般社団法人として活動しているところであれば業種を選ばず活用できます。 契約書は全7条で構成されており、監事としての義務、具体的な監査の職務内容(理事会への出席や監査報告書の作成なども含む)、報酬・退職金の扱い、機密保持、任期、解任・辞任のルールまでをひとまとめにカバーしています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(乙の義務) 第3条(監査の職務) 第4条(報酬等) 第5条(機密保持) 第6条(任期) 第7条(解任・辞任)

    - 件
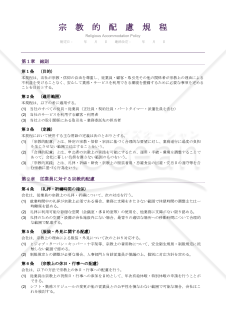
  • 【多言語版】宗教的配慮規程

    【多言語版】宗教的配慮規程

    この書式は、会社が宗教や信仰の違いを持つ従業員・顧客・取引先に対してどのように配慮するかを定めた「宗教的配慮規程」の雛型です。ひとことで言えば、「うちの会社は宗教の違いで誰も不利な思いをさせません」という方針を社内外に明示するための文書です。 近年、外国籍の従業員や多様な信仰を持つスタッフが増え、礼拝の時間や食事制限、服装などについて「どこまで対応すればいいのか」と頭を悩める人事担当者や経営者は少なくありません。また、企業のダイバーシティ推進の一環として、宗教への配慮を明文化しておくことへのニーズも高まっています。この書式は、そういった場面で「とりあえず一から作るのは大変」という方がすぐに使い始められるよう整えたひな型です。 具体的には、礼拝・祈禱のための時間や場所の確保、ヒジャブやターバンなど宗教上の服装の取り扱い、ハラール・コーシャ対応など食事への配慮、宗教的な祝日の休暇申請、従業員からの申出手続きと会社の回答期限、宗教的ハラスメントの禁止と違反時の対応、研修の実施義務まで網羅的にまとめています。 使用場面としては、外国人労働者の採用が増えたタイミングでの社内規程整備、ISO取得や労務監査に向けた文書整備、就業規則の附属規程として追加する場面などが典型的です。 さらに、日本語・英語・中国語(簡体字・繁体字)・韓国語・ベトナム語・タガログ語・ポルトガル語・スペイン語の計9言語を1ファイルに収録しているため、国籍の異なるスタッフへの配布や、多言語対応の社内整備にもそのまま活用できます。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(礼拝・祈禱時間の確保) 第5条(服装・外見に関する配慮) 第6条(宗教上の休日・行事への配慮) 第7条(食事・飲食に関する配慮) 第8条(顧客対応における宗教的配慮) 第9条(施設・設備における配慮) 第10条(宗教的配慮の申出) 第11条(対応手続) 第12条(不服申立て) 第13条(宗教的ハラスメントの禁止) 第14条(違反に対する措置) 第15条(宗教的配慮に関する研修) 第16条(規程の改廃) 第17条(施行) (※ Claudeで生成の上、編集しています。)

    - 件
  • 【GDPR準拠】【参考和訳付】DATA PROCESSING AGREEMENT(データ処理契約)

    【GDPR準拠】【参考和訳付】DATA PROCESSING AGREEMENT(データ処理契約)

    この書式は、EU一般データ保護規則(GDPR)に準拠した「データ処理契約(DPA:Data Processing Agreement)」の英文テンプレートです。 参考和訳も付属しているので、英語だけでは不安な方でも内容を確認しながら使えます。 Word形式(.docx)でのご提供ですので、自社の状況に合わせて自由に編集・加筆いただけます。 そもそもDPAとは何かというと、お客様(データの管理者)と、お客様に代わってデータを扱うサービス提供者(データの処理者)との間で、「あなたの大切な個人データを、うちはこういうルールで安全に取り扱いますよ」という約束事を書面にしたものです。 GDPRでは、この契約の締結が義務づけられています。 たとえば、日本のSaaS企業がEU圏内の企業にサービスを提供する場合や、EU所在の個人ユーザーのデータを扱う場合に必要になります。 最近は「御社のDPAを見せてください」と海外の取引先から求められるケースも増えていて、用意がないと商談が止まってしまうこともあるようです。 本テンプレートは全12条に加えて3つの別紙で構成されています。 個人データの取扱範囲、セキュリティ対策の内容、データ侵害が起きたときの通知ルール、外部委託先(復処理者)の管理、海外へのデータ移転の手続き、監査の進め方など、GDPRが求めるポイントをひと通りカバーしています。 空欄箇所に自社の情報を記入するだけで、実務にそのまま使えるよう起案しました。 海外のクライアントから急にDPAの提出を求められた場面、新規のSaaSサービスを海外展開するにあたって契約まわりを整備したい場面などで、すぐに活用いただけるはずです。 〔条文タイトル〕 第1条(定義) 第2条(適用範囲及び目的) 第3条(処理者の義務) 第4条(データ侵害の通知) 第5条(復処理者) 第6条(国際データ移転) 第7条(監査権) 第8条(データ保護影響評価) 第9条(責任) 第10条(期間及び終了) 第11条(準拠法及び管轄) 第12条(一般条項) 別紙1(処理の詳細) 別紙2(承認済み復処理者) 別紙3(技術的及び組織的措置) (※ Claudeで生成の上、編集しています。)

    - 件
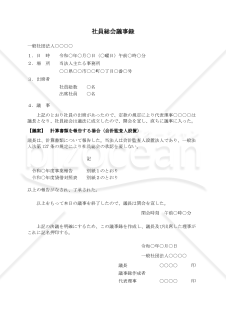
  • 〔一般社団法人用〕理事会議事録(代表理事が職務執行状況を報告する場合)

    〔一般社団法人用〕理事会議事録(代表理事が職務執行状況を報告する場合)

    一般社団法人の代表理事は、自分が行っている業務の状況を定期的に理事会で報告する義務があります。 一般社団法人法では、少なくとも年に2回、つまり半年に1回以上は理事会を開いてこの報告を行わなければならないと決められています。 この報告は単なる形式ではありません。 理事会が代表理事の仕事ぶりをチェックし、法人の運営が適切に行われているか確認するための大事な機会です。 事業がどのくらい進んでいるか、お金の状況はどうなっているか、といったことを他の理事や監事と共有することで、法人全体のガバナンスが保たれます。 そして、この報告を行った事実は議事録として記録に残す必要があります。 「ちゃんと報告義務を果たしていますよ」という証拠になりますし、監査や行政からの確認があった際にも提示を求められることがあります。 この雛型は、代表理事が職務執行状況を報告する理事会の議事録として使える書式です。 開催日時・場所・出席者数といった基本事項に加え、事業の執行状況や財務状況など報告内容を記載する欄を設けています。 議長、出席理事、監事の記名押印欄まで含めた実用的な形式になっています。 Word形式ですので、パソコンで自由に編集できます。 法人名や日付、報告内容をご自身の状況に合わせて書き換えれば、すぐに正式な議事録としてお使いいただけます。 定期的に必要になる書類ですので、ぜひお手元にご用意ください。

    - 件
  • 〔一般社団法人用〕理事会議事録(多額の借財に関する事項を決議する場合)

    〔一般社団法人用〕理事会議事録(多額の借財に関する事項を決議する場合)

    一般社団法人が事業拡大や設備投資などで銀行からまとまった金額を借り入れることがあります。 こうした多額の借入は、代表理事が一人で決めてよいものではなく、理事会できちんと決議を取らなければなりません。 一般社団法人法でも、多額の借財は理事会の決議事項と定められています。 実際に融資を申し込むと、金融機関から「理事会で承認を得た議事録を提出してください」と求められることがほとんどです。 議事録がなければ融資の手続きが進まないわけですから、正確な形式で作成しておく必要があります。 また、後日の監査や税務調査の際にも、借入の経緯を示す記録として大切な役割を果たします。 この雛型は、多額の借財を理事会で決議する際に使える議事録の書式です。 開催日時・場所・出席者数といった基本事項に加えて、借入先の金融機関名、借入金額、金利や返済期間といった借入条件を記載する欄を設けています。 議長である代表理事、出席理事、監事の記名押印欄まで含めた、金融機関への提出にも対応できる形式です。 Word形式でお渡ししますので、パソコンで自由に編集いただけます。 法人名や日付、借入の具体的な内容をご自身の状況に合わせて書き換えるだけで、すぐに正式な議事録としてお使いいただけます。 融資手続きをスムーズに進めるために、ぜひご活用ください。

    - 件
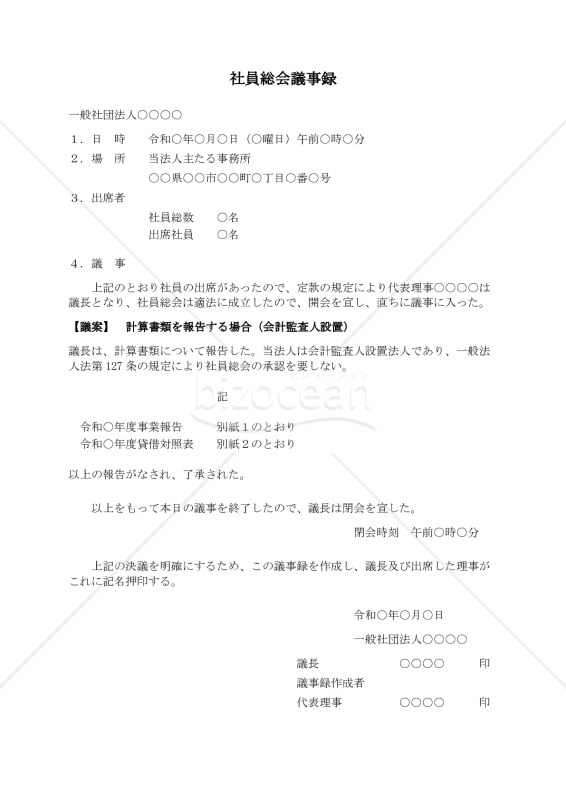
  • 〔一般社団法人用〕社員総会議事録(計算書類を報告する場合・会計監査人設置)

    〔一般社団法人用〕社員総会議事録(計算書類を報告する場合・会計監査人設置)

    一般社団法人を運営していると、毎年の決算後に社員総会を開いて計算書類を報告しなければなりません。 この議事録テンプレートは、会計監査人を置いている法人向けに作成した書式です。 会計監査人を設置している一般社団法人には、ちょっと特殊なルールがあります。 通常の法人であれば、貸借対照表などの計算書類は社員総会で承認を受ける必要がありますが、会計監査人がいる法人の場合は少し違います。 一般社団法人及び一般財団法人に関する法律の第127条により、一定の条件を満たせば社員総会での承認は不要となり、報告だけで済むのです。 つまり、社員総会では「こういう決算内容でした」と説明して了承を得れば足りるわけです。 この雛型は、まさにその報告手続きのための議事録として使えます。社員総会の開催日時や場所、出席した社員の人数、そして事業報告や貸借対照表を報告した旨の記載が盛り込まれています。 会計監査人設置法人であること、法第127条の規定により承認が不要であることも明記されているので、なぜ承認決議ではなく報告なのかが書面上で明確になります。 具体的な使用場面としては、毎年の定時社員総会で計算書類を報告するときに必要になります。 事業年度が終わって決算を締めたあと、監査役や会計監査人のチェックを経て、社員総会で報告するという流れです。 この議事録は、その報告を行った証拠書類として保管しておくことになります。税務調査や登記手続きの際に提出を求められることもありますので、正式な形式で残しておくと安心です。 ファイルはWord形式(.docx)でお渡ししますので、お手持ちのパソコンでそのまま編集できます。 法人名や日付、出席者数などを書き換えて印刷すれば、すぐに使えます。別紙として添付する事業報告書や貸借対照表は、各法人で別途ご用意ください。 会計監査人を置いている法人は規模が大きめのところが多いかと思いますが、だからこそ手続きはきっちりしておきたいもの。 この雛型を活用して、毎年の総会運営をスムーズに進めてください。

    - 件
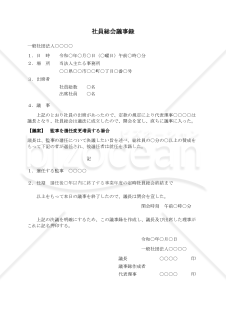
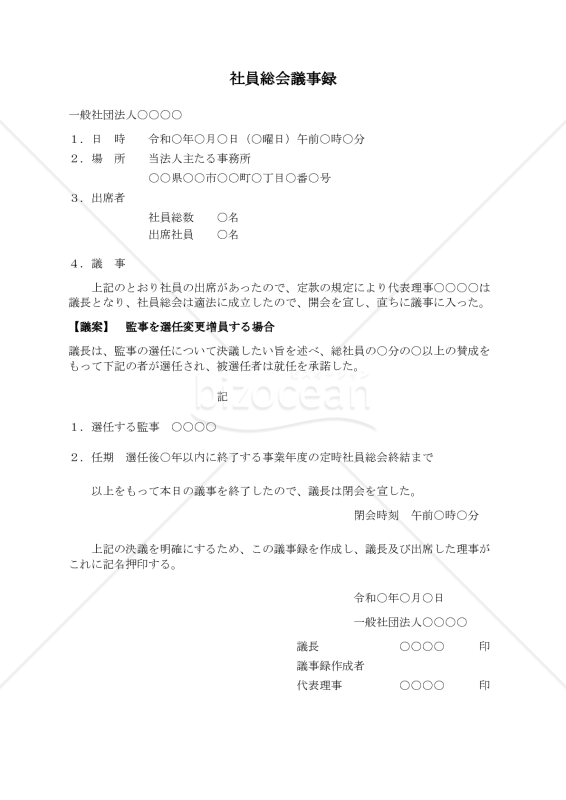
  • 〔一般社団法人用〕社員総会議事録(監事を選任変更増員する場合)

    〔一般社団法人用〕社員総会議事録(監事を選任変更増員する場合)

    一般社団法人で監事を新しく選んだり、交代させたり、人数を増やしたりするときには、社員総会を開いて決議する必要があります。このテンプレートは、そのときに作成する議事録の雛型です。 監事というのは、法人の運営やお金の流れをチェックする役割を担う人のことです。いわば法人内部の監査役のような存在で、理事がきちんと仕事をしているか、会計処理に問題がないかなどを確認します。一般社団法人では監事を置くかどうかは定款で決められますが、監事を置く場合には社員総会で選任することになっています。 実際にこの議事録が必要になるのは、たとえば次のような場面です。法人を設立して最初の監事を選ぶとき。任期が満了して新しい監事を選び直すとき。監事が途中で辞めることになって後任を選ぶとき。事業が拡大して監事の人数を増やしたいとき。こうしたタイミングで社員総会を開催し、監事を選任する決議を行った証拠として、この議事録を作成します。 作成した議事録は法人内部の記録として保管するほか、登記申請の際に法務局へ提出する添付書類としても使われます。監事の就任や変更は登記事項なので、社員総会で決議したことを証明するためにこの議事録が求められるのです。 書式としては、開催日時、場所、出席した社員の数、議事の内容、決議の結果、そして議長と議事録作成者の記名押印欄まで、必要な項目をすべて網羅しています。○印の部分にご自身の法人の情報を入れていただければ、そのまま使用できる形になっています。 こちらのテンプレートはWord形式でご提供しますので、ダウンロード後にパソコンで自由に編集していただけます。法人名や日付、監事の氏名、任期などを書き換えて、印刷してお使いください。

    - 件
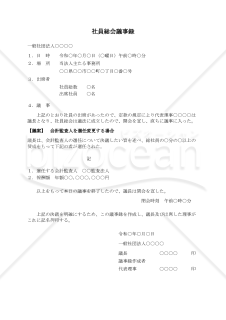
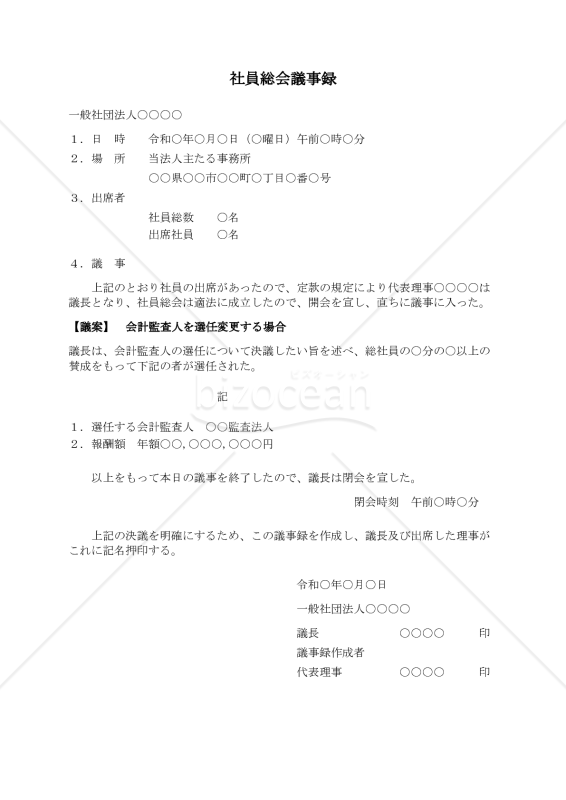
  • 〔一般社団法人用〕社員総会議事録(会計監査人を選任変更する場合)

    〔一般社団法人用〕社員総会議事録(会計監査人を選任変更する場合)

    一般社団法人で会計監査人を新しく選ぶとき、あるいは今の会計監査人を別の人や法人に変えるとき、社員総会を開いて正式に決める必要があります。 この議事録は、その社員総会で「誰を会計監査人にするか」を決めたことを記録するための書式です。 会計監査人というのは、法人の決算書や会計処理が正しく行われているかをチェックする専門家のことで、公認会計士か監査法人でなければなれません。 大規模な一般社団法人では設置が義務付けられていますし、そうでない法人でも定款で定めれば任意で置くことができます。 この議事録が必要になる場面はいくつかあります。 たとえば、法人を設立して初めて会計監査人を選ぶとき。あるいは、今お願いしている会計監査人の任期が満了するので次の方を選ぶとき。または、何らかの理由で会計監査人を途中で交代させたいとき。 こうした場面で社員総会を開き、出席した社員の賛成で新しい会計監査人を選任したら、その経緯と結果をこの議事録に残しておきます。 議事録には、総会を開いた日時と場所、出席した社員の人数、どのような議案を審議してどんな結果になったかを記載します。 このテンプレートでは、選任する会計監査人の名前と報酬額を記入する欄も設けてありますので、決まった内容をそのまま書き込むだけで完成します。 作成した議事録は法人で保管しておくのはもちろん、登記申請の際に法務局へ提出することもあります。 会計監査人の就任や変更は登記事項になっているため、きちんとした形式で議事録を作っておかないと手続きが進まないこともあります。 このテンプレートはWord形式でお渡ししますので、パソコンで自由に編集できます。 法人名や日付、会計監査人の名前など、空欄になっている部分をご自身の情報に書き換えるだけでお使いいただけます。 一から文章を考える必要がないので、書類作成の手間と時間を大幅に減らせます。

    - 件
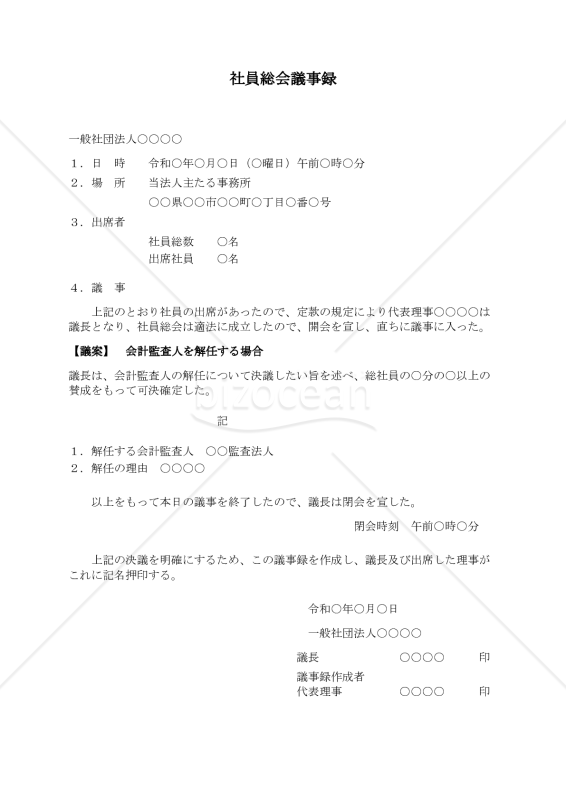
  • 〔一般社団法人用〕社員総会議事録(会計監査人を解任する場合)

    〔一般社団法人用〕社員総会議事録(会計監査人を解任する場合)

    一般社団法人で会計監査人を辞めさせるには、社員総会で決議を行い、その内容を議事録に残す必要があります。 この書式は、その議事録を作成するためのテンプレートです。 会計監査人とは、法人の財務状況を第三者の立場からチェックする専門家で、監査法人や公認会計士がその役割を担います。 この会計監査人を途中で解任する場合には、社員総会で社員たちの賛成を得なければなりません。 このテンプレートには、社員総会の日時・場所・出席者数、解任の決議内容、解任する会計監査人の名称、解任理由の記載欄など、必要な項目がすべて盛り込まれています。空欄に自法人の情報を入れるだけで、すぐに使える議事録が完成します。 使う場面としては、監査法人を別のところに変えたいとき、監査報酬が高すぎると感じたとき、会計監査人との信頼関係に問題が生じたときなどが挙げられます。 議事録は、法人の意思決定が正しい手続きを経て行われたことを証明する大切な書類です。 登記申請で法務局へ提出することもありますので、必要な項目を漏れなく押さえた書式を使うことが重要です。 Word形式でのご提供ですので、パソコンで自由に編集できます。法人名や日付、解任理由などを入力し、必要に応じて文言を調整することも可能です。

    - 件
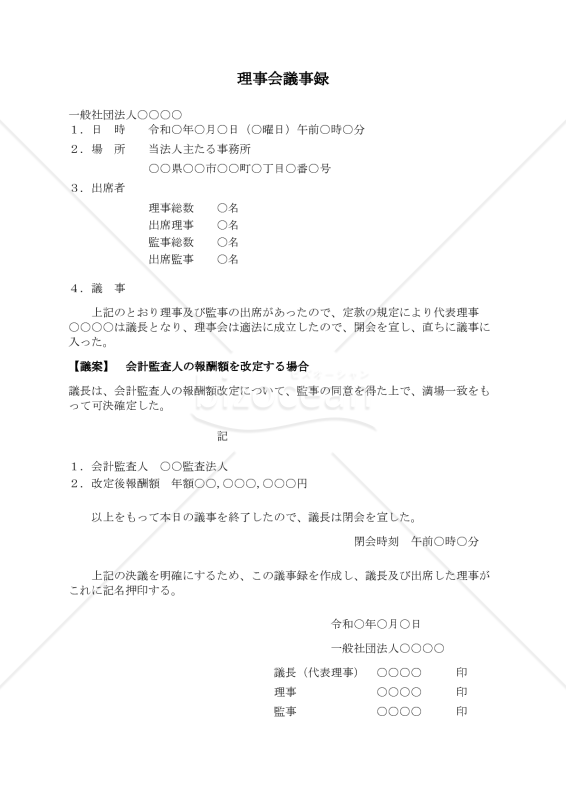
  • 〔一般社団法人用〕理事会議事録(会計監査人の報酬額を改定する場合)

    〔一般社団法人用〕理事会議事録(会計監査人の報酬額を改定する場合)

    一般社団法人で会計監査人を置いている場合、その報酬額を変更するときには理事会での決議が必要になります。この書式は、そうした場面で作成する理事会議事録のテンプレートです。 会計監査人というのは、法人の決算書類などが正しく作られているかをチェックする外部の専門家のことで、大規模な一般社団法人では設置が義務付けられています。監査法人や公認会計士がこの役割を担いますが、彼らに支払う報酬を増額したり減額したりする場合には、きちんと理事会を開いて決めなければなりません。 このとき大切なのが、監事の同意を得ることです。会計監査人の報酬は理事会で決定しますが、その前に監事から「この金額で問題ありません」という同意をもらう必要があります。これは、理事と会計監査人の間で不適切な関係が生まれるのを防ぐための仕組みです。本書式には、この監事の同意を得た旨もしっかり記載されています。 具体的には、会計監査人との契約を更新するタイミングで報酬額を見直す場合や、監査業務の範囲が変わって報酬を調整する必要が出てきた場合などに、この議事録を使います。また、物価の変動や監査法人側からの値上げ要請があった際にも、理事会で正式に決議して記録を残しておくことが求められます。 この書式はWord形式でお渡ししますので、法人名や日付、出席者の人数、改定後の報酬額などを自由に書き換えてお使いいただけます。一から文章を考える手間が省けますし、記載すべき項目が最初から整っているので、うっかり書き忘れるという心配もありません。

    - 件

レビュー

  • [業種] 病院 女性/70代

    2026.08.24

    ありがとうございます。時々使わせて頂いています。今回はこちらの家系図作成ツールを使わせて下さいね。<(_ _)>

  • [業種] 金融・保険 男性/60代

    2026.08.17

    お客様のお誕生日カードとして使用予定です。老若男女問わず誰からも喜ばれるデザインなので助かります。

  • [業種] サービス 男性/60代

    2026.08.15

    細かな金額のやり取りが多く出金返済額が双方で確認が出来るようにする。自動計算が出来るのが一番。

  • [業種] 主婦・学生・働いていない 男性/70代

    2026.08.09

    A4サイズで印刷しました。きれいにできました。依存度かなり高いです。これからも使います。

  • [業種] 不動産 女性/50代

    2026.08.06

    父から継承した小さな会社を経営しています。なにもわからず始めましたが、こちらで書式をダウンロードし活用しています。納品書と請求書が一緒になっているので簡易的で助かっています。

カートに追加しました

カートを見る

プラン変更の確認

あなたは現在書式制限プラン会員です。無料書式をダウンロードするためにメルマガを受信するプランに変更しますか?

新着特集

×
×

プラン変更の確認

あなたは現在書式制限プラン会員です。無料書式をダウンロードするためにメルマガを受信するプランに変更しますか?