重要なお知らせ
〔一般社団法人用〕社員総会議事録(新設合併により法人を設立する場合)
/1

- ダウンロード数
- 0
- レビュー
-
 - 件
- ありがとう
- 753
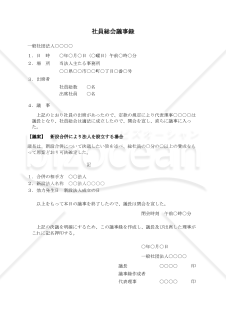
一般社団法人が他の法人と合併して、新しい法人をゼロから設立する場合には、社員総会を開いて合併の承認を得なければなりません。 この書式は、そうした「新設合併」の決議を行ったときに作成する議事録のテンプレートです。 新設合併とは、複数の法人が一つに統合されて、まったく新しい法人として生まれ変わる手続きのことです。 既存の法人に吸収される「吸収合併」とは異なり、合併するすべての法人が一度解散し、新たな法人として再スタートを切る形になります。 この議事録は、合併を正式に決めたことを書面で残すためのものです。 法務局への登記申請の際に提出が求められますので、きちんとした形式で作成しておく必要があります。 記載が不十分だと登記が通らないこともありますから、必要な項目を漏れなく盛り込むことが大切です。 具体的には、NPO法人との統合を検討している一般社団法人や、事業拡大のために複数の法人をまとめたい場合などに使われます。 また、グループ内の法人を整理・再編するときにも活用できます。 本テンプレートはWord形式ですので、お手元のパソコンで自由に編集していただけます。法人名や日付、出席者数などを書き換えるだけで、すぐにお使いいただける実用的な書式です。 (「clade」で生成の上、編集しております。)

レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録
【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録
「【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録」の雛型です。 株式譲渡制限会社では,取締役の任期を2年から10年に、監査役の任期を4年から10年に、それぞれ伸長することができます。その場合、定款の定めを変更する必要があります。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。
- 件
【改正会社法対応版】(新株予約権付社債の有利発行決議をする場合の)臨時株主総会議事録
【改正会社法対応版】(新株予約権付社債の有利発行決議をする場合の)臨時株主総会議事録
「【改正会社法対応版】(新株予約権付社債の有利発行決議をする場合の)臨時株主総会議事録」の雛型です。 有利発行とは、特定の株主もしくは第三者に対して公正な発行価額と比較して特に低い価額で株式もしくは新株予約権を発行することで、非公開会社のみならず公開会社においても募集事項について株主総会の特別決議が必要となります。 この委任は、総会決議日から1年以内の割当てに限り有効です(会社法239条3項)。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。
- 件
【一般社団法人用】(役員変更のための)社員総会議事録

【一般社団法人用】(役員変更のための)社員総会議事録
本「【一般社団法人用】(役員変更のための)社員総会議事録」は、一般社団法人における役員変更に関する社員総会の議事を正確かつ簡潔に記録するための雛型となります。 法律に準拠しつつ、実務的な観点も考慮に入れた構成となっており、特に役員の辞任と新任に焦点を当てています。 議事録には、開催日時、場所、出席者数、議長の選任過程など、法的に求められる基本情報が明確に記載されています。 また、議案の提示から決議に至るまでの過程が論理的に整理されており、組織の意思決定プロセスを適切に文書化することができます。 適宜ご編集の上でご利用いただければと存じます。
- 件
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
(1)標識:税務証憑 (2)目的:定期同額給与の形式基準を満たし、実質基準を除いた過大役員給与の損金不算入の課税処分を回避する事 (3)相性:適性診断 ①欠格者層:税務証憑の品質管理を軽視する法人企業 ②適格者層:調査対策に税務証憑を整備する法人企業 (4)宛先:購買者層 ①追徴経験のある法人企業 ②税賠経験のある税理士事務所 ■追徴発覚(修正申告)から銀行融資の謝絶経験のある法人企業 (5)機能:本件書類に期待できる事 ①社宅貸与に係る家賃負担の算定書類を整備する事で ②現物給与(社宅貸与)について定期同額給与の形式基準を満たす (6)使途:役員報酬に関する内部証跡生成(エビデンスワーク) (7)手段:証跡明記(定時株主総会に関する決議事項) ①報告:監査報告 ②報告:事業報告 ③決議:決算承認 ④決議:報酬改訂 ❶報酬月額:定期同額給与(❸❹を除く旨) ❷報酬賞与:事前確定届出給与(❸を除く旨) ❸兼務役員:使用人兼務取締役の使用人分の給与及び賞与 ❹現物給与:経済的な利益の供与である(社宅に関する家賃負担) (8)付言:証跡説明 ①会社法第361条≪取締役の報酬等≫ ❶報酬等のうち、額が確定しているもの:その額 ❷報酬等のうち、額が確定していないもの:その具体的な算定方法 ❸報酬等のうち、金銭でないもの:その具体的な内容 ❹その他省略 ②役員報酬の形式基準を満たすには株主総会議事録に上記①に該当するものを記載する必要㊒ ■現物給与:本件書類については上記❸を例示 ■配慮事項:報酬等は定款で定めない限り株主総会の決議によって決定すべきものとされ、その報酬等については株主総会議事録に記載する事が要請される、つまり、上記❶以外に❷❸においても報酬等と位置付けている事から、❷❸の報酬等があるにも関わらず株主総会議事録に記載されない場合、経済的な利益の供与とされた部分の金額は、定期同額給与の形式基準を満たす事ができず、過大役員給与として損金不算入の扱いを受ける事になる
- 件
〔一般財団法人用〕評議員会議事録(会計監査人を解任する場合)

〔一般財団法人用〕評議員会議事録(会計監査人を解任する場合)
この書式は、一般財団法人において、これまで会計のチェックをお願いしてきた会計監査人(監査法人など)に辞めていただくことを評議員会で正式に決めた、という記録を残すための議事録のひな型です。 会計監査人の交代は、法人運営のなかでも特に慎重に進めたい場面のひとつで、いつ・どこで・誰が集まって・どのような理由で解任を決めたのかを、後から誰が見ても分かる形で書き残しておく必要があります。 本書式は、その記録づくりをスムーズに進めていただくために作成したものです。 使用する場面としては、たとえば「現在の会計監査人との契約を見直したい」「別の監査法人にお願いし直すことになった」「任期途中で交代の話が持ち上がった」といったケースが考えられます。 評議員会を開いて解任を決議した際に、本書式の空欄部分に日時・場所・出席者数・解任する会計監査人の名称・解任の理由などを書き込んでいただくだけで、体裁の整った議事録としてお使いいただけます。 本書式はWord形式(.docx)でお届けしますので、パソコン上でそのまま自由に編集していただけます。 法人名や日付、出席者のお名前などを入力するだけで完成しますので、議事録の作り方に不慣れな方でも安心してご利用いただけます。 書き方に迷いがちな部分もあらかじめ整えてありますので、ゼロから文面を考える手間を大きく減らせます。 一般財団法人の事務局を担当されている方、理事や評議員として議事録の作成を任されている方に、ぜひお役立ていただきたい一品です。
- 件
〔一般財団法人用〕評議員会議事録(評議員の報酬額を改定する場合)

〔一般財団法人用〕評議員会議事録(評議員の報酬額を改定する場合)
一般財団法人において評議員の報酬額を改定する際に必要となる、評議員会議事録の雛型です。これまでご紹介してきたものは理事会での決議を記録するものでしたが、こちらは理事会よりも上位に位置づけられる評議員会での決議を記録するための議事録です。評議員に対して支払う報酬の総額を見直す場合、その決定は評議員会の決議事項となるため、この議事録が必要になります。 評議員の報酬は、法人の運営に応じて定期的に見直しの必要が生じるものですが、理事会とは別の機関である評議員会を対象とした議事録となるため、出席者の記載の仕方や決議の表現が理事会議事録とは異なり、初めて作成する際には戸惑ってしまう担当者の方も少なくありません。 この雛型は、日時や場所、評議員の出席人数といった基本項目に加え、報酬総額の上限や適用時期を記載する欄までを一通り網羅しており、必要な箇所に法人名や金額、日付を書き込むだけで完成する構成になっています。会計の専門知識がなくても、流れに沿って空欄を埋めていくだけで、実務でそのまま使える形に仕上がります。 Word形式でお渡ししているので、フォントや余白、文言なども自由に編集でき、法人ごとの実情や既存の書式に合わせて調整していただけます。総務や事務局の担当者の方はもちろん、評議員会の運営に初めて携わる方にも扱いやすい内容です。
- 件
大カテゴリー
経営・事業運営カテゴリーから探す
カテゴリーから探す
企画・マーケティング 人事・労務 営業・販売 AIプロンプト 業務管理・IT キャリア・生活文書 経営・事業運営 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム


新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。