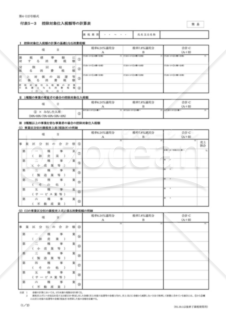
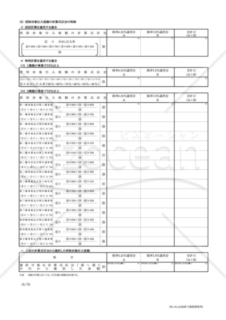
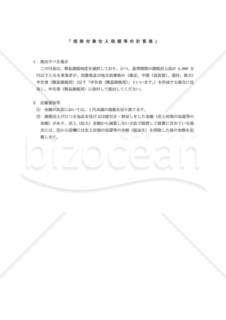
付表5-3 控除対象仕入税額等の計算表


/3

- ダウンロード数
- 17
- レビュー
-
 - 件
- ありがとう
- 66825
「付表5−3 控除対象仕入税額等の計算表」は、新税率(6.24%又は7.8%)が適用された取引のみの場合の仕入税額等の計算表です。旧税率(3%、4%又は6.3%)が適用された取引がある場合は、付表5-1及び付表5-2を使用してください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
付表2-1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
付表2-1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
「付表2−1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕」は、税制の抜本的な改革や地方税法等の一部を改正する際の特定の課税状況を整理するための計算書式です。特に、簡易課税制度を選択していない事業者や、基準期間の課税売上高が5,000万円を超える事業者が申告する際に、経過措置対象の課税資産の譲渡等に関する計算を行う必要があるケースに適用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和3年分】
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和3年分】
住宅借入金等特別控除額の計算明細書です。 なお、連帯債務による住宅借入金等を有する場合は、「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」を併せて使用します。出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(5面)
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(5面)
「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(5面)」テンプレートを使用すれば、土地や建物などの譲渡に関連する所得の内訳を簡便にまとめることが可能です。このテンプレートを使用すれば、確定申告手続きを円滑に進める助けとなることでしょう。細かな内訳情報を整理し、最新の情報は、出典元である国税庁ホームページ(https://www.nta.go.jp)をご確認ください。
- 件
外国組合員の課税所得の特例に関する届出書
外国組合員の課税所得の特例に関する届出書
非居住者が、「外国組合員の課税所得の特例」の適用を受けようとする場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
山林所得収支内訳書(計算明細書)
山林所得収支内訳書(計算明細書)
「山林所得収支内訳書(計算明細書)」は、山林の伐採に関する所得の詳細な内訳を示す書類です。山林を伐採し売却する場合、所得の申告は「申告書第一表、第二表」および「申告書第三表(分離課税用)」の申告書用紙を使用して行います。この際、山林所得の計算詳細は「山林所得収支内訳書(計算明細書)」で行われます。これにより、正確な所得額を透明かつ詳細に示し、適切な申告手続きを行うことができます。最新情報は国税庁ホームページを参照し、的確な申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
令和7年分の確定申告用の「(特定増改築等)住宅借入金等特別控除額の計算明細書」です。特定増改築等に該当する住宅ローン控除を受ける際に必要で、年末残高や増改築費用を基に控除額を算定します。 ■特定増改築等住宅借入金等特別控除とは 省エネ・バリアフリー・多世帯同居などの「特定増改築」に住宅ローンを利用した場合、要件を満たすと所得税が軽減される制度です。通常の住宅ローン控除と比べて、対象となる工事や控除率・控除限度額、適用年数(最大5年)が異なる仕組みになっています。 ■利用シーン <自宅の増改築・リフォームで控除を受ける場合> 耐震、省エネ、多世帯同居、高齢者対応など「特定増改築等」に該当する工事を行い、借入金を利用している人が申告時に使用します。 <複数の住宅・工事があり借入金が複数ある場合> 複数の住宅取得・増改築がある場合、住宅ごとに明細書を作成し控除額を計算・合算して最終的な控除額(㉓欄)を確定します。 ■利用・作成時のポイント <費用と補助金の関係を正確に反映> 取得対価や工事費用から補助金等を差し引いた金額を基に、特定増改築等工事費用が50万円超かを確認し控除対象を判断します。 <居住用割合・持分・負担割合を正しく計算> 居住用割合や共有名義・連帯債務の持分・負担割合を用いて、自分の取得対価・工事費用・借入金残高を正しく按分します。 <入居時期・住宅区分ごとの控除率・限度額を確認> 入居年(令和4~7年)や住宅区分(新築/中古/認定住宅等)により算式・控除率・限度額(200万・250万など)が異なるため、該当番号を選んで計算します。 ■利用メリット <複雑な計算を体系的に整理できる> 補助金控除、居住用割合、借入金残高、工事費用などを一元的に整理でき、申告書への転記が容易になります。 <複数物件・再居住特例にも対応> 複数の住宅取得・増改築や再居住特例にも対応した欄があり、令和7年分用の書式としてそのまま利用できます。 出典:国税庁(https://www.nta.go.jp/)
- 件
大カテゴリー
経理・会計・財務書式カテゴリーから探す
債権管理 買掛帳・買掛金管理表 売掛帳・売掛管理表 固定資産管理表・資産管理台帳 精算表 帳簿 伝票 財務諸表・決算書 出納帳 仕訳帳 税務申告書 金種表 確定申告 支払証明書・支払通知書 計算書 明細書・明細表 借用書・金銭借用書 総勘定元帳 経費精算書 返済計画書・返済予定表
カテゴリーから探す
経営企画 経営・監査書式 人事・労務書式 売上管理 経理業務 契約書 Googleドライブ書式 請求・注文 営業・販売書式 中国語・中文ビジネス文書・書式 コロナウイルス感染症対策 マーケティング トリセツ 社外文書 業務管理 社内文書・社内書類 リモートワーク 製造・生産管理 企画書 英文ビジネス書類・書式(Letter) 業種別の書式 その他(ビジネス向け) 総務・庶務書式 法務書式 経理・会計・財務書式 マーケティング・販促・プロモーション書式
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。