105件中 1 - 20件
-
棚卸表 エクセル 無料
棚卸表 エクセル 無料
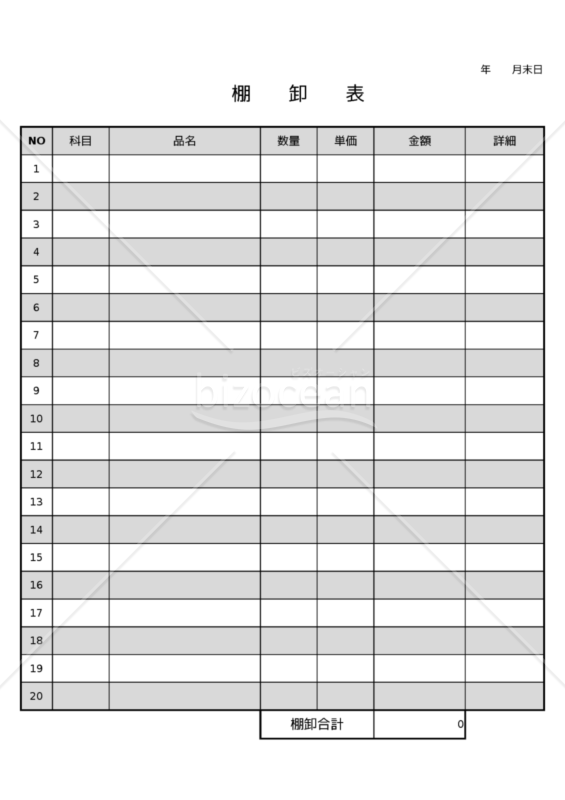
棚卸表を作成しました。 決算時や、確定申告での棚卸管理時にご利用ください。 無料なので気軽にお使いください。
-
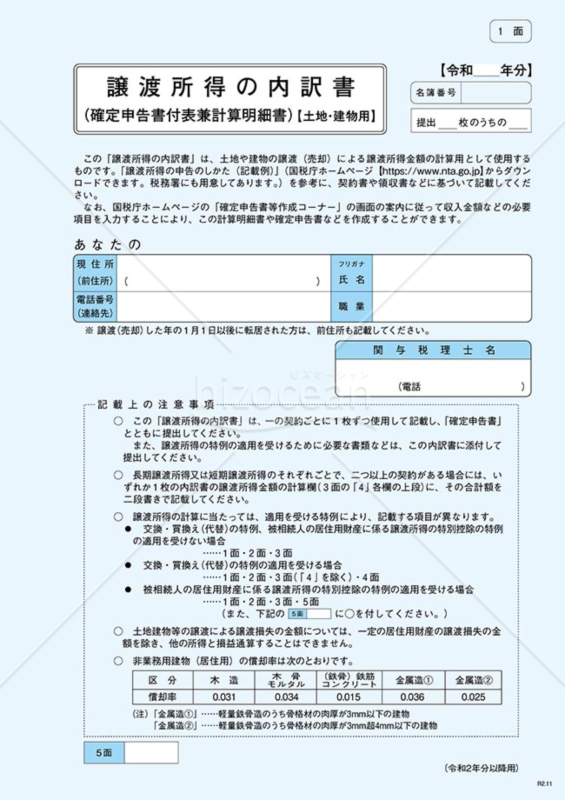
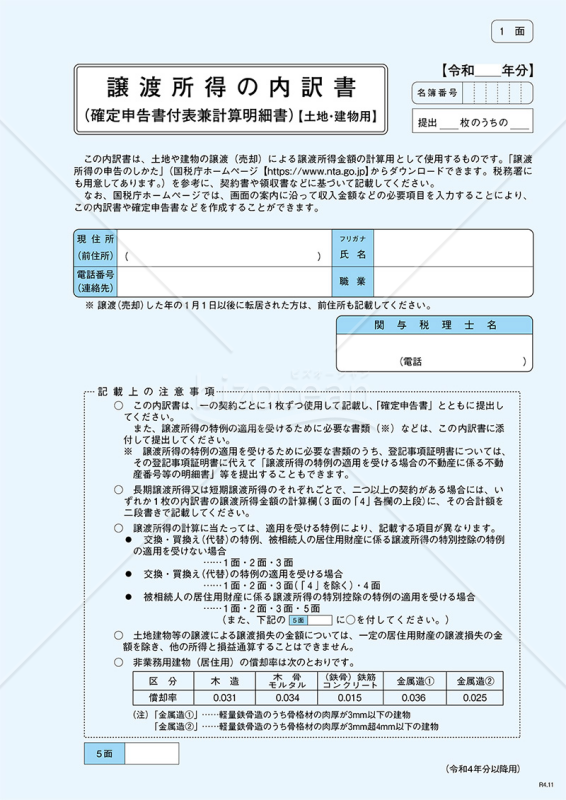
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】
この「譲渡所得の内訳書」は、土地や建物の譲渡(売却)による譲渡所得金額の計算用として使用するものです。 出典元:国税庁ホームページ(https://www.nta.go.jp)
 - 件
-
-
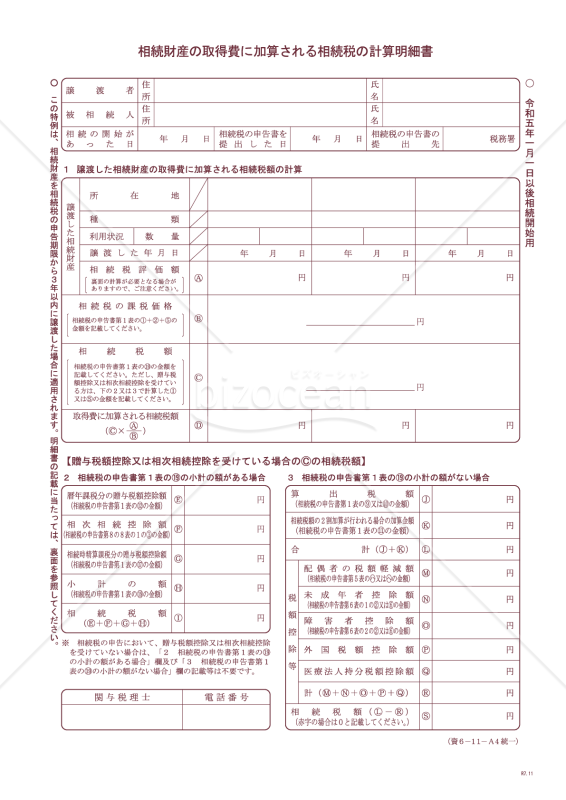
相続財産の取得費に加算される相続税の計算明細書【令和5年1月1日以後相続開始用】
相続財産の取得費に加算される相続税の計算明細書【令和5年1月1日以後相続開始用】
令和5年1月1日以後の相続に対応した「取得費加算の特例」用明細書です。相続財産を相続税申告期限から3年以内に譲渡した場合、取得費に加算できる相続税額を計算するために使用します。 ■相続財産の取得費に加算される相続税の計算明細書とは 相続した土地・建物などを申告期限から3年以内に売却した際、納めた相続税の一部を取得費に加算するための計算書です。これにより譲渡所得が減り、税負担を軽減できます。 ■テンプレートの利用シーン <相続した不動産・有価証券等を3年以内に売却した場合> 相続税を納めた相続人が、取得費加算の特例を適用する際に使用します。 <複雑な相続ケース> 贈与税額控除、相次相続控除、配偶者の税額軽減、未成年者・障害者控除などがある場合、正しい相続税額を再計算する必要があり、その際に活用します。 ■利用・作成時のポイント <相続税申告書から正確に金額を転記> 課税価格、算出税額、各種税額控除、小計など、明細書の各欄に対応する数字を誤りなく転記します。 <相続税評価額Ⓐと譲渡価額の関係を正しく按分> 裏面の算式に従い、相続税評価額と譲渡価額の比率(調整比率)を用いて、譲渡した資産に対応する相続税額の按分額(Ⓐ欄等)を計算します。 <取得費加算額は譲渡益が上限> 加算できる相続税額(①)は譲渡益を超えないため、譲渡所得計算との整合確認が必要です。 ■テンプレートの利用メリット <取得費加算の特例計算を標準化> 相続税申告書と連動した構成で、複雑な控除・特例を反映した取得費加算額を漏れなく算出できます。 <譲渡所得申告の根拠資料として提出可能> 分離課税の申告書に添付することで、税務署へ取得費加算額の根拠を明確に示し、照会や修正リスクを抑えられます。 出典:国税庁(https://www.nta.go.jp/)
- 件
-
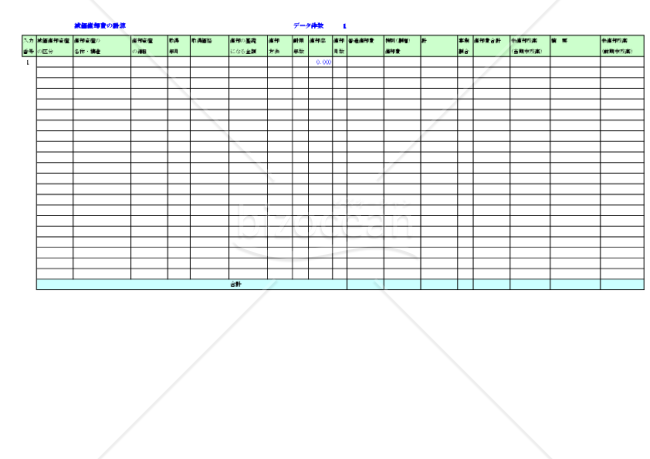
減価償却費の自動計算
減価償却費の自動計算
個人の確定申告用に定額法での減価償却費の計算を行います。マクロを利用していますので、エクセルファイルの設定にてマクロを有効化するようお願いいたします。
-
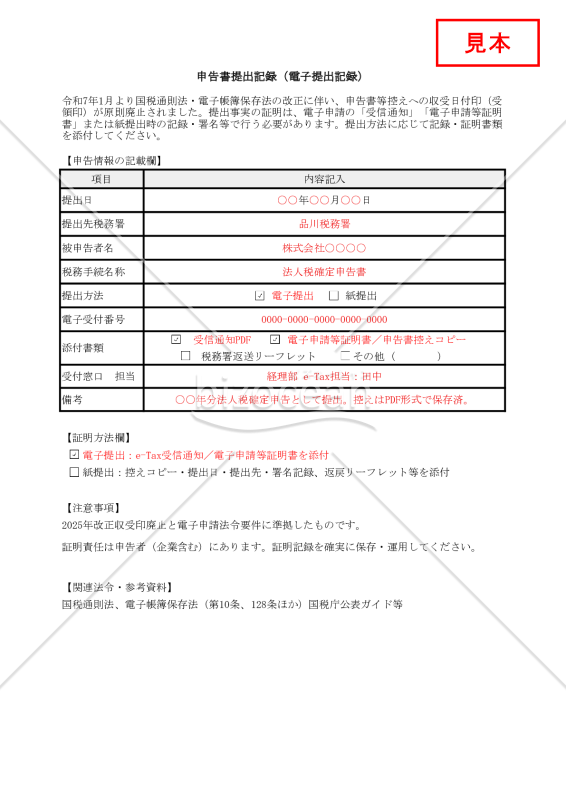
【法改正対応】申告書提出記録(電子提出記録)【見本付き】・Excel
【法改正対応】申告書提出記録(電子提出記録)【見本付き】・Excel
2025年改正で「収受日付印(受領印)」が原則廃止された後も、申告書提出の事実を自社で証明できるよう設計した Excel形式の提出記録テンプレート(見本付き)です。電子申請はe‑Taxの「受信通知」「電子申請等証明書」、紙提出は控え写し・提出先・提出日・署名記録などを添付する前提で、提出日/提出先税務署/電子受付番号/添付書類を一枚で整理できます。改正趣旨と証跡管理の要点も注意事項として明記しています。 ■申告書提出記録(電子提出記録)とは 申告・届出・申請など税務手続の提出事実を証拠化するための社内管理簿です。 ■テンプレートの利用シーン <法人税・消費税・源泉所得税などの社内記録に> 決算期や年末調整時に、提出日・受付番号・添付証拠を一覧管理できます。 <金融機関・補助金申請で提出済み証明が必要な場面に> 収受印がないため、記録シート+受信通知等を裏付け資料として提示できます。 <電子帳簿保存法対応の証憑管理に> 国税関係書類の提出記録を電子保存要件に沿って整理する補助資料として有用です。 ■利用・作成時のポイント <e‑Tax受信通知・電子申請等証明書を必ず保存> 受信通知PDFや証明書を取得し、受付番号とともに本シートへ記録します。 <紙提出は提出プロセスの「記録」で補完> 提出日・提出先・提出者名のメモ、返送リーフレット、配達記録など複数証拠を組み合わせて管理します。 <電子帳簿保存法の要件に沿った保管設計> 保存期間(原則7年)や改ざん防止措置に留意し、記録シートと添付ファイルを一体的に保存します。 ■テンプレートの利用メリット <見本付きで即運用可能> 入力例があり、担当者交代時も迷いません。 <Excelで柔軟に拡張> 部門名やワークフロー、証跡リンク列を追加してもレイアウトが崩れません。 <法改正ポイントを反映> 収受印廃止後の立証方法を明示し、e‑Tax中心の運用へ移行しやすくなります。 ※申告・届出の立証方法や保存要件は手続や提出先により異なります。実運用では国税通則法・電子帳簿保存法の最新ガイドおよび自社規程に基づき、保存方法・期間・アクセス権限を定めてください。
- 件
-
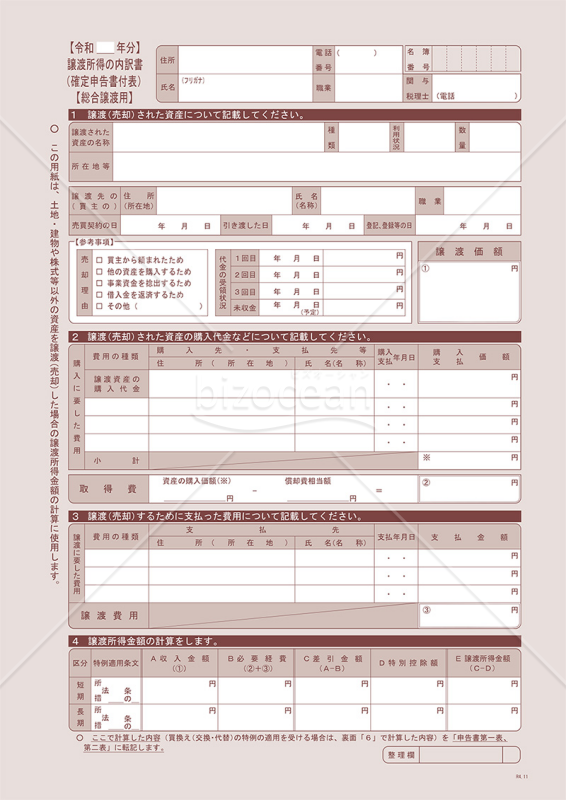
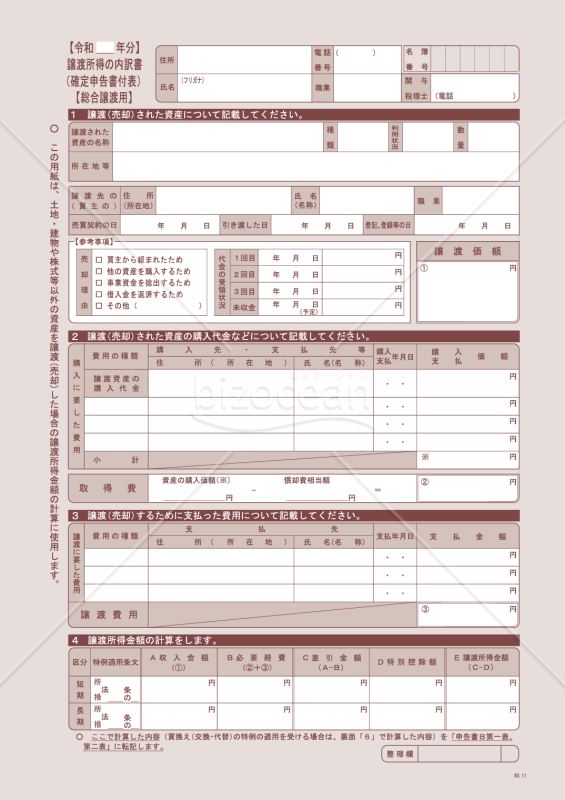
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」は、土地・建物や株式等以外の資産を譲渡した場合の譲渡所得金額の計算用として、また、措置法等による特例の適用を受ける場合の計算明細書として使用されます。 無料でダウンロードしていただけます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
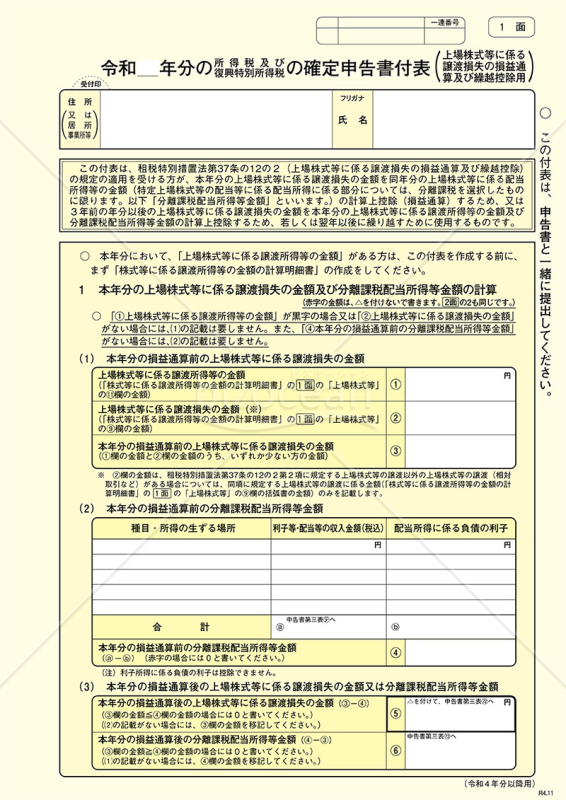
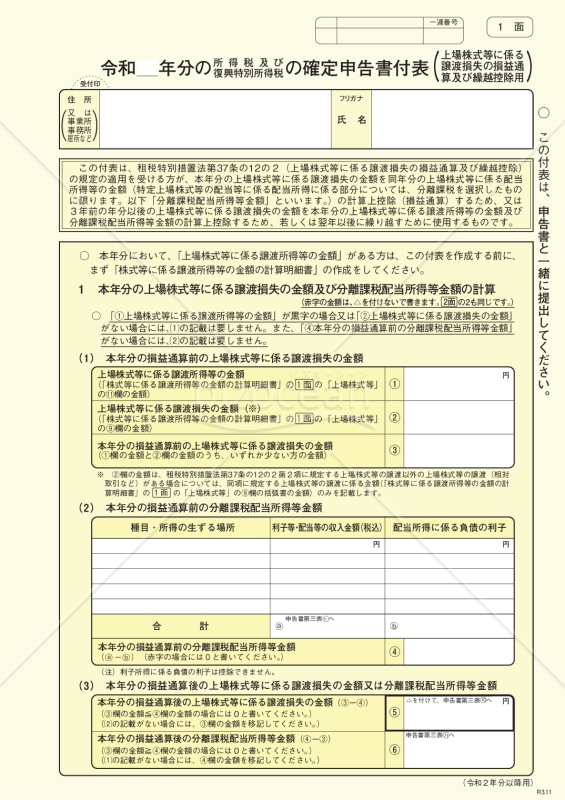
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)は、個人が株式の売買などを行った際の損益を計算し、それを税務上正確に申告するための公式な書類となります。特に、上場株式の取引で発生した損失を、他の利益と通算したり、将来の利益に繰越して控除する際に必要となる重要なフォーマットです。国税庁が提供するこの公式書類は、正確な税務処理をサポートし、投資活動を行う個人が税務上の誤りを避ける手助けをします。確定申告の際には、最新の情報や指針を確認しながら、正確かつ適切な情報を提出するよう心がけましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
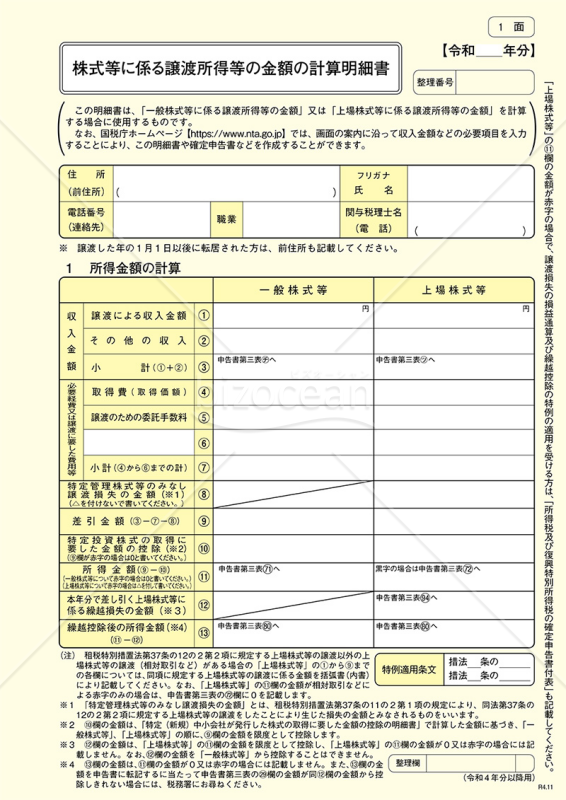
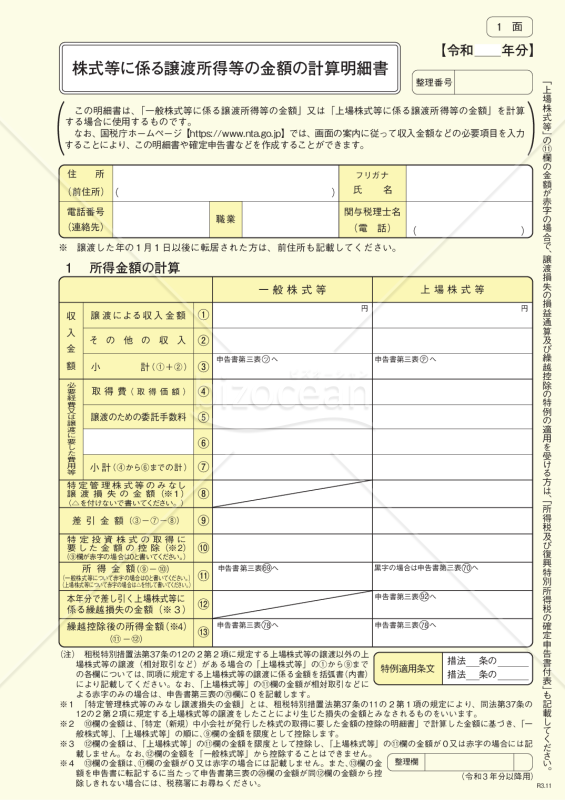
株式等に係る譲渡所得等の金額の計算明細書
株式等に係る譲渡所得等の金額の計算明細書
株式等に係る譲渡所得等の金額の計算明細書です。原則として、株式等の譲渡に係るものは、株式等に係る譲渡所得等として申告分離課税の方法により課税されます(出典元:国税庁ホームページ(https://www.nta.go.jp))。
- 件
-
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)
「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)」テンプレートは、譲渡所得に関する詳細な内訳を記入するための便利なテンプレートです。このテンプレートを使用することで、土地や建物などの譲渡に関連する所得の内訳を整理し、確定申告時の手続きをスムーズに進めることができるでしょう。税務手続きをよりステップバイステップで進めたい方におすすめのテンプレートです。最新の情報は、出典元である国税庁ホームページ(https://www.nta.go.jp)をご確認ください。
- 件
-
株式等に係る譲渡所得等の金額の計算明細書
株式等に係る譲渡所得等の金額の計算明細書
国税庁ホームページ(https://www.nta.go.jp)から出典された、株式等に係る譲渡所得等の金額の計算明細書です。
- 件
-
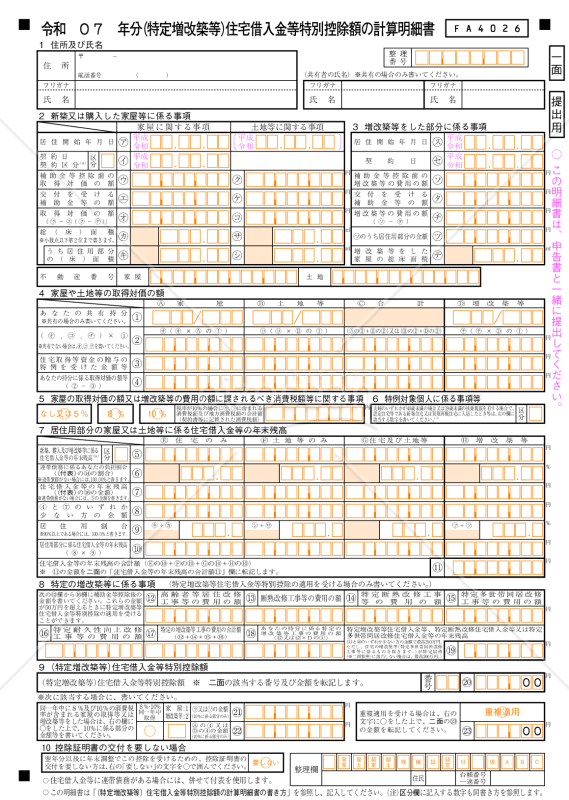
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
令和7年分の確定申告用の「(特定増改築等)住宅借入金等特別控除額の計算明細書」です。特定増改築等に該当する住宅ローン控除を受ける際に必要で、年末残高や増改築費用を基に控除額を算定します。 ■特定増改築等住宅借入金等特別控除とは 省エネ・バリアフリー・多世帯同居などの「特定増改築」に住宅ローンを利用した場合、要件を満たすと所得税が軽減される制度です。通常の住宅ローン控除と比べて、対象となる工事や控除率・控除限度額、適用年数(最大5年)が異なる仕組みになっています。 ■利用シーン <自宅の増改築・リフォームで控除を受ける場合> 耐震、省エネ、多世帯同居、高齢者対応など「特定増改築等」に該当する工事を行い、借入金を利用している人が申告時に使用します。 <複数の住宅・工事があり借入金が複数ある場合> 複数の住宅取得・増改築がある場合、住宅ごとに明細書を作成し控除額を計算・合算して最終的な控除額(㉓欄)を確定します。 ■利用・作成時のポイント <費用と補助金の関係を正確に反映> 取得対価や工事費用から補助金等を差し引いた金額を基に、特定増改築等工事費用が50万円超かを確認し控除対象を判断します。 <居住用割合・持分・負担割合を正しく計算> 居住用割合や共有名義・連帯債務の持分・負担割合を用いて、自分の取得対価・工事費用・借入金残高を正しく按分します。 <入居時期・住宅区分ごとの控除率・限度額を確認> 入居年(令和4~7年)や住宅区分(新築/中古/認定住宅等)により算式・控除率・限度額(200万・250万など)が異なるため、該当番号を選んで計算します。 ■利用メリット <複雑な計算を体系的に整理できる> 補助金控除、居住用割合、借入金残高、工事費用などを一元的に整理でき、申告書への転記が容易になります。 <複数物件・再居住特例にも対応> 複数の住宅取得・増改築や再居住特例にも対応した欄があり、令和7年分用の書式としてそのまま利用できます。 出典:国税庁(https://www.nta.go.jp/)
- 件
-
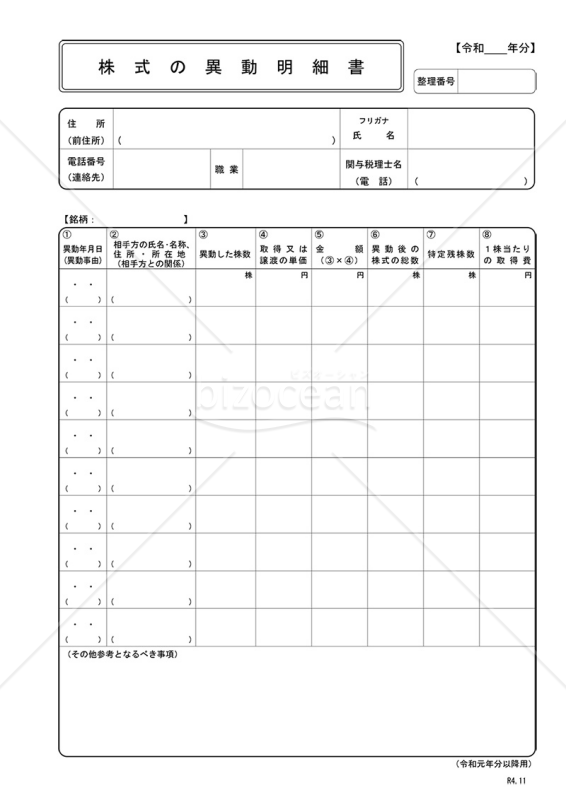
株式の異動明細書
株式の異動明細書
「株式の異動明細書」は、企業の株式の移動や変更を追跡し、記録するための重要な文書です。経営上の様々な変化、例えば、新たな株式の発行や株式の買い戻し、株主の変更などがあった際に、これらの動きを明確にするための資料として利用されます。税務や監査、企業価値評価の際にも参照されることが多いため、その内容の正確性は非常に重要です。関連情報や詳細については、国税庁の公式ホームページをご確認ください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
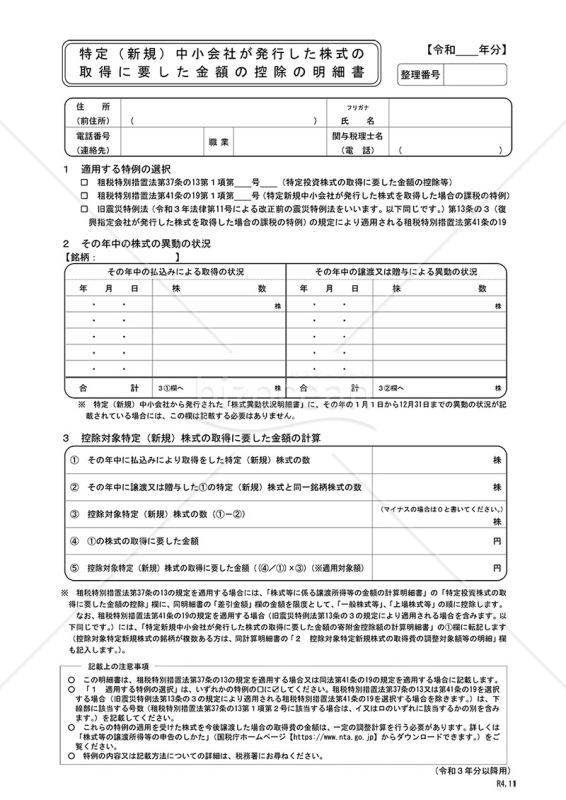
特定(新規)中小会社が発行した株式の取得に要した金額の控除の明細書
特定(新規)中小会社が発行した株式の取得に要した金額の控除の明細書
「特定(新規)中小会社が発行した株式の取得に要した金額の控除の明細書」は、エンジェル税制の一環として導入されている控除制度を利用する際に必要な文書です。エンジェル税制とは、新しい中小企業への投資を促進するための税制優遇措置であり、この明細書はその取得に要した投資金額や詳細を明確に記載することで、税務上の控除や特典を受けるための条件を満たすものとされています。投資家や出資者は、この明細書を適切に提出することで、所得税や法人税の控除を受けることができます。詳しい制度の内容や適用条件は、国税庁の公式ホームページを参照ください。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
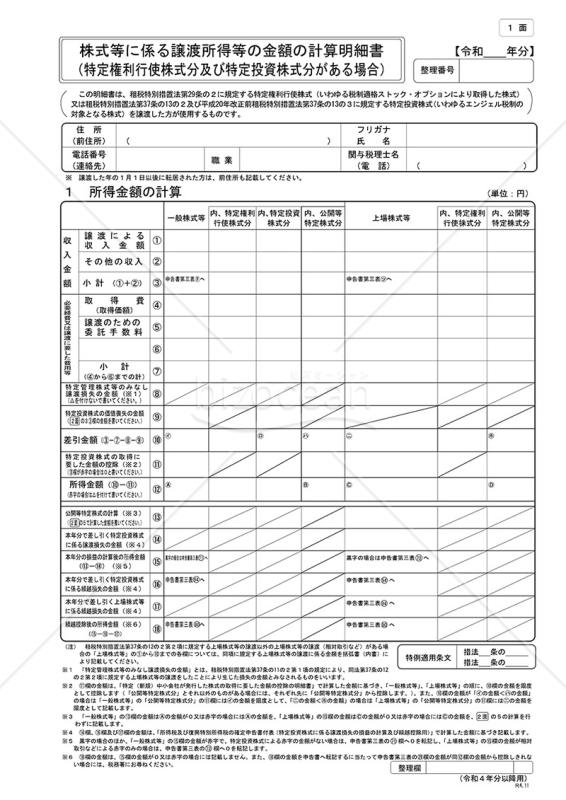
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
「株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)」は、特定の株式取引において特定権利行使株式分や特定投資株式分が存在する場合に、それに係る譲渡所得等を正確に計算するための明細書です。この文書は、当該株式の取引結果を明示的かつ整理された形で記載し、確定申告の際に使用されます。 確定申告を行う際に、株式等の取引に関する所得や損失を正確かつ透明に計算するために活用できます。この文書を適切に参照することで、株式取引に係る複雑な計算を簡素化し、一貫性のある申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)は、投資家が上場されている株式等の取引において発生した損失を適切に税務申告するための指定された書類です。この書類を利用することで、適正な税額の計算や、特定の条件下での損益の通算や繰越控除を行う際の手続きが簡略化されます。国税庁の公式ホームページには、この書類を正確に利用するための詳細なガイドラインや例示が提供されており、初めての確定申告者でも安心して使用することができます。上場株式等の取引を行っている投資家は、この書類を確認し、必要に応じて使用することで、税務処理を適切に行うことが可能となります。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
-
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
「譲渡所得の内訳書(確定申告書付表)【総合譲渡用】」は、資産の譲渡に関する詳細な計算と報告を目的とした書類です。土地、建物、株式などの主要な資産以外の譲渡が発生したときにお使いいただけます。また、措置法等による特例の適用を受ける場合の計算明細書としても使用します。無料でダウンロードしてご活用いただけます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
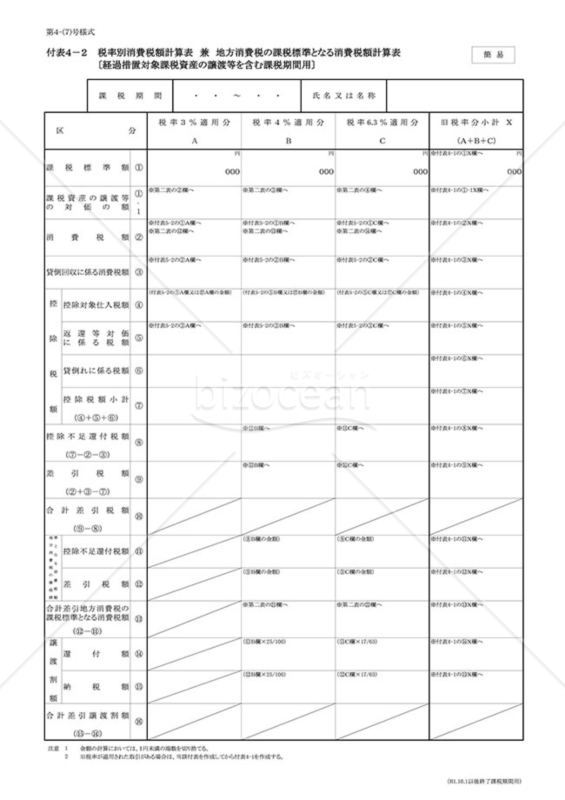
付表4-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
付表4-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
「付表4−2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕」は、簡易課税用の消費税額計算表です。旧税率(3%、4%又は6.3%)が適用された取引がある場合の計算表です。付表4-2を作成してから、付表4-1を作成してください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
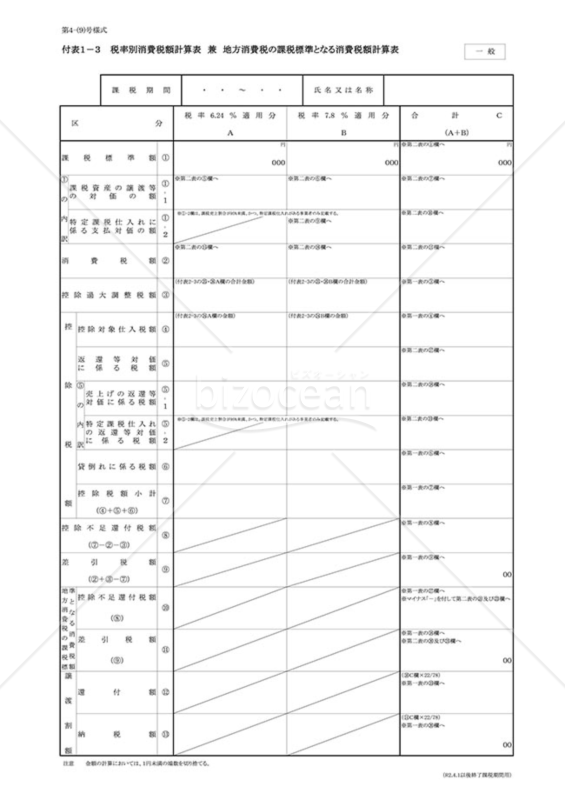
付表1-3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表
付表1-3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表
「付表1−3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表」は、事業者が消費税や地方消費税の申告を進行する際の強力なサポートツールです。新しい税率が適用された取引を中心に、明確かつ適切な税額の計算を行う際に活用できます。特に、申告期間中に異なる税率の取引が混在している場合、この計算表を参照することで、ミスのない正確な申告が期待できるでしょう。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
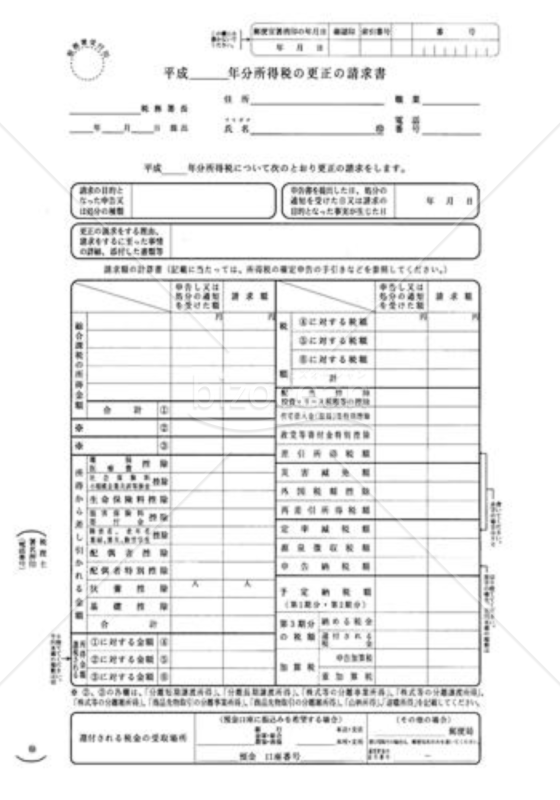
所得税の更正の請求書
所得税の更正の請求書
所得税の更正の請求書とは、確定申告書を提出した後に申告書に書いた税額等に誤りがあったことを発見した場合や確定申告をしなかったために決定を受けた場合などで、申告等をした税額等が実際より多かったときに正しい額に訂正することを求める場合の請求書
- 件
-
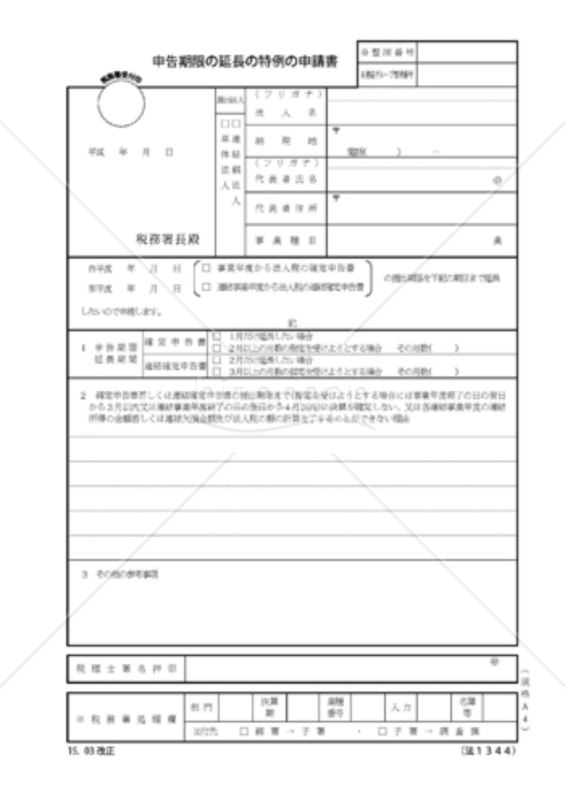
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書とは、法人税等の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2カ月以内とされていますが、1カ月間延長し3カ月以内とすることを申請をするための申請書
- 件
-
棚卸表 エクセル 無料
-
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】
- 件
-
相続財産の取得費に加算される相続税の計算明細書【令和5年1月1日以後相続開始用】
-
減価償却費の自動計算
-
【法改正対応】申告書提出記録(電子提出記録)【見本付き】・Excel
-
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
- 件
-
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
- 件
-
株式等に係る譲渡所得等の金額の計算明細書
- 件
-
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)
- 件
-
株式等に係る譲渡所得等の金額の計算明細書
- 件
-
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
-
株式の異動明細書
- 件
-
特定(新規)中小会社が発行した株式の取得に要した金額の控除の明細書
- 件
-
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
- 件
-
確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
- 件
-
譲渡所得の内訳書(確定申告書付表)【総合譲渡用】
- 件
-
付表4-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
- 件
-
付表1-3 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表
- 件
-
所得税の更正の請求書
-
申告期限の延長の特例の申請書
 [業種]