236件中 161 - 180件
-
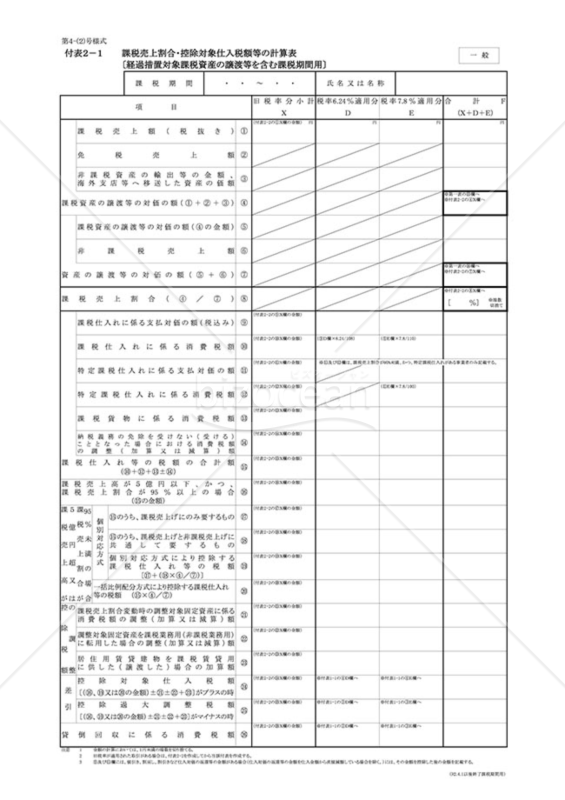
付表2-1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
付表2-1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
「付表2−1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕」は、税制の抜本的な改革や地方税法等の一部を改正する際の特定の課税状況を整理するための計算書式です。特に、簡易課税制度を選択していない事業者や、基準期間の課税売上高が5,000万円を超える事業者が申告する際に、経過措置対象の課税資産の譲渡等に関する計算を行う必要があるケースに適用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
 - 件
-
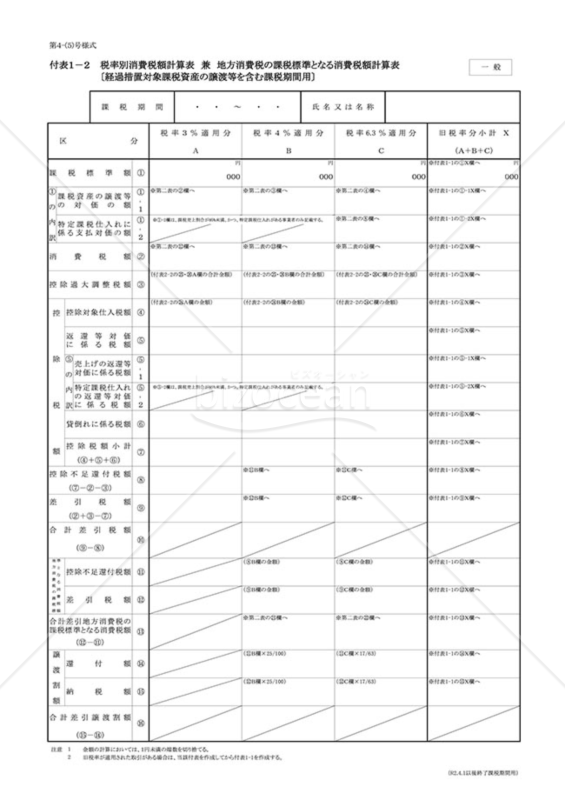
付表1-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
付表1-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
「付表1−2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕」は、税制改革や地方税法の変更に伴う、特定の税率での消費税や地方消費税の計算をサポートするための書類です。特に、簡易課税制度未選択の事業者や、課税売上高が5,000万円を超える事業者の申告時に、複雑な計算を円滑に進める場面で役立ちます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
-
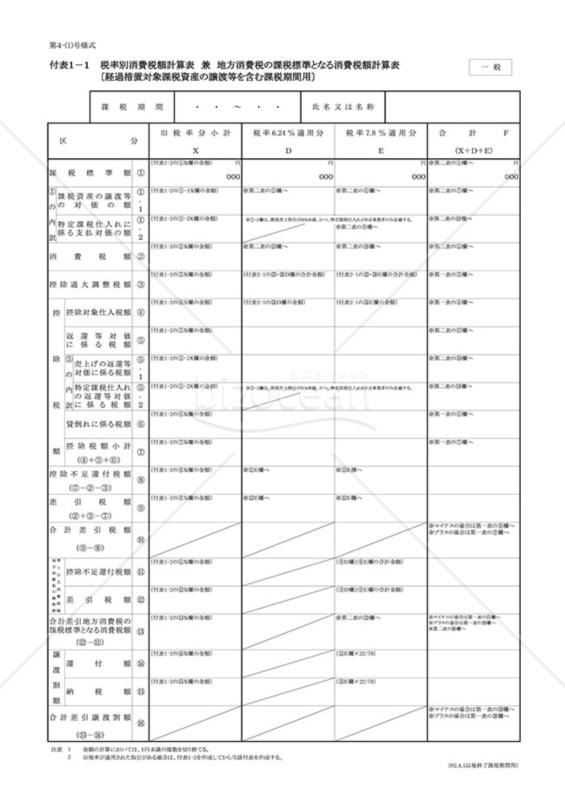
付表1-1 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
付表1-1 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
「付表1−1 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕」は、事業者が消費税や地方消費税の申告を行う際に、適切な計算基準を示す文書となっています。特定の事業者、例えば簡易課税制度を採用していない方や、一定の売上高を超える事業者にとって、申告書の添付物として必須です。旧税率下での取引を持つ事業者には、この書式が特に役立つでしょう。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
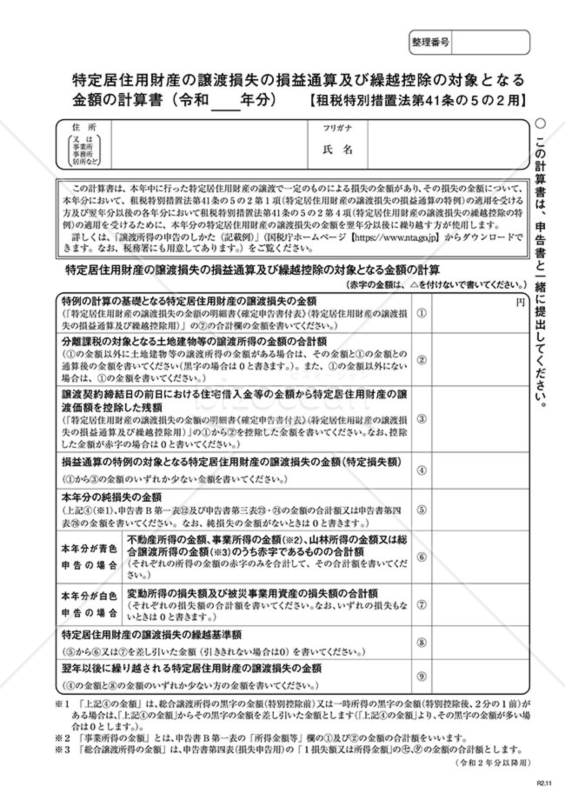
特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5の2用】
特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5の2用】
「特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5の2用】」は、本年中に行った特定居住用財産の譲渡で一定のものによる損失の金額があり、その損失の金額について、本年分において、租税特別措置法第41条の5の2 第1項(特定居住用財産の譲渡損失の損益通算の特例)の適用を受ける方及び翌年分以後の各年分において租税特別措置法第41条の5の2第4 項(特定居住用財産の譲渡損失の繰越控除の特例)の適用を受けるために、本年分の特定居住用財産の譲渡損失の金額を翌年分以後に繰り越す方が使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
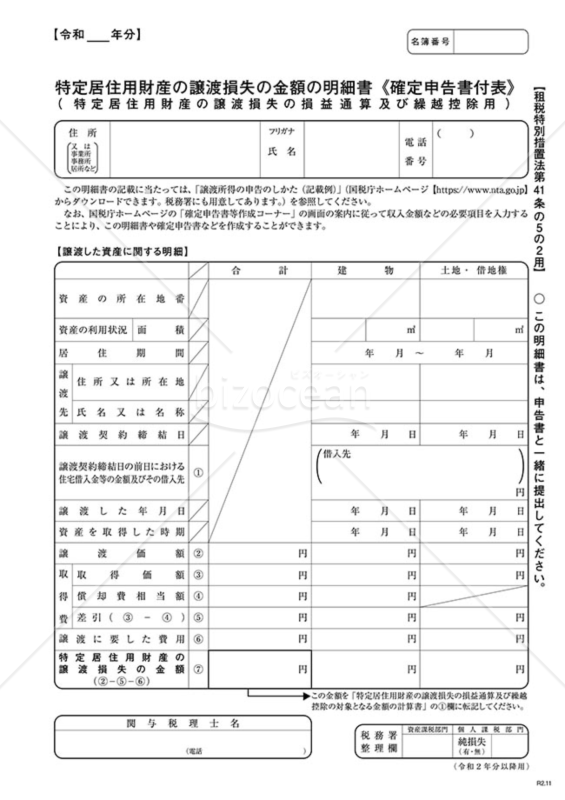
特定居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5の2用】
特定居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5の2用】
この明細書は、「特定居住用財産の譲渡損失の損益通算及び繰越控除の特例(措法第41条の5の2 )」の適用を受ける居住用財産の譲渡について、この特例の計算の基礎となる「特定居住用財産の譲渡損失の金額」を求めるために使用するものです。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
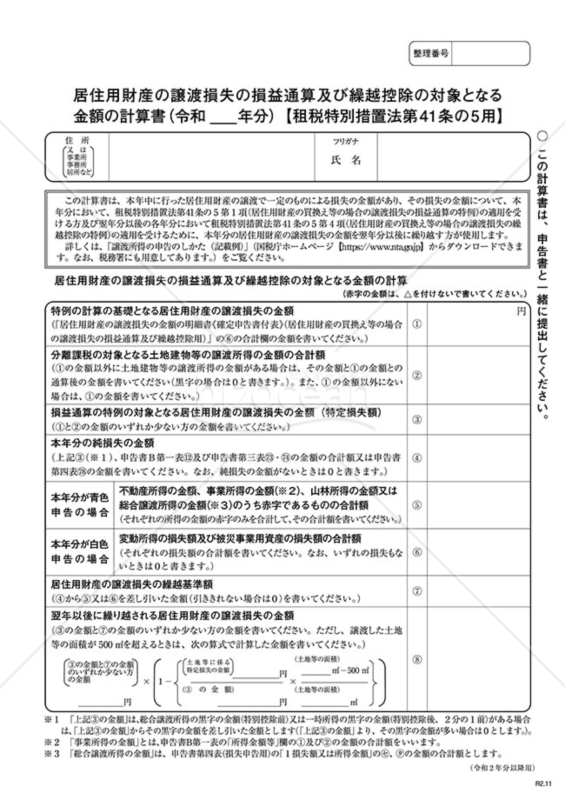
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5用】
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5用】
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5用】」は、居住用財産の譲渡で一定のものによる損失を計算し、特定の税制上の特例を受けるための公式書類です。 居住用財産を譲渡した際に生じた損失について、税制上の特例を利用して、その損失を他の収益と通算したり、翌年以降に繰り越して控除するためのものです。具体的には、租税特別措置法第41条の5第1項と第4項に基づく特例の適用を求める場合に使用します。 これにより、居住用財産の譲渡に関する税金の負担を軽減することが期待されます。譲渡に関する損失が発生した場合、この計算書を使用して国税庁に申告することで、税制上の特例の適用を受けることができます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
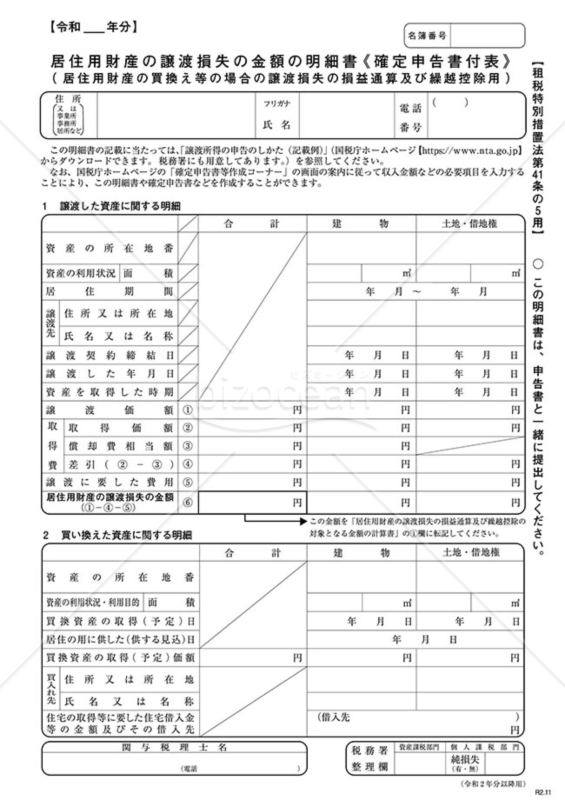
居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5用】
居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5用】
この明細書は、「居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除の特例(措法第41条の5)」の適用を受ける居住用財産の譲渡について、この特例の計算の基礎となる「居住用財産の譲渡損失の金額」を求めるために使用するものです。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
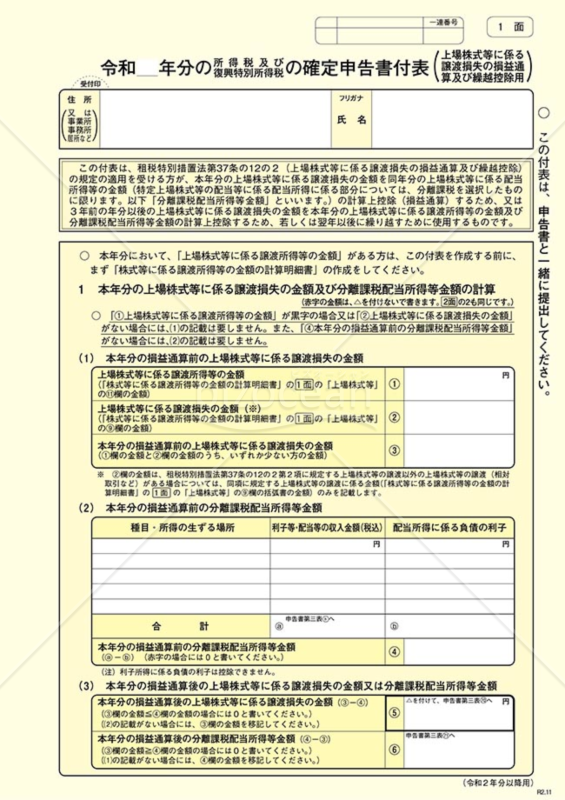
所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)
所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)
所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)は、上場株式等の売却で損失を出した方が、その損失を他の所得と相殺したり、翌年以降に繰り越したりするために必要な書類です。この書類には、以下の項目を記入する必要があります。 ・申告者の氏名や住所 ・上場株式等の譲渡損失や配当所得等の金額 ・損益通算や繰越控除の適用年度 ・損益通算や繰越控除の適用額 ・損益通算や繰越控除の適用前後の所得金額 ・申告者や代理人の署名 所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)は、国税庁のホームページからダウンロードすることができます。また、損益通算や繰越控除の特例に関する詳しい説明も同じページにあります。これらを参考にして、正しく確定申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
-
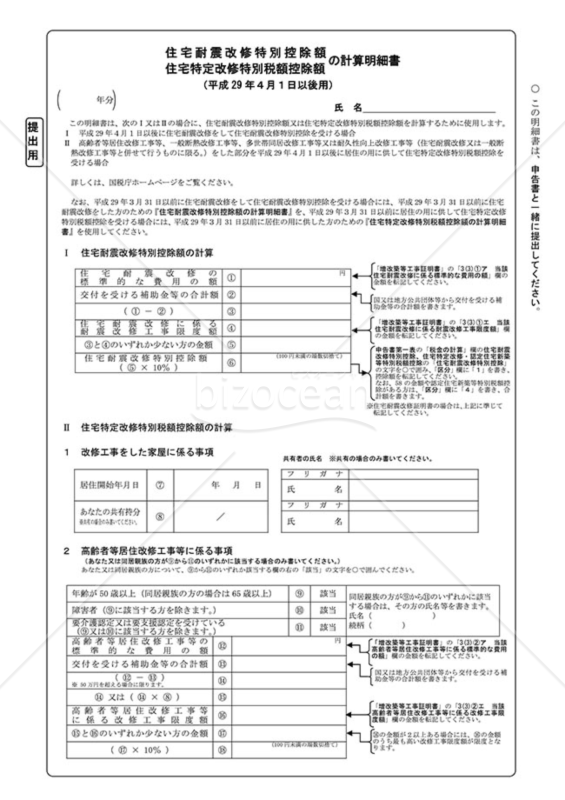
住宅耐震改修特別控除額・住宅特定改修 特別税控除額の計算明細書(平成29年4月1日以後用)
住宅耐震改修特別控除額・住宅特定改修 特別税控除額の計算明細書(平成29年4月1日以後用)
住宅耐震改修特別控除額、住宅特定改修特別税控除額の計算明細書(平成29年4月1日以後用)です。 この明細書は、次のⅠ又はⅡの場合に、住宅耐震改修特別控除額又は住宅特定改修特別税額控除額を計算するために使用します。 Ⅰ 平成29年4月1日以後に住宅耐震改修をして住宅耐震改修特別控除を受ける場合 Ⅱ 高齢者等居住改修工事等、一般断熱改修工事等、多世帯同居改修工事等又は耐久性向上改修工事等(住宅耐震改修又は一般断熱改修工事等と併せて行うものに限る。)をした部分を平成29年4月1日以後に居住の用に供して住宅特定改修特別税額控除を受ける場合 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
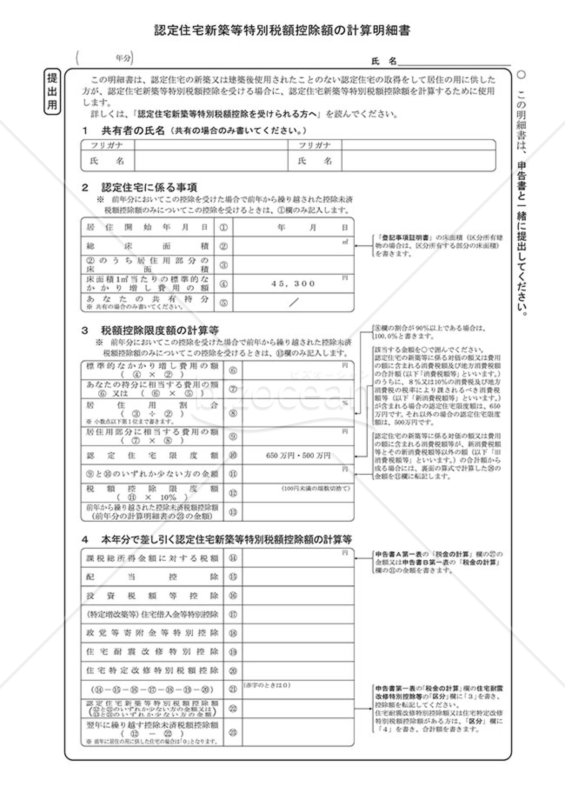
認定住宅新築等特別税控除額の計算明細書
認定住宅新築等特別税控除額の計算明細書
「認定住宅新築等特別税控除額の計算明細書」は、認定住宅の新築または建築後未使用の住宅を取得し、自己の居住用に供する方々が、認定住宅新築等特別税額控除額を計算する際に利用する文書です。 ダウンロードは無料です。ぜひご活用ください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
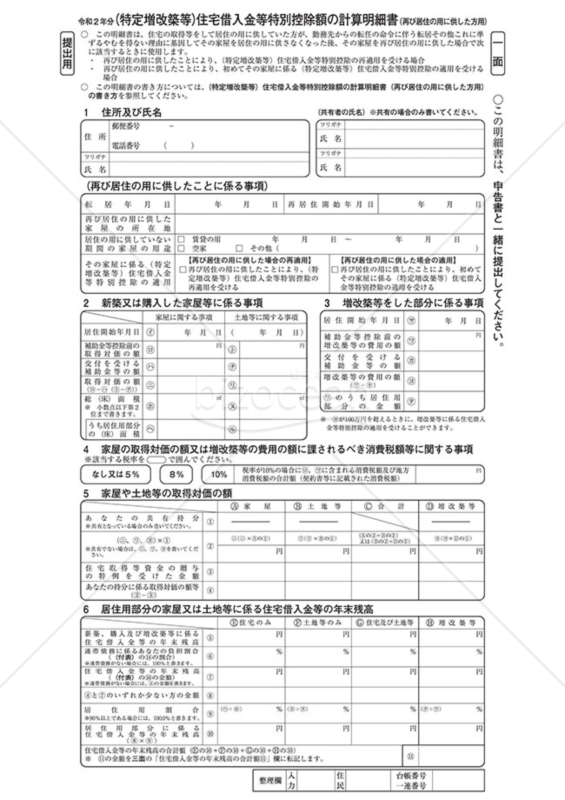
住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)
住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)
(特定増改築等)住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)です。 なお、連帯債務による住宅借入金等を有する場合は、『(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書』を併せて使用します。 この明細書は、住宅の取得等をして居住の用に供していた方が、勤務先からの転任の命令に伴う転居その他これに準ずるやむを得ない理由に基因してその家屋を居住の用に供さなくなった後、その家屋を再び居住の用に供した場合で次に該当するときに使用します。 ・再び居住の用に供したことにより、(特定増改築等)住宅借入金等特別控除の再適用を受ける場合 ・再び居住の用に供したことにより、初めてその家屋に係る(特定増改築等)住宅借入金等特別控除の適用を受ける場合 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
-
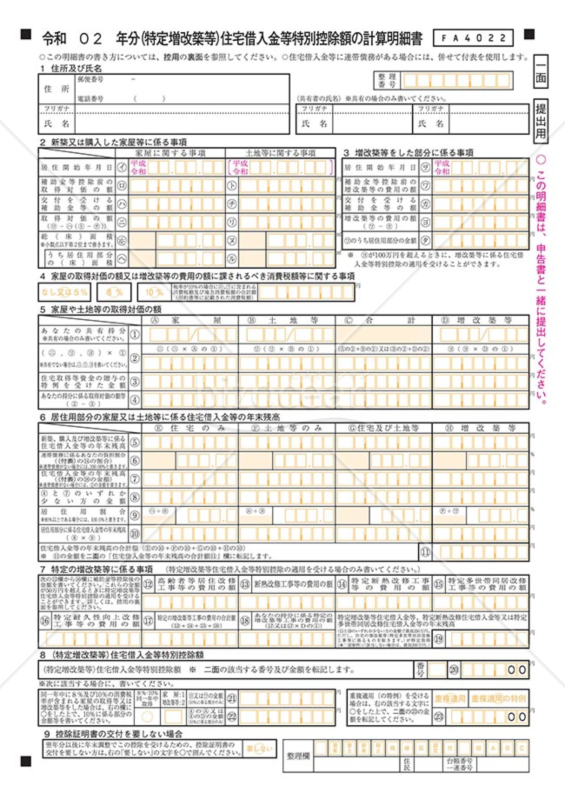
(特定増改築等)住宅借入金等特別控除額の計算明細書
(特定増改築等)住宅借入金等特別控除額の計算明細書
「(特定増改築等)住宅借入金等特別控除額の計算明細書」は、住宅借入金等特別控除額の計算明細書です。 なお、連帯債務による住宅借入金等を有する場合は、「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書」を併せて使用します。 詳細と最新情報につきましては、 国税庁公式ウェブサイトをご参照ください。 情報提供元: 国税庁公式ウェブサイト(https://www.nta.go.jp)
- 件
-
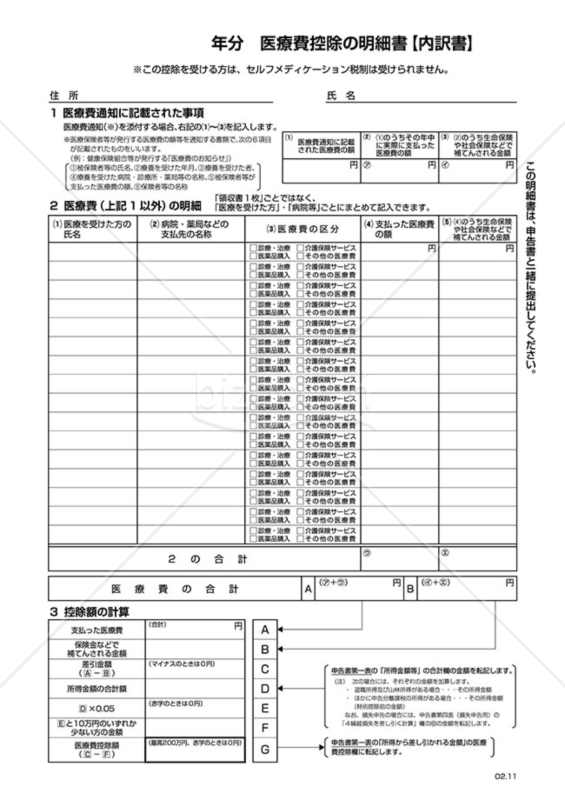
医療費控除の明細書(PDF)
医療費控除の明細書(PDF)
医療費控除の明細書(PDF)は、医療費を支払った年の確定申告に必要な書類です。この書式テンプレートは、PDFで作成されており、印刷や保存が簡単です。また、控除の対象となる金額や限度額などを記入する欄があります。この書式テンプレートは、医療費控除を受けるために必要な項目がすべて揃っており、国税庁のホームページに準拠しています。さらに、この書式テンプレートは無料でダウンロード可能です。医療費控除の明細書(PDF)は、確定申告をする方にとって便利なツールです。ぜひご利用ください。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2020/index.htm)
-
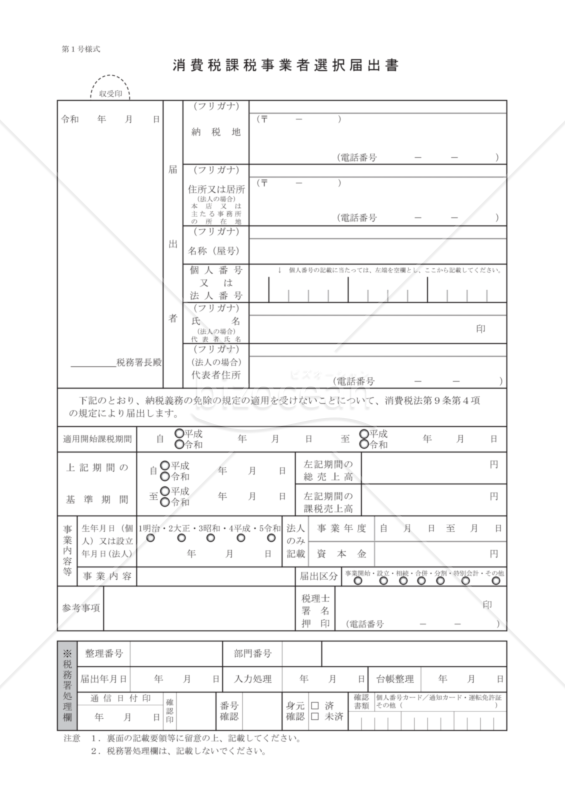
消費税課税事業者選択届出書(令和対応)
消費税課税事業者選択届出書(令和対応)
消費税課税事業者選択届出書(令和対応)のテンプレートです
- 件
-
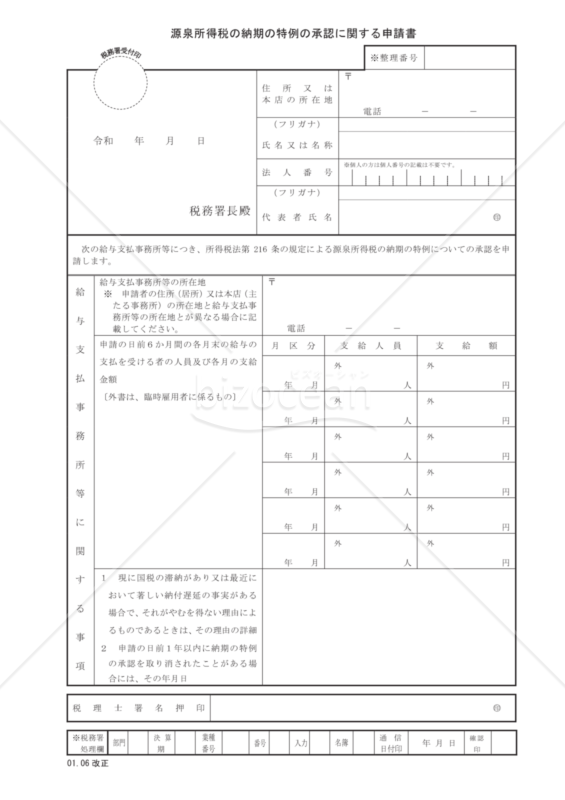
源泉所得税の納期の特例の承認に関する申請書
源泉所得税の納期の特例の承認に関する申請書
源泉所得税の納期の特例の承認に関する申請書のテンプレートです
- 件
-
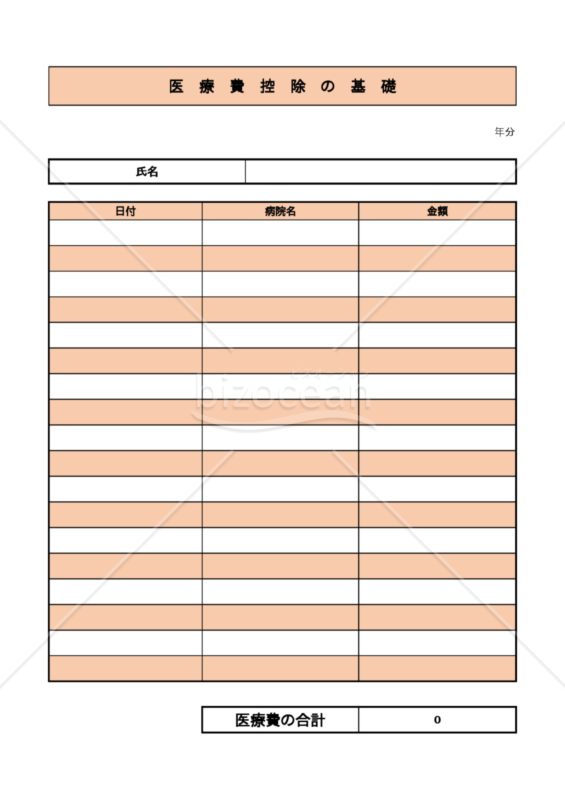
医療費控除の基礎台帳 一人用 エクセル 無料
医療費控除の基礎台帳 一人用 エクセル 無料
医療費控除を計算するためのエクセルを作成しました。 金額を入れると合計が計算されます。 ご自由にお使いください。
- 件
-
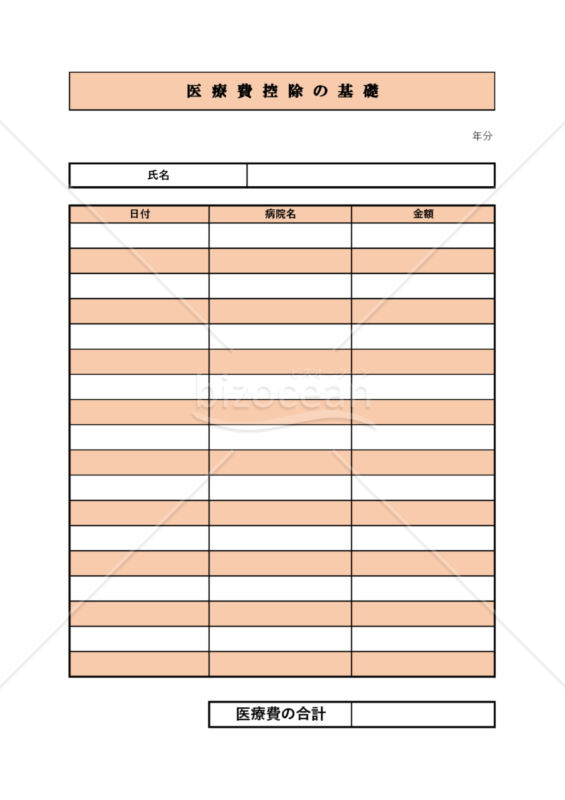
医療費控除の基礎台帳 一人用 PDF 無料
医療費控除の基礎台帳 一人用 PDF 無料
医療費控除のPDFを計算しました。 印刷してご利用ください。
- 件
-
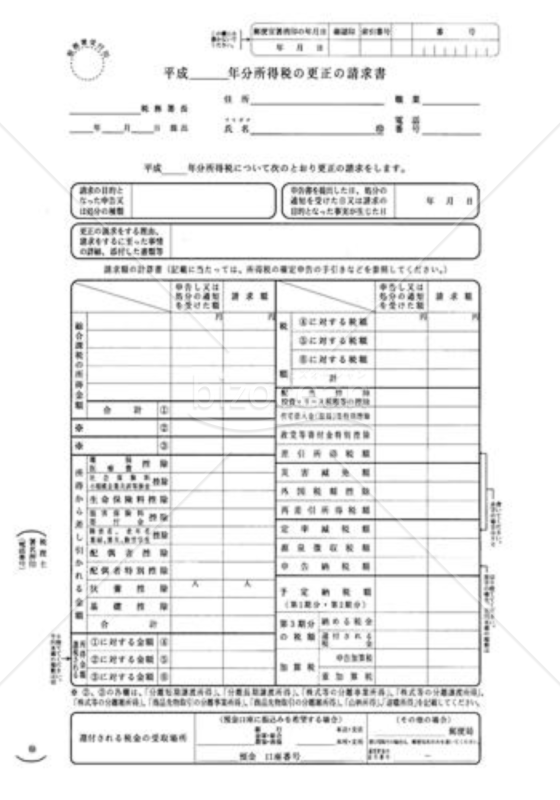
所得税の更正の請求書
所得税の更正の請求書
所得税の更正の請求書とは、確定申告書を提出した後に申告書に書いた税額等に誤りがあったことを発見した場合や確定申告をしなかったために決定を受けた場合などで、申告等をした税額等が実際より多かったときに正しい額に訂正することを求める場合の請求書
- 件
-
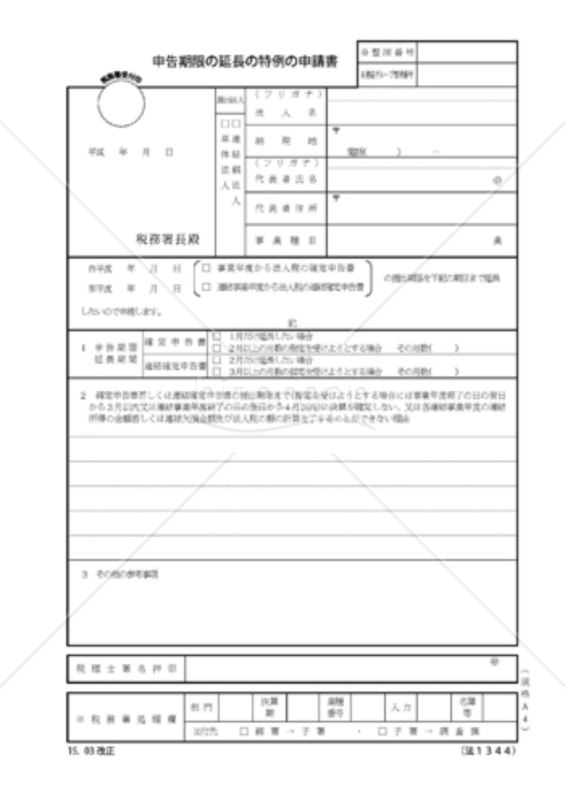
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書とは、法人税等の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2カ月以内とされていますが、1カ月間延長し3カ月以内とすることを申請をするための申請書
- 件
-
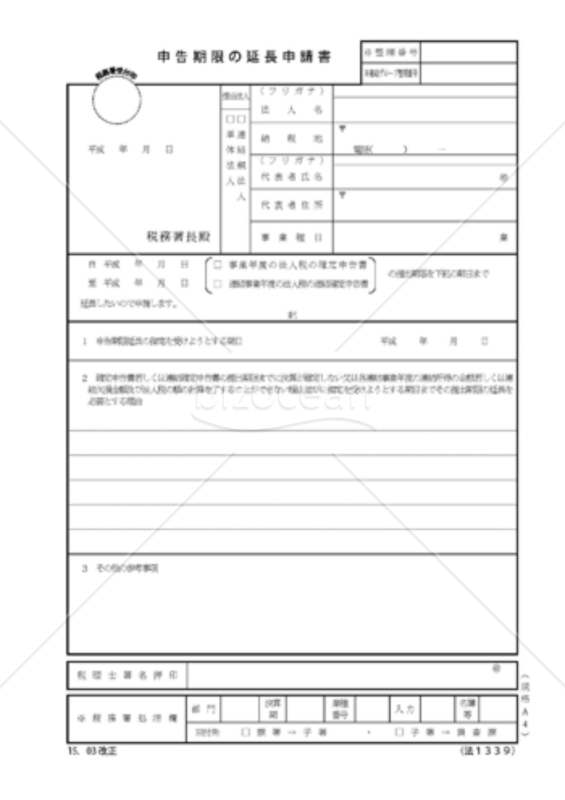
申告期限の延長申請書
申告期限の延長申請書
申告期限の延長申請書とは、単体法人又は連結親法人が、災害その他やむを得ない. 理由によって決算が確定しない等のため、法人税の確定申告書又は連結確定申告書の延長を申請するための申請書
- 件
-
付表2-1 課税売上割合・控除対象仕入税額等の計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
- 件
-
付表1-2 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
- 件
-
付表1-1 税率別消費税額計算表兼地方消費税の課税標準となる消費税額計算表〔経過措置対象課税資産の譲渡等を含む課税期間用〕
- 件
-
特定居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5の2用】
- 件
-
特定居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5の2用】
- 件
-
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【措法41の5用】
- 件
-
居住用財産の譲渡損失の金額の明細書<確定申告書付表>【措法41の5用】
- 件
-
所得税及び復興特別所得税の確定申告付表(上場株式等に係る譲渡損失の繰越用)
- 件
-
住宅耐震改修特別控除額・住宅特定改修 特別税控除額の計算明細書(平成29年4月1日以後用)
- 件
-
認定住宅新築等特別税控除額の計算明細書
- 件
-
住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)
- 件
-
(特定増改築等)住宅借入金等特別控除額の計算明細書
- 件
-
医療費控除の明細書(PDF)
-
消費税課税事業者選択届出書(令和対応)
- 件
-
源泉所得税の納期の特例の承認に関する申請書
- 件
-
医療費控除の基礎台帳 一人用 エクセル 無料
- 件
-
医療費控除の基礎台帳 一人用 PDF 無料
- 件
-
所得税の更正の請求書
- 件
-
申告期限の延長の特例の申請書
- 件
-
申告期限の延長申請書
- 件
レビュー
 退会済み
2023.01.09
年分 医療費控除の明細書(Excel) のレビュー自分の分は国税庁のホームページから簡単に申告書出来るのですが、高齢の父のために医療費だけ集計したかったのでとても助かりました。 ありがとうございました。
 [業種]
小売・卸売・商社
女性/60代
2015.02.28
所得税及び復興特別所得税の確定申告書(申告書A) のレビュー忙しくて税務署に行くことができず、困っていたので本当にありがたいです。 ありがとうございました。
-
[業種]
主婦・学生・働いていない
女性/60代
2015.02.22
医療費控除 のレビューこの時期に助かります。今年から長蛇の列に参加せず自宅でコーヒーを飲みながら申告できそうです。 本当に有り難いです・・。