借用書(表形式版)【有利子・一括返済・遅延損害金】・縦・Word


/2

- ダウンロード数
- 103
- レビュー
-
 - 件
- ありがとう
- 67510
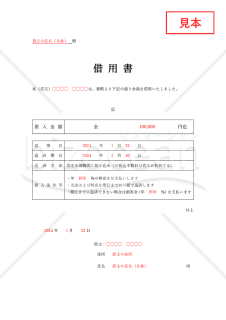
借用書とは、借金の返済を約束するため、借主から貸主に対して提出する書面のことです。 借用書を作成(提出)する主な目的は、貸し借りがあった事実やその内容を明確にすることです。 民法上、金銭の貸し借りというのは「消費貸借契約」にあたり、口頭の約束でも成立します。しかし、口頭のみの場合には「貸した」「借りていない」というトラブルになる恐れもあるため、借用書を作成してそのような結果になることを防ぎます。 また、借用書を利用するのは、口頭のみで金銭の貸し借りをするよりも、借主に返済義務を強く認識させるためという目的もあります。 こちらはWordで作成した、レイアウトが縦の表形式タイプの借用書です。一括返済の内容であり、利子と遅延損害金の支払いがあるものとなっています。 無料でダウンロードすることができるので、お役立ていただければと思います。
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
金銭消費貸借契約書
金銭消費貸借契約書
トラブルを防ぐために、金銭消費貸借契約を締結します。その場合、金銭消費貸借契約書または借用証書が作成されます。
金銭消費貸借契約書:連帯保証記載付
金銭消費貸借契約書:連帯保証記載付
相互調印で金銭の貸借を証する書面です。連帯保証も加えています。元本を一定額ずつ弁済するフォームとしてますが、編集して期限一括弁済の内容とすることも可能です。
金銭消費貸借契約書05(word)
金銭消費貸借契約書05(word)
トラブルを防ぐために、金銭消費貸借契約を締結します。その場合、金銭消費貸借契約書または借用証書が作成されます。
- 件
【改正民法対応版】準消費貸借契約書

【改正民法対応版】準消費貸借契約書
2020年4月1日施行の改正民法へ対応させたテンプレートを販売しております。ワード形式で納品させて頂きます。 実際にはお金を借りてはいないいけれど、売買などでお金を支払う必要が生じたときに、お金を借りたことにして、これを返済していくという法形式にしてしまう契約を、「準消費貸借契約」といいます。 たとえば、同じ電気店でテレビ、冷蔵庫を購入したために総額20万円の代金を支払う必要が生じたけれど、毎月5万円ずつ払うようにしたい、という場合を想定します。このような場合に、買主が電気店から20万円を借りたことにして、これを毎月5万円のペースで返済していく契約(準消費貸借契約)をすることができる、というわけです。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(債務確認) 第2条(準消費貸借) 第3条(弁済) 第4条(利息) 第5条(遅延損害金) 第6条(期限の利益喪失) 第7条(合意管轄)
- 件
【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔分割払い〕)
【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔分割払い〕)
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔分割払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書の一種で、借り手が事業用の資金を借りる際に使用される契約書です。以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 事業用: 借りた資金は事業に使用されることが明示されています。これにより、資金の使途が制限され、事業以外の目的での使用が禁じられています。 分割払い: 借りた資金は分割払いで返済されることが契約に記載されています。これにより、借り手は契約期間内に分割された額を返済する義務が発生します。分割払いは、一定期間ごとに返済額が設定されることが一般的です。 このような契約書は、事業用の資金調達を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。分割払いの条件は、借り手の返済能力や貸し手のリスク許容度に応じて調整されることが一般的です。 ※注意:事業用融資の保証契約については、その締結日の前1か月以内に、公証人があらかじめ保証人になろうとする者から直接その保証意思を確認して公正証書(保証意思宣明公正証書)を作成しなければ、効力を生じません。本契約書の締結のみでは保証は有効ではありませんのでご留意ください。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔一括払い〕)
【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔一括払い〕)
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔一括払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書の一種で、借り手が事業用の資金を借りる際に使用される契約書です。以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 事業用: 借りた資金は事業に使用されることが明示されています。これにより、資金の使途が制限され、事業以外の目的での使用が禁じられています。 一括払い: 借りた資金は一括で返済されることが契約に記載されています。これにより、借り手は契約期間内に全額を返済する義務が発生します。 このような契約書は、事業用の資金調達を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。一括払いによって、返済期間が短くなるため、借り手には早期返済の負担がかかりますが、貸し手にとってはリスクが低減される利点があります。 ※注意:事業用融資の保証契約については、その締結日の前1か月以内に、公証人があらかじめ保証人になろうとする者から直接その保証意思を確認して公正証書(保証意思宣明公正証書)を作成しなければ、効力を生じません。本契約書の締結のみでは保証は有効ではありませんのでご留意ください。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
大カテゴリー
経理・会計・税務カテゴリーから探す
債権・債務・資産管理 経理規程・経理ルール 経費精算 伝票 帳簿・出納 財務諸表・決算 税務・確定申告 インボイス・消費税 資金繰り・借入
カテゴリーから探す
AIプロンプト キャリア・生活文書 経営・事業運営 総務・社内業務 営業・販売 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。