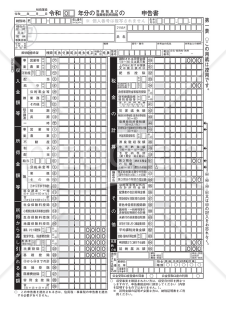
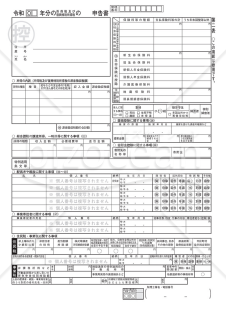
申告書第一表・第二表【令和4年分以降用】


/4

- ダウンロード数
- 809
- レビュー
-
 - 件
- ありがとう
- 67369
令和4年以降に使用する所得税及び復興特別所得税の確定申告書第一表・第二表です。 令和3年分までは、確定申告書Aと確定申告書Bの2種類に別れていましたが、令和4年分の確定申告から確定申告書 A は廃止され、確定申告書 B に一本化されています。 ※確定申告書 A・確定申告書B の表記をせず、「令和 年分の所得税及び復興特別所得税の確定申告書」となりました。 出典元:国税庁ホームページ(https://www.nta.go.jp)
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
2026.01.10_源泉算定書 【源泉報酬_「本邦取引_「手取契約_「領収書類」】
2026.01.10_源泉算定書 【源泉報酬_「本邦取引_「手取契約_「領収書類」】
(1)標識:税務証憑 (2)目的:手取契約に係る源泉報酬(源泉税額)の金額算定 (3)相性:適性診断 ①欠格者層:税務証憑の品質管理を軽視する個人法人 ②適格者層:調査対策に税務証憑を整備する個人法人 (4)宛先:購買者層 ①源泉報酬の受領者側 ②源泉報酬の支払者側(受領者側からの作成要請㊒) ■追徴発覚(修正申告)から銀行融資の謝絶経験のある個人法人 (5)機能:本件書類に期待できる事 ①必要情報を転記選択するだけで報酬総額や取引税額を算定する事ができる ②受領者側に対する確認事項を整備しており✅で脱漏を回避する事ができる (6)使途:源泉報酬に関する外部証跡生成(エビデンスワーク) (7)手段:転記選択 ①数値転記:差引受領額(手取支払額) ➁入力選択 ❶経費負担者: ⇒受領者負担:旅費経費込✅ ⇒支払者負担:実費精算宛✅ ❷消費税率:消費税額込で源泉報酬を算定する場合✅ (8)画像:サムネイル ①1枚目:消費税㊒ ②2枚目:消費税🈚 (9)付言:セル内のMemo(コメント)に関する引用出力 ①差引受領額:手取り額を入力してください。 ②関数入力欄:関数式を入力しています。 ③領収金額欄:下記要約抜粋 関数式に対応する源泉報酬は下記 (1, 2) の両定めがある報酬に限ります。 (1) 報酬・料金の額×10.21% (2) 同一人に対し1回に支払われる金額が100万円を超える場合には、その超える部分については、20.42% 2024.09.01時点の税務法令 (※) に則り、関数式を作成しています。 ※https://www.nta.go.jp/publication/pamph/gensen/aramashi2024/index.htm 今後、税率等に変更がある場合は関数式を変更する必要があります。 予め御了承ください。
- 件
認定住宅新築等特別税額控除額の計算明細書(提出用・控用)
認定住宅新築等特別税額控除額の計算明細書(提出用・控用)
「認定住宅新築等特別税額控除額の計算明細書(提出用・控用)」は、認定住宅取得時に税金控除の適用を受けるために必要な書類です。 認定住宅新築等特別税額控除とは、個人が国の指定する「認定長期優良住宅」や「認定低炭素住宅」といった認定住宅を新築・購入する際、その住宅の広さに応じて一定額を税金から差し引く制度です。 無料でダウンロードいただけます。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書
申告期限の延長の特例の申請書とは、法人税等の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2カ月以内とされていますが、1カ月間延長し3カ月以内とすることを申請をするための申請書
- 件
先行取得資産に係る買換えの特例の適用に関する届出書02
先行取得資産に係る買換えの特例の適用に関する届出書02
租税特別措置法第37条第3項の規定の適用を受けるために、先行取得資産に係る買換えの特例の適用に関する届出書のテンプレートです。先行取得資産の種類、規模等を記載し、申請する書式です。
- 件
源泉所得税の誤納額充当届出書
源泉所得税の誤納額充当届出書
源泉所得税の誤納額充当届出書とは、源泉徴収義務者が給与等に対する源泉所得税を納付する際に誤って正当税額を超えて納付した場合に、その正当税額との差額(過誤納金といいます。)をその後納付する給与等に係る納付すべき所得税額に充当するための届出書
- 件
住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)
住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)
(特定増改築等)住宅借入金等特別控除額の計算明細書(再び居住の用に供した方用)です。 なお、連帯債務による住宅借入金等を有する場合は、『(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書』を併せて使用します。 この明細書は、住宅の取得等をして居住の用に供していた方が、勤務先からの転任の命令に伴う転居その他これに準ずるやむを得ない理由に基因してその家屋を居住の用に供さなくなった後、その家屋を再び居住の用に供した場合で次に該当するときに使用します。 ・再び居住の用に供したことにより、(特定増改築等)住宅借入金等特別控除の再適用を受ける場合 ・再び居住の用に供したことにより、初めてその家屋に係る(特定増改築等)住宅借入金等特別控除の適用を受ける場合 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
大カテゴリー
経理・会計・税務カテゴリーから探す
債権・債務・資産管理 インボイス・消費税 財務諸表・決算 税務・確定申告 経理規程・経理ルール 帳簿・出納 伝票 資金繰り・借入 経費精算
カテゴリーから探す
総務・社内業務 AIプロンプト 経営・事業運営 営業・販売 キャリア・生活文書 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。