


経理・会計・財務書式カテゴリーから探す
債権管理 買掛帳・買掛金管理表 売掛帳・売掛管理表 固定資産管理表・資産管理台帳 精算表 帳簿 確定申告 伝票 財務諸表・決算書 出納帳 支払証明書・支払通知書 仕訳帳 税務申告書 金種表 計算書 明細書・明細表 借用書・金銭借用書 総勘定元帳 経費精算書 返済計画書・返済予定表


 - 件
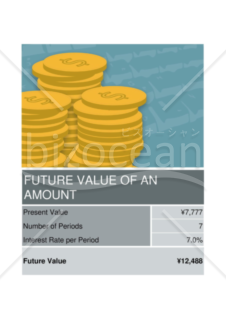
資産の将来価値計算表(Future Value、略称FV)のシミュレーションに関する情報を提供します。この英語の計算表は、将来の投資や資産の価値を詳細に予測するための便利なツールです。資産の成長や収益を計画し、戦略を立てる際に役立ちます。確実な未来の価値を求めるために、この計算表を活用してみましょう。将来の資産管理を洗練させ、成功への道を照らします。


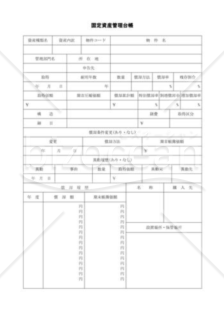
会社が保有する建物・機械・備品などの固定資産を一元管理するための「固定資産管理台帳」のテンプレートです。経理担当者が、資産の種類・物件名・取得年月日・耐用年数・取得価額といった基本情報に加え、償却方法・償却率・期首帳簿価額・当期償却額・期末帳簿価額までを1件ごとに記載でき、資産の異動履歴や償却条件の変更履歴も同じ台帳内で追跡できます。Word形式のテンプレートのため、自社の勘定科目や資産区分に合わせて記載欄を自由に編集でき、台帳のフォーマットをゼロから設計する手間を省けます。 ■固定資産管理台帳とは 法人税法上、減価償却資産ごとに取得価額・耐用年数・償却方法などを記録し、毎期の償却計算の根拠を残すために作成する帳簿です。税務調査や決算時に、資産の取得から除却・売却までの経緯を確認する資料としても使われます。 ■テンプレートの利用シーン ・新しく機械や什器を購入し、資産台帳に登録する場面 ・決算に向けて当期の減価償却費を資産ごとに計算・確認する場面 ・資産の移設や用途変更があり、異動履歴を残しておきたい場面 ■利用・作成時のポイント ・取得価額と期首帳簿価額を分けて記載し、償却計算の起点を明確にする ・定率法・定額法など償却方法を資産ごとに正しく選び、償却率欄と対応させる ・あとから経緯を追えるよう、異動や償却条件の変更があった場合は履歴欄に日付とともに記録する ・資産の設置場所・保管場所も記載し、実地棚卸の際に照合しやすくしておく ■テンプレートの利用メリット <資産管理の抜け漏れを防止> 1件の台帳にまとめる構成のため、管理項目が分散して抜け漏れが生じるリスクを抑えられます。 <決算・税務対応の精度向上> 償却率や特別償却率など税務上必要な項目があらかじめ用意されているため、減価償却費の計算根拠を整理しやすくなり、決算作業の精度向上にも貢献します。
- 件
メール送付をお願いするためのメール
- 件
「署名ドキュメント送付02(英文メール)」テンプレートは、署名入り文書の送付を英文メールで通知するための便利なテンプレートです。大切な文書を送信し、その旨を簡潔な英文で伝える際にご利用いただけます。重要なコミュニケーションの一環として、文書の送付を確認し、円滑な業務プロセスを実現します。適切なフォーマットで送付を通知するために、このテンプレートを活用してください。
- 件
シンプルな英文の請求書です。下部に小切手についての注釈があります。海外では一般的ですが、貴社のルールにそぐわない場合はご修正いただく必要があります。記載する内容には判断を要しますので、くれぐれも英語が理解できる方のご確認をお願いいたします。1シート目に英語、2シート目に日本語訳を付けています。
この「固定資産管理規程(汎用型)」は、企業の資産管理における重要な基盤となる汎用性の高い文書です。 中小企業から大企業まで、幅広い規模の会社に適用可能な内容となっています。 本規程は、固定資産の定義から取得、管理、減価償却、売却・除却、さらには減損処理に至るまで、固定資産のライフサイクル全体をカバーする34条の条文で構成されています。 特筆すべき点として、固定資産の分類や取得価額の算定方法、リース資産の取り扱い、管理責任者の職務、現物管理や定期的な棚卸の実施方法などが詳細に規定されています。 また、ITに関連する資産のセキュリティ管理や、固定資産の貸与に関する規定も含まれており、現代のビジネス環境に即した内容となっています。 さらに、月次および年次での報告義務を明確に定めることで、経営者への適時適切な情報提供を確保し、経営判断に資する体制を整えています。 加えて、減損会計への対応も織り込まれており、会計基準の変更にも柔軟に対応できる構成となっています。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(固定資産の分類) 第5条(取得方針) 第6条(取得手続) 第7条(取得価額) 第8条(リース資産) 第9条(計上) 第10条(管理責任者) 第11条(管理責任者の職務) 第12条(現物管理) 第13条(現物調査) 第14条(保険) 第15条(セキュリティ管理) 第16条(減価償却の方法) 第17条(減価償却の開始) 第18条(臨時償却) 第19条(異動) 第20条(改良と修繕) 第21条(修繕の実施) 第22条(売却) 第23条(除却) 第24条(売却・除却の処理) 第25条(貸与) 第26条(貸与資産の管理) 第27条(減損の兆候) 第28条(減損処理) 第29条(定期棚卸) 第30条(差異の処理) 第31条(月次報告) 第32条(年次報告) 第33条(細則) 第34条(改廃)
- 件
本「資金調達規程」は、企業における資金調達業務の基本方針から具体的な実務手続きまでを体系的に定めた規程雛型です。 近年の企業経営において、適切な資金調達とそのガバナンス体制の構築は重要性を増しており、本規程はそうしたニーズに応えるものとなっています。 本規程雛型の特徴として、まず基本方針や意思決定プロセスを明確に定めることで、恣意的な判断を防ぎ、組織的な意思決定を可能にします。 特に決裁権限を金額に応じて段階的に設定することで、案件の重要性に応じた適切な管理体制を構築できます。 実務面では、借入、増資、社債発行、コミットメントライン設定といった主要な資金調達手段について、それぞれ必要な手続きと文書を詳細に規定しています。 これにより、担当者の経験や知識に依存せず、適切な業務遂行が可能となります。 また、昨今重要性が増しているリスク管理についても、金利変動リスクや為替変動リスクなど、主要なリスク要因を特定し、その管理体制を明確に定めています。定期的なモニタリングと報告体制を整備することで、継続的なリスク管理を実現します。 本規程雛型は、中堅・大企業においては複数の資金調達手段を併用する際の整合的な管理体制の構築に活用できます。成長企業では、将来の資金調達の多様化を見据えた体制整備に役立ちます。上場企業やその準備企業では、コーポレートガバナンス・コードに対応した資金調達管理体制の構築に貢献します。 適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(適用範囲) 第3条(定義) 第4条(基本方針) 第5条(資金調達計画) 第6条(資金調達の申請) 第7条(審査) 第8条(決裁権限) 第9条(借入実行手続) 第10条(増資実行手続) 第11条(社債発行手続) 第12条(コミットメントライン設定手続) 第13条(担保・保証の管理) 第14条(期中管理) 第15条(リスク管理) 第16条(報告) 第17条(文書管理) 第18条(教育・研修) 第19条(規程の改廃)
- 件
債権管理 買掛帳・買掛金管理表 売掛帳・売掛管理表 固定資産管理表・資産管理台帳 精算表 帳簿 確定申告 伝票 財務諸表・決算書 出納帳 支払証明書・支払通知書 仕訳帳 税務申告書 金種表 計算書 明細書・明細表 借用書・金銭借用書 総勘定元帳 経費精算書 返済計画書・返済予定表
経営・監査書式 社内文書・社内書類 人事・労務書式 営業・販売書式 売上管理 経理業務 契約書 Googleドライブ書式 経営企画 請求・注文 トリセツ 社外文書 業務管理 中国語・中文ビジネス文書・書式 コロナウイルス感染症対策 マーケティング リモートワーク 製造・生産管理 企画書 英文ビジネス書類・書式(Letter) 業種別の書式 その他(ビジネス向け) 総務・庶務書式 法務書式 経理・会計・財務書式 マーケティング・販促・プロモーション書式
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。