









経理・会計・財務書式カテゴリーから探す
債権管理 買掛帳・買掛金管理表 売掛帳・売掛管理表 伝票 財務諸表・決算書 出納帳 固定資産管理表・資産管理台帳 精算表 支払証明書・支払通知書 仕訳帳 税務申告書 帳簿 確定申告 金種表 計算書 明細書・明細表 借用書・金銭借用書 総勘定元帳 経費精算書 返済計画書・返済予定表


45件中 21 - 40件
納品明細書のテンプレートです。【消費税8%対応】
従業員1名分の給与明細を、Wordで手軽に作成できる無料テンプレートです。縦型レイアウトの上下分割形式で、印刷して手渡したり、紙で保管する運用に適しています。 「基本給・交通費などの支給項目」「保険料などの控除項目」「差引支給額」に加え、部署名・社員番号欄も備えており、中小企業の給与業務にそのまま使える構成です。専門ソフトがなくても、月次業務を効率化できます。 ■給与明細書とは 給与の支給・控除内訳を記載し、従業員へ通知する重要な書類です。労務管理や法令対応にも関わるため、正確な記載と適切な交付が求められます。 ■利用シーン <給与明細の定型業務に> 従業員ごとの給与データをもとに、明細作成が可能です。 <ソフト未導入の企業に> 給与ソフトがない企業や個人事業主でも、簡単に作成できます。 <紙での配布・管理に> 印刷・手渡しやファイリングに対応した紙向けレイアウトです。 ■利用ポイント <Wordで直接編集> 氏名や金額を入力するだけで簡単に作成できます。 <項目の自由な変更> 自社の給与項目に応じて自由に追加・削除が可能です。 ■メリット <無料で導入しやすい> テンプレートは無料でダウンロード可能。 <何度でも使えて効率的> ファイル名を変えて繰り返し利用できます。
 - 件
■今回の改訂内容(2026年1月30日) ① 「データ入力シート」の中で、「病院リスト・交通機関名」と「医療施設・薬局までの交通費額」の表の中で、(システム上)左右同じ表記が並んでの入力表示されるため、「少々わかりにくい」というご意見に応え、「医療施設・薬局名、交通費(内容)」という項目に1列にまとめ、わかりやすくスッキリさせました。 ② 印刷設定範囲外だった「医療費控除の明細書」への入力方法を印刷後も確認できるように「基本データ入力シート」の印刷範囲内データとしてレイアウト変更しました。 また、同じ方向でのファイリングを考慮し、A4横から「医療費控除の明細書」と同A4縦に変更しました。(全てA4縦に) ■ファイルの内容(今までに行った改訂内容も含みます) 本ファイルは、「医療費控除の明細書」への入力・作成をより簡素化・効率化を実現したテンプレートです。国税庁のホームページから入手したエクセルファイルをもとに、一般の方がよりわかりやすいよう入力方法を以下のように改めました。(関数設定) ① プルダウンリストを多用し入力の手間を省きました。 ② 次葉など難解な言葉を使用せず、わかりやすく1ページ目、2ページ目・・・と改めました。 ※印刷設定のページ数をわかりやすくするため、入力したシートのみカウントするようにして表示できるよう設定しました。(1-1、2-1・・・5-5) ③ 交通費の一覧表を「医療費控除の明細書」の右側に表示させることで、入力の効率化を図りました。 ④ 「日付欄を設けてほしい」というご要望にお応えし、「日付欄」を設けました。 ※通院回数が多く後で見直し確認するとき、(経験上)確かにあった方が便利です。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
こちらは無料でダウンロードできる、「令和 年分医療費控除の明細書(次葉)【令和6年分以降用】」です。 「次葉」とは次のページという意味であり、本書類は令和6年分以降に医療費控除の適用を受ける場合で、明細書に書ききれない場合に使用するものとなります。 医療費控除とは、1年間に支払った医療費が基準額を超える場合、確定申告をすることで超過で支払いをした分の医療費が課税対象の所得から控除され、税金の一部が還付される制度を言います。 これにより課税所得が減少し、結果として支払うべき所得税や住民税が軽減されるというメリットがあります。特に、年間の医療費が10万円を超える場合、あるいは総所得金額の5%を超える医療費が発生した場合には、控除の対象となります。 なお、最新情報や詳細に関しては、国税庁の公式ホームページをご確認ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
令和5年1月1日以後の相続に対応した「取得費加算の特例」用明細書です。相続財産を相続税申告期限から3年以内に譲渡した場合、取得費に加算できる相続税額を計算するために使用します。 ■相続財産の取得費に加算される相続税の計算明細書とは 相続した土地・建物などを申告期限から3年以内に売却した際、納めた相続税の一部を取得費に加算するための計算書です。これにより譲渡所得が減り、税負担を軽減できます。 ■テンプレートの利用シーン <相続した不動産・有価証券等を3年以内に売却した場合> 相続税を納めた相続人が、取得費加算の特例を適用する際に使用します。 <複雑な相続ケース> 贈与税額控除、相次相続控除、配偶者の税額軽減、未成年者・障害者控除などがある場合、正しい相続税額を再計算する必要があり、その際に活用します。 ■利用・作成時のポイント <相続税申告書から正確に金額を転記> 課税価格、算出税額、各種税額控除、小計など、明細書の各欄に対応する数字を誤りなく転記します。 <相続税評価額Ⓐと譲渡価額の関係を正しく按分> 裏面の算式に従い、相続税評価額と譲渡価額の比率(調整比率)を用いて、譲渡した資産に対応する相続税額の按分額(Ⓐ欄等)を計算します。 <取得費加算額は譲渡益が上限> 加算できる相続税額(①)は譲渡益を超えないため、譲渡所得計算との整合確認が必要です。 ■テンプレートの利用メリット <取得費加算の特例計算を標準化> 相続税申告書と連動した構成で、複雑な控除・特例を反映した取得費加算額を漏れなく算出できます。 <譲渡所得申告の根拠資料として提出可能> 分離課税の申告書に添付することで、税務署へ取得費加算額の根拠を明確に示し、照会や修正リスクを抑えられます。 出典:国税庁(https://www.nta.go.jp/)
- 件
出張旅費明細書とは、出張などの費用を請求するために記入する明細書
人事・給与担当者が、賞与の支給額と控除の内訳を従業員へ知らせるための賞与支払明細書です。1枚に3名分の明細が並ぶ構成で、支給日と氏名を記したうえで、支払額欄に賞与額・役職手当・勤続手当・特別手当と空欄2行、控除額欄に雇用保険料・厚生年金保険料・健康保険料・介護保険料・所得税と空欄3行を設けています。合計欄と差引支給額欄のほか、振込先を2件まで書ける欄も付いています。Word形式で、記入済みの見本が3名分入っているため、書き方を確かめながら自社の内容に差し替えられます。無料でダウンロードできます。 ■賞与支払明細書とは 賞与の支給額の内訳と、社会保険料・所得税などの控除内容、手取りとなる差引支給額を従業員本人へ通知するための書面です。金額の根拠を明細で示すことで、支給後に問い合わせを受けた際の資料としても残せます。 ■テンプレートの利用シーン <夏季・冬季の賞与を支給するとき> 日付を記す欄があり、賞与明細書として定期の支給時にそのまま使えます。 <決算賞与など臨時の支給時に> 空いている手当の行に、支給の名目に合わせた項目名を書き込めます。 <少人数の事業所でまとめて用意するとき> 1枚で3名分を作成し、切り離して個別に配れます。 ■利用・作成時のポイント <支払額と控除額の区分を守る> 上段が支払額、下段が控除額に分かれているため、項目を足すときも区分を混ぜないようにします。 <控除項目は自社の加入状況に合わせる> 介護保険料など対象外の項目は、空欄のままにするか行の名称を変更します。 <振込先が複数ある場合に備える> 振込先を2件書ける構成なので、分けて振り込むときも1枚で伝えられます。 ■テンプレートの利用メリット <配布までの手間を軽減> 1枚に3名分が収まるため、印刷枚数と用紙代を抑えられます。 <説明の行き違いを防止> 控除項目が名称付きで並ぶことで、何がいくら引かれたのかを従業員が確認しやすくなります。 ※本テンプレートは汎用例です。最新の労働関連法令を確認し、必要に応じて社会保険労務士・弁護士など専門家にご相談のうえご利用ください。
- 件
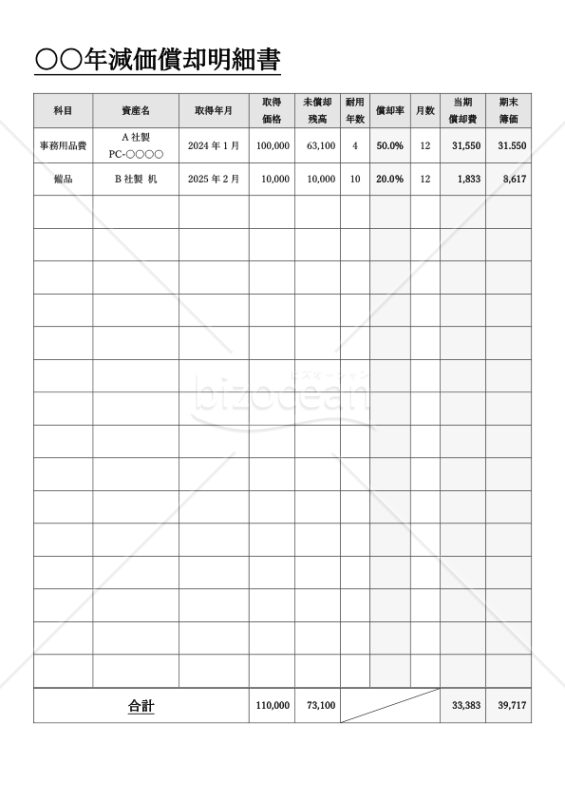
■減価償却明細書とは 企業が所有する固定資産(建物、機械、車両など)の減価償却費を、資産ごとに計算した内訳を記載する会計書類です。法人税申告書に添付する別表16(減価償却費の明細)を作成する際の基礎資料であり、当期の損金として計上する減価償却費の算出根拠を明確に示す役割を担います。 ■利用するシーン ・法人税の確定申告を行うにあたり、申告書への添付が必須である別表16を作成するための基礎資料として利用します。 ・会計期間の終了後、決算手続きの一環として、当期の減価償却費を正確に計算し、財務諸表に反映させる際に利用します。 ・社内で固定資産の状況を管理し、資産ごとの取得価額や耐用年数、期末残高などを一覧で把握する場合に利用します。 ■利用する目的 ・個別の固定資産について、当期に費用として計上すべき減価償却費の額を、法令に基づいて正確に計算するために利用します。 ・企業が計上した減価償却費が、税法上のルールに従って適正に計算されていることを、税務署に対して証明するために利用します。 ・会社の固定資産台帳として機能させ、資産の取得から除却までを一元的に管理するために利用します。 ■利用するメリット ・法令に準拠した正確な減価償却計算が可能となり、適切な税務申告と節税につながります。 ・会社が保有する全固定資産の状況が一覧で可視化されるため、効率的な資産管理や更新計画の策定がしやすくなります。 ・税務調査の際に、減価償却費の計上根拠を明確に説明できるため、スムーズな対応が可能になります。 こちらは無料でダウンロードできる、Wordで作成した減価償却明細書のテンプレートです。法令に準拠した正確な減価償却計算を行い、適切な税務申告と資産管理を実現するために、本テンプレートをご活用ください。
- 件
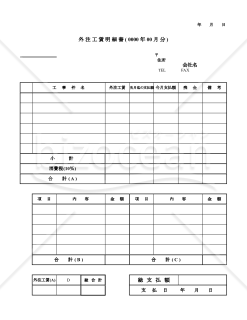
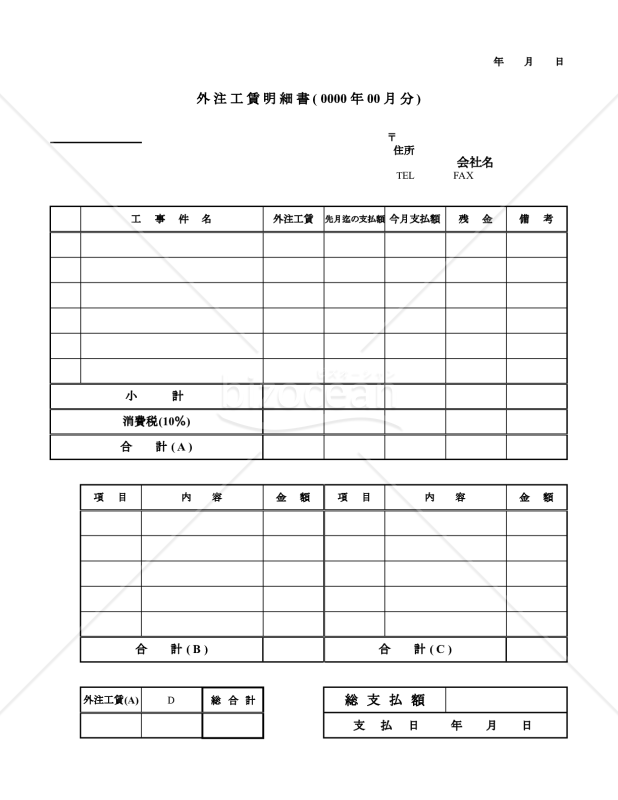
物件別支払明細書です。
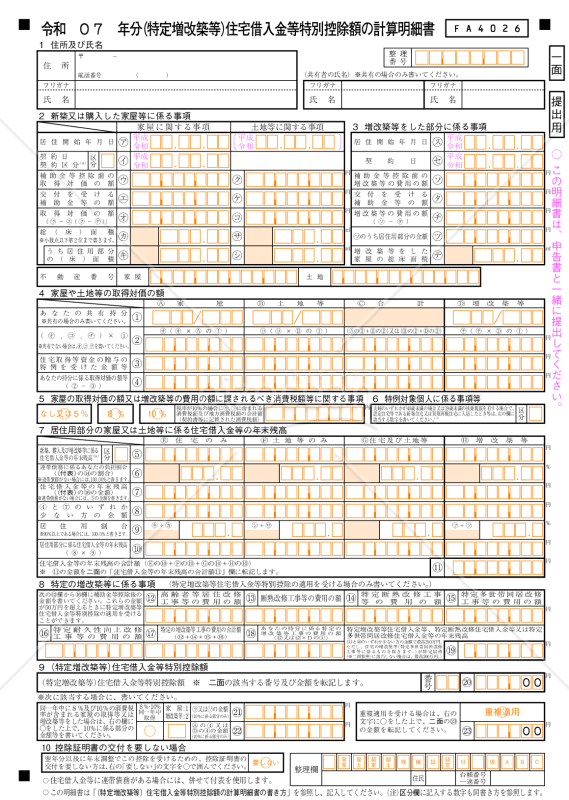
令和7年分の確定申告用の「(特定増改築等)住宅借入金等特別控除額の計算明細書」です。特定増改築等に該当する住宅ローン控除を受ける際に必要で、年末残高や増改築費用を基に控除額を算定します。 ■特定増改築等住宅借入金等特別控除とは 省エネ・バリアフリー・多世帯同居などの「特定増改築」に住宅ローンを利用した場合、要件を満たすと所得税が軽減される制度です。通常の住宅ローン控除と比べて、対象となる工事や控除率・控除限度額、適用年数(最大5年)が異なる仕組みになっています。 ■利用シーン <自宅の増改築・リフォームで控除を受ける場合> 耐震、省エネ、多世帯同居、高齢者対応など「特定増改築等」に該当する工事を行い、借入金を利用している人が申告時に使用します。 <複数の住宅・工事があり借入金が複数ある場合> 複数の住宅取得・増改築がある場合、住宅ごとに明細書を作成し控除額を計算・合算して最終的な控除額(㉓欄)を確定します。 ■利用・作成時のポイント <費用と補助金の関係を正確に反映> 取得対価や工事費用から補助金等を差し引いた金額を基に、特定増改築等工事費用が50万円超かを確認し控除対象を判断します。 <居住用割合・持分・負担割合を正しく計算> 居住用割合や共有名義・連帯債務の持分・負担割合を用いて、自分の取得対価・工事費用・借入金残高を正しく按分します。 <入居時期・住宅区分ごとの控除率・限度額を確認> 入居年(令和4~7年)や住宅区分(新築/中古/認定住宅等)により算式・控除率・限度額(200万・250万など)が異なるため、該当番号を選んで計算します。 ■利用メリット <複雑な計算を体系的に整理できる> 補助金控除、居住用割合、借入金残高、工事費用などを一元的に整理でき、申告書への転記が容易になります。 <複数物件・再居住特例にも対応> 複数の住宅取得・増改築や再居住特例にも対応した欄があり、令和7年分用の書式としてそのまま利用できます。 出典:国税庁(https://www.nta.go.jp/)
- 件
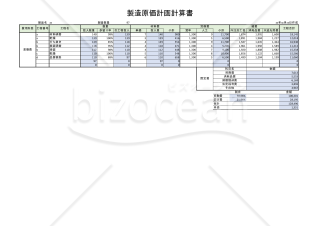
工程別に製造原価を計算できるフォーマットになっています。 必要に応じて行数を編集してご活用ください。 青背景のセルは計算式が入っているので編集はご注意ください。 変動費と固定費を分けて入力いただく事で、他資料と合わせて損益分岐点の計算などにもご活用いただけます。 予算・実績共に活用できます。
- 件
スマホのグーグルスプレッドシートで作成してみました。編集・色付け・保存・印刷なども出来ます。数式なども入れらるので自動計算も出来ます。又、保存形式も色々あるので便利です。もちろん、パソコンと共有することも出来ます。タブレットもOKです。ちなみに、グーグルスプレッドシートアプリはAndroidはもちろんiOSにも対応してます。
- 件
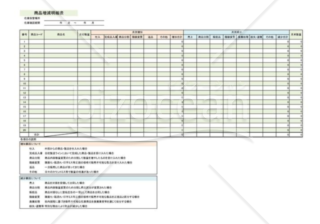
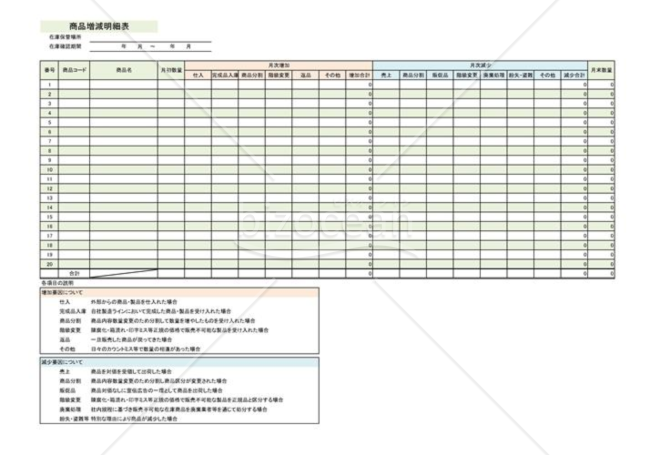
商品増減明細表のEXCELテンプレート(雛形)です。商品の増減理由は多岐に渡り、会計上もその処理は異なります。原因が一目で分かるように細かく原因別に分類しています。このような要因は企業ごとに異なるので改良を加えると有効です。
- 件
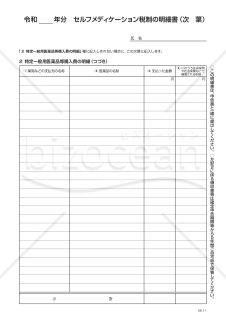
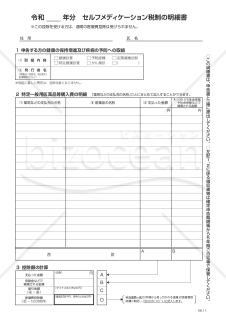
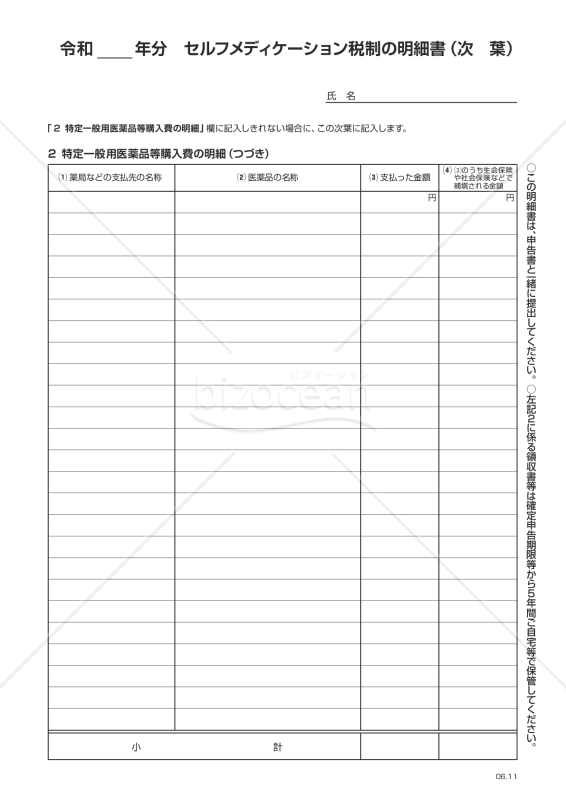
こちらは無料でダウンロードできる、「令和 年分セルフメディケーション税制の明細書(次葉)【令和6年分以降用】」です。 「次葉」は「次のページ」という意味であり、本書類は令和6年分以降にセルフメディケーション税制による医療費控除の特例の適用を受ける場合で、明細書に書ききれない場合に使用するものです。 健康維持や疾病予防に取り組む個人が、一定の条件を満たす医薬品を購入した場合に、その購入費用の一部を所得から控除できる特例が「セルフメディケーション税制」です。 セルフメディケーション税制が適用されると、年間に購入した医薬品の合計が12,000円を超えた場合、その超過分(最大88,000円まで)が所得から控除されるなどのメリットがあります。 ただし、通常の医療費控除との選択適用となり、セルフメディケーション税制による控除を受ける場合、通常の医療費控除を受けることはできません。 なお、最新情報や詳細については、国税庁の公式ホームページをご参照ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
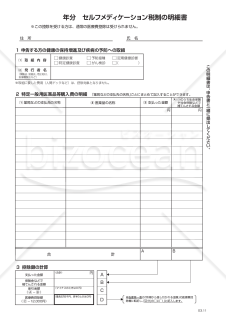
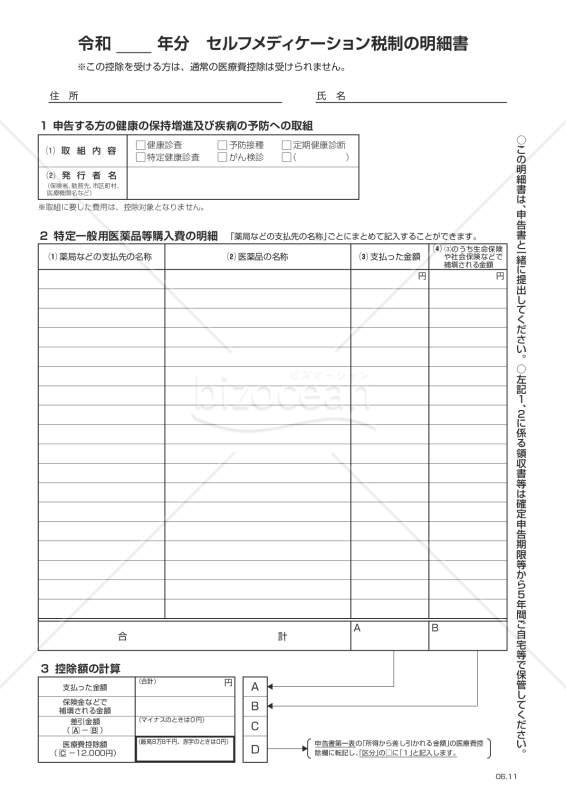
こちらは無料でダウンロードできる、「令和 年分セルフメディケーション税制の明細書【令和6年分以降用】」です。 セルフメディケーション税制の明細書とは、特定の医薬品購入費に関する所得控除を申請するための書類です。「セルフメディケーション税制」は、健康維持や疾病予防に取り組む個人が、一定の条件を満たす医薬品を購入した場合に、その購入費用の一部を所得から控除できる特例です。 なお、セルフメディケーション税制による控除を受ける場合には、通常の医療費控除を受けることができない点には注意が必要です(※通常の医療費控除との選択適用)。 セルフメディケーション税制の明細書の作成・提出により、「税負担の軽減」や「健康管理の促進」などのメリットがあります。 年間に購入した医薬品の合計が12,000円を超えた場合、その超過分(最大88,000円まで)が所得から控除されるため、実質的な税負担の軽減になります。 また、セルフメディケーション税制は、個人が自分の健康に責任を持ち、軽度な症状に対して自ら医薬品を選択し、使用することを促進します。これにより、医療機関への依存を減らし、健康維持に対する意識が高まります。 最新情報や詳細は、国税庁の公式ホームページをご参照ください。 ※出典:国税庁(https://www.nta.go.jp/)
- 件
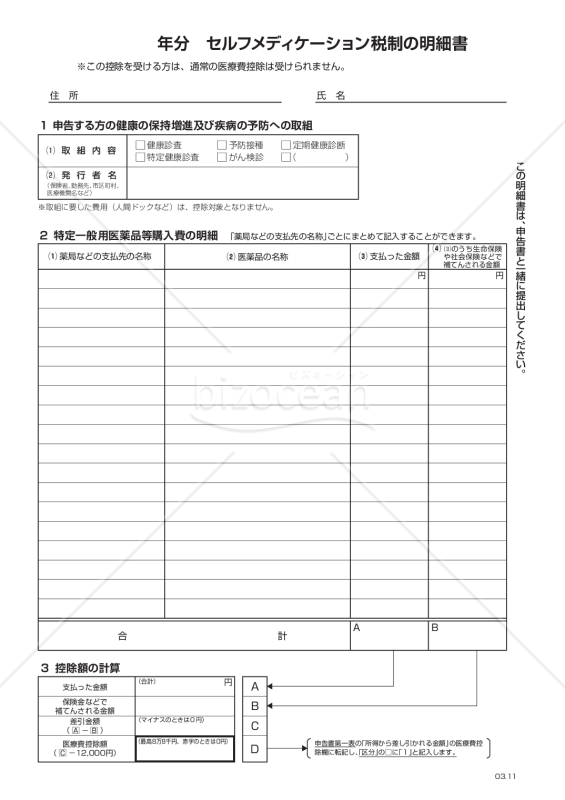
セルフメディケーション税制の明細書を無料でダウンロードできるテンプレートです。平成29年以降、セルフメディケーション税制による医療費控除の特例を受ける方に役立ちます。この書式を利用することで、医療費の控除を正確に行い、納税額を軽減できます。通常の医療費控除とは異なるセルフメディケーション税制に関する情報を網羅し、確定申告時に頼りになる項目別の明細書として構成されています。税金を節約する一環として、ぜひご利用ください。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
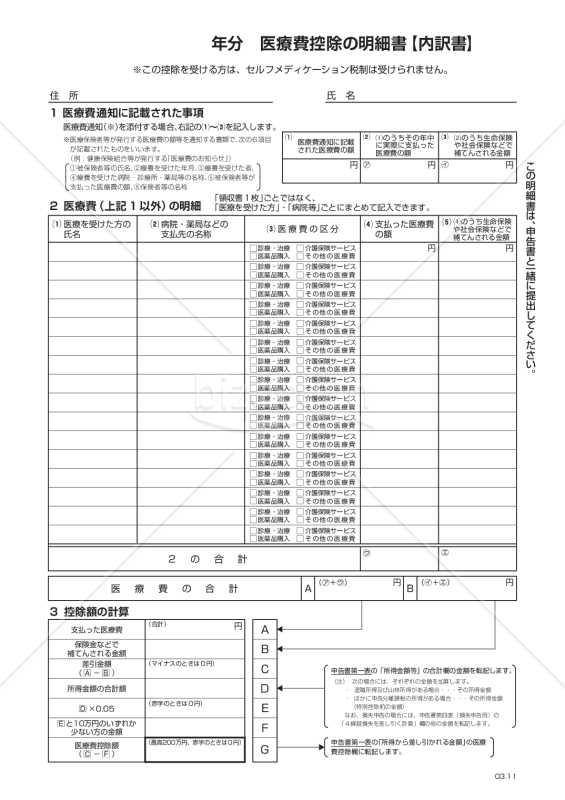
医療費控除の明細書(PDF)は、医療費を支払った方が所得税の控除を受けるために必要な書類です。この書式テンプレートは、国税庁のホームページから引用したもので、正確かつ簡単に記入できるものとなっております。また、この書式テンプレートは無料でダウンロードで入手ができます。医療費控除の明細書は、医療費の領収書や診断書などと一緒に提出する必要があります。医療費控除の申告方法や条件などについては、国税庁のホームページを参照してください。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
「17第十七号の三」は、日本の企業の財務情報をより具体的に明示するための詳細文書を示唆しています。具体的に言うと、「様式第十七号 株主資本等変動計算書」の補足としての役割を果たすこの附属明細表は、資本の詳細な動向や背景を詳しく示す文書です。 企業の経済的な動き、例えば出資の増減、株式の売買、資本の変動などの詳細を一目で確認することができます。このような情報は、企業の財務状況を正確に把握したい株主や投資家にとって、非常に有益なものとなります。
- 件
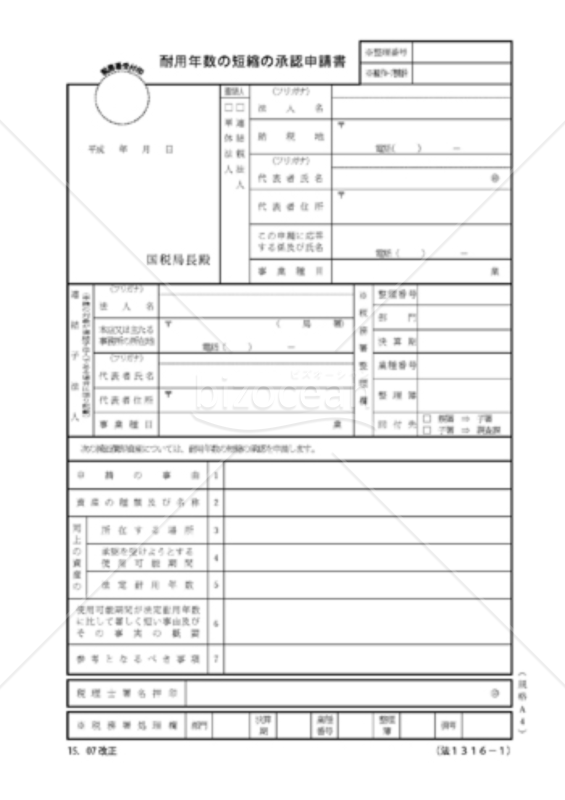
耐用年数の短縮の承認申請書(承認を受けようとする使用可能期間の算定の明細書)とは、耐用年数の短縮の承認を受けようとする場合の申請書
- 件
医業パック(1)経理手順用 CP入力シートです。
- 件
- 件
 退会済み
2023.01.09
自分の分は国税庁のホームページから簡単に申告書出来るのですが、高齢の父のために医療費だけ集計したかったのでとても助かりました。 ありがとうございました。
 [業種]
建設・建築
男性/60代
2017.05.02
有難うございました。 ━━━━━━━━ 2019/03/16 追記 ━━━━━━━━ お世話になっております。ありがとうございました。
債権管理 買掛帳・買掛金管理表 売掛帳・売掛管理表 伝票 財務諸表・決算書 出納帳 固定資産管理表・資産管理台帳 精算表 支払証明書・支払通知書 仕訳帳 税務申告書 帳簿 確定申告 金種表 計算書 明細書・明細表 借用書・金銭借用書 総勘定元帳 経費精算書 返済計画書・返済予定表
経営・監査書式 トリセツ 社内文書・社内書類 人事・労務書式 社外文書 営業・販売書式 売上管理 経理業務 業務管理 契約書 Googleドライブ書式 中国語・中文ビジネス文書・書式 経営企画 コロナウイルス感染症対策 請求・注文 マーケティング リモートワーク 製造・生産管理 企画書 英文ビジネス書類・書式(Letter) 業種別の書式 その他(ビジネス向け) 総務・庶務書式 法務書式 経理・会計・財務書式 マーケティング・販促・プロモーション書式
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。