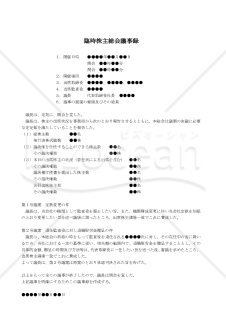
【改正会社法対応版】(監査役を廃止し取締役のみに変更する場合の)臨時株主総会議事録


/3

- ダウンロード数
- 5
- レビュー
-
 - 件
- ありがとう
- 752
「【改正会社法対応版】(監査役を廃止し取締役のみに変更する場合の)臨時株主総会議事録」の雛型です。 取締役及び監査役設置会社が、監査役を廃止する場合、株主総会の特別決議により、定款の定めを変更する必要があります。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。

レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
(株主総会議事録)計算書類承認及び事業報告

(株主総会議事録)計算書類承認及び事業報告
株主総会の議事について作成する議事録の作成フォーマットです。計算書類承認及び事業報告の雛形・例文となっています。
- 件
【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録
【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録
「【改正会社法対応版】(取締役及び監査役の任期を10年に延長する場合の)臨時株主総会議事録」の雛型です。 株式譲渡制限会社では,取締役の任期を2年から10年に、監査役の任期を4年から10年に、それぞれ伸長することができます。その場合、定款の定めを変更する必要があります。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。
- 件
【改正会社法対応版】(事業に係る権利義務を新設会社に承継させる場合の)臨時株主総会議事録
【改正会社法対応版】(事業に係る権利義務を新設会社に承継させる場合の)臨時株主総会議事録
「【改正会社法対応版】(事業に係る権利義務を新設会社に承継させる場合の)臨時株主総会議事録」の雛型です。 新設分割をする場合、原則として株主総会の特別決議による新設分割計画の承認を受ける必要があります。会社分割では、個々の財産の個別的承継手続きを必要とせず、事業に関する権利義務を承継させることが可能となります。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。
- 件
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
2026.05.20_定時株主総会議事録 【2026.03月期_「監査報告・事業報告・決算承認・役員報酬」】
(1)標識:税務証憑 (2)目的:定期同額給与の形式基準を満たし、実質基準を除いた過大役員給与の損金不算入の課税処分を回避する事 (3)相性:適性診断 ①欠格者層:税務証憑の品質管理を軽視する法人企業 ②適格者層:調査対策に税務証憑を整備する法人企業 (4)宛先:購買者層 ①追徴経験のある法人企業 ②税賠経験のある税理士事務所 ■追徴発覚(修正申告)から銀行融資の謝絶経験のある法人企業 (5)機能:本件書類に期待できる事 ①社宅貸与に係る家賃負担の算定書類を整備する事で ②現物給与(社宅貸与)について定期同額給与の形式基準を満たす (6)使途:役員報酬に関する内部証跡生成(エビデンスワーク) (7)手段:証跡明記(定時株主総会に関する決議事項) ①報告:監査報告 ②報告:事業報告 ③決議:決算承認 ④決議:報酬改訂 ❶報酬月額:定期同額給与(❸❹を除く旨) ❷報酬賞与:事前確定届出給与(❸を除く旨) ❸兼務役員:使用人兼務取締役の使用人分の給与及び賞与 ❹現物給与:経済的な利益の供与である(社宅に関する家賃負担) (8)付言:証跡説明 ①会社法第361条≪取締役の報酬等≫ ❶報酬等のうち、額が確定しているもの:その額 ❷報酬等のうち、額が確定していないもの:その具体的な算定方法 ❸報酬等のうち、金銭でないもの:その具体的な内容 ❹その他省略 ②役員報酬の形式基準を満たすには株主総会議事録に上記①に該当するものを記載する必要㊒ ■現物給与:本件書類については上記❸を例示 ■配慮事項:報酬等は定款で定めない限り株主総会の決議によって決定すべきものとされ、その報酬等については株主総会議事録に記載する事が要請される、つまり、上記❶以外に❷❸においても報酬等と位置付けている事から、❷❸の報酬等があるにも関わらず株主総会議事録に記載されない場合、経済的な利益の供与とされた部分の金額は、定期同額給与の形式基準を満たす事ができず、過大役員給与として損金不算入の扱いを受ける事になる
- 件
〔一般社団法人用〕社員総会議事録(解散登記を経ているが法人が継続する場合)
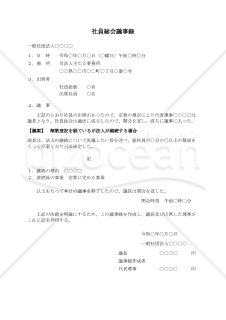
〔一般社団法人用〕社員総会議事録(解散登記を経ているが法人が継続する場合)
この議事録テンプレートは、一度解散の登記をした一般社団法人が「やっぱり活動を続けよう」と決めたときに必要になる書類です。 意外に思われるかもしれませんが、解散登記をしたからといって、法人が完全に消滅するわけではありません。 清算手続きが終わるまでの間であれば、社員総会の決議によって法人を復活させることができるのです。 「解散したのに継続できるの?」と不思議に感じる方もいらっしゃるでしょう。 実は、解散から清算結了までには一定の期間があり、その間は法人としての人格がまだ残っています。 この期間中に「継続」の決議をすれば、解散前と同じように活動を再開できます。ただし、清算が完了して法人格が消滅してしまうと、もう継続はできませんので、タイミングには注意が必要です。 このテンプレートを使う場面としては、たとえば次のようなケースが挙げられます。 資金難や会員減少で一度は解散を決めたものの、その後に新たな支援者が現れた場合。あるいは、社会情勢の変化によって法人の存在意義が再認識された場合。また、解散を決めた後に関係者から「やはり続けてほしい」という強い要望があった場合。 こうした状況で、法人を継続させるための手続きに使います。 継続の決議をするには社員総会を開き、その内容を議事録に残す必要があります。 法務局に継続の登記を申請する際にも、この議事録を添付書類として提出します。 口頭で「続けることにしました」と言うだけでは認められず、正式な記録として形にしておくことが求められるわけです。 ひな型はWord形式でお渡ししますので、法人名や日付、継続の理由などを自由に編集してご利用いただけます。 継続の理由をどう書けばいいか、どんな項目を盛り込むべきか、そういった点で悩む必要がありません。 必要事項を埋めていくだけで、すぐに使える議事録が完成します。 解散を決めたときは、もう後戻りできないと思いがちです。 でも実際には、やり直しのチャンスが残されていることもあります。このテンプレートが、法人を再び動かしたいと考えている方のお役に立てれば幸いです。
- 件
〔一般社団法人用〕社員総会議事録(退任理事に退職慰労金を贈呈する場合)
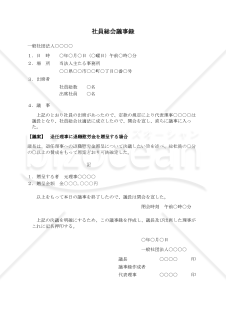
〔一般社団法人用〕社員総会議事録(退任理事に退職慰労金を贈呈する場合)
一般社団法人で長年貢献してくれた理事が退任するとき、感謝の気持ちを込めて退職慰労金を贈りたいと考えることがあるでしょう。 ただ、法人のお金から支出する以上、代表者が勝手に決めてよいものではありません。 社員総会できちんと決議を取り、その記録を議事録として残しておく必要があります。 この手続きを怠ると、後々「なぜこの支出が認められたのか」と問題になったり、税務調査で指摘を受けたりするリスクがあります。 金額の妥当性を示すためにも、正式な手順を踏んで決議したという証拠を残しておくことが大切です。 この雛型は、退任理事への退職慰労金贈呈を社員総会で決議する際に使える議事録の書式です。 開催日時や場所、出席社員数といった基本情報に加えて、贈呈する相手の氏名と金額を記載する欄も設けてあります。 議長と代表理事の記名押印欄まで含めた実務で使える形式になっていますので、記載漏れを防げます。 Word形式でお渡ししますので、パソコンで自由に編集が可能です。 法人名や日付、退任理事のお名前、金額などをご自身の状況に合わせて書き換えるだけで、すぐに正式な議事録として活用できます。 理事の退任は突然やってくることも多いものです。いざというとき慌てずに対応できるよう、この雛型を準備しておくと安心です。
- 件
大カテゴリー
経営・事業運営カテゴリーから探す
カテゴリーから探す
企画・マーケティング 人事・労務 営業・販売 AIプロンプト 業務管理・IT キャリア・生活文書 経営・事業運営 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。