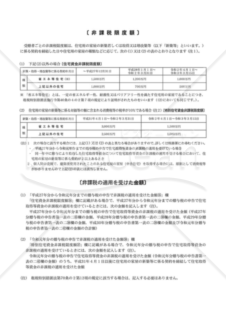
贈与税の申告書(申告書第1表の2)


/3

- ダウンロード数
- 40
- レビュー
-
 - 件
- ありがとう
- 67806
贈与税の申告書第1表の2です。 住宅取得等資金の非課税の適用を受ける場合の非課税を受ける金額の計算に使用します。 スムーズな手続きを確保するために、必要事項を正確にご入力ください。 申告期限にゆとりを持って準備を進めてください。 詳細な情報については、以下のウェブサイトをご覧いただくか、最新情報をご確認ください。 出典元:国税庁ホームページ(https://www.nta.go.jp)
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
個人事業税異動事項申告書
個人事業税異動事項申告書
個人事業税異動事項申告書とは、事務所・事業所の内容に異動があった場合に提出する申告書
- 件
給与支払事務所等の開設・移転・廃止届出書
給与支払事務所等の開設・移転・廃止届出書
給与支払事務所等の開設・移転・廃止届出書とは、給与の支払者が、国内において給与等の支払事務を取り扱う事務所等を開設、移転又は廃止した場合に提出する届出書
- 件
(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書(提出用・控用)
(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書(提出用・控用)
「(付表)連帯債務がある場合の住宅借入金等の年末残高の計算明細書(提出用・控用)」は、特定増改築等の住宅借入金等特別控除の適用を受ける際に申告するための書類です。PDF形式ファイルで作成されており、ご自宅などで印刷して使えるため、簡単かつ便利です。本テンプレートは「提出用」と「控用」の2枚があり、控用は保管し、申告には必ず「提出用」を利用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)
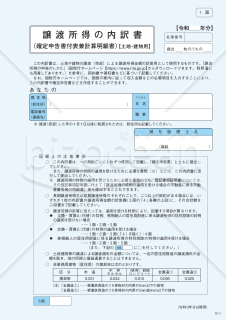
譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)
「譲渡所得の内訳書(確定申告書付表兼計算明細書)【土地・建物用】(1から4面)」テンプレートは、土地や建物などの譲渡に関わる所得の内訳を簡単にまとめるための便利なツールです。このテンプレートを使用すれば、確定申告の際に必要な詳細な情報を整理し、スムーズな手続きの助けとなることでしょう。最新の情報は、出典元である国税庁ホームページ(https://www.nta.go.jp)をご確認ください。
- 件
申告書第四表【令和7年分用】
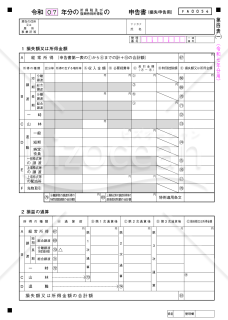
申告書第四表【令和7年分用】
令和7年分の損失申告に対応した「申告書第四表」です。損益通算や繰越損失の計算に必要な項目を網羅し、山林所得や居住用財産の譲渡損失、雑損失、変動所得、被災事業用資産の損失など主な損失類型にケースに対応できます。第一表・第二表と併せて提出する書式です。 ■申告書第四表とは 損失額の申告、損益通算、翌年以降の繰越損失額を記載する書類です。株式譲渡損失、先物取引損失、雑損失などを整理し、申告に必要な情報をまとめます。 ■利用シーン <株式等の譲渡や先物取引で損失が生じた場合> 株式の譲渡損失や先物取引の損失を、他の分離課税所得や将来年度へ繰り越す際に使用します。 <災害等による事業用資産・居住用財産の損失がある場合> 山林所得・事業・不動産の被災資産損失や雑損失を計上し、所得控除や損失繰越の資料として活用します。 <青色申告者の純損失・変動所得損失を繰り越す場合> 青色申告特典による純損失・変動所得損失を年度別に整理し、第一表の所得計算に反映させる際に用います。 ■利用・作成時のポイント <損失の種類と所得区分を正しく仕分け> 山林・営業・不動産・株式譲渡・先物取引など、損失区分を第四表に正確に反映させます。 <損益通算の順番(第1次〜第3次)に従って記入> 通算前から通算後の金額を順に計算し、各所得区分の残額を正しく把握します。 <繰越損失の年度別管理を明確に> 3年前・2年前・前年の損失残高(Ⓐ)、本年で差し引く額(Ⓑ)、翌年繰越額(Ⓒ)を整理し、第一表・第三表と整合させます。 ■利用メリット <多様な損失を一元管理> 雑損失、株式譲渡損失、先物損失、山林・事業損失を一枚で整理でき、損益通算や繰越控除のミスを防ぎます。 <令和7年分制度の最新レイアウト> 分離課税・総合課税との連動欄や、各控除計算に用いる所得金額欄など、現行制度に沿った構成です。 <第一表・第二表・第三表との整合を取りやすい> 「経常所得」「本年分で差し引く損失額」「翌年以後に繰り越す損失額」などの対応関係が明示され、申告書作成を支援します。 出典:国税庁(https://www.nta.go.jp/)
- 件
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
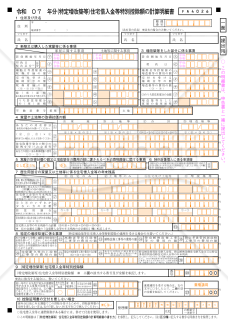
(特定増改築等)住宅借入金等特別控除額の計算明細書【令和7年分】
令和7年分の確定申告用の「(特定増改築等)住宅借入金等特別控除額の計算明細書」です。特定増改築等に該当する住宅ローン控除を受ける際に必要で、年末残高や増改築費用を基に控除額を算定します。 ■特定増改築等住宅借入金等特別控除とは 省エネ・バリアフリー・多世帯同居などの「特定増改築」に住宅ローンを利用した場合、要件を満たすと所得税が軽減される制度です。通常の住宅ローン控除と比べて、対象となる工事や控除率・控除限度額、適用年数(最大5年)が異なる仕組みになっています。 ■利用シーン <自宅の増改築・リフォームで控除を受ける場合> 耐震、省エネ、多世帯同居、高齢者対応など「特定増改築等」に該当する工事を行い、借入金を利用している人が申告時に使用します。 <複数の住宅・工事があり借入金が複数ある場合> 複数の住宅取得・増改築がある場合、住宅ごとに明細書を作成し控除額を計算・合算して最終的な控除額(㉓欄)を確定します。 ■利用・作成時のポイント <費用と補助金の関係を正確に反映> 取得対価や工事費用から補助金等を差し引いた金額を基に、特定増改築等工事費用が50万円超かを確認し控除対象を判断します。 <居住用割合・持分・負担割合を正しく計算> 居住用割合や共有名義・連帯債務の持分・負担割合を用いて、自分の取得対価・工事費用・借入金残高を正しく按分します。 <入居時期・住宅区分ごとの控除率・限度額を確認> 入居年(令和4~7年)や住宅区分(新築/中古/認定住宅等)により算式・控除率・限度額(200万・250万など)が異なるため、該当番号を選んで計算します。 ■利用メリット <複雑な計算を体系的に整理できる> 補助金控除、居住用割合、借入金残高、工事費用などを一元的に整理でき、申告書への転記が容易になります。 <複数物件・再居住特例にも対応> 複数の住宅取得・増改築や再居住特例にも対応した欄があり、令和7年分用の書式としてそのまま利用できます。 出典:国税庁(https://www.nta.go.jp/)
- 件
大カテゴリー
経理・会計・税務カテゴリーから探す
債権・債務・資産管理 経理規程・経理ルール 経費精算 伝票 帳簿・出納 財務諸表・決算 税務・確定申告 インボイス・消費税 資金繰り・借入
カテゴリーから探す
企画・マーケティング 人事・労務 営業・販売 AIプロンプト 業務管理・IT キャリア・生活文書 経営・事業運営 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。