

金銭・その他契約カテゴリーから探す
担保・保証契約書 金銭消費貸借契約書 贈与契約書 債務承認弁済契約書・債務弁済契約書 解約通知書・契約解除通知・契約解除合意書

トラブルを防ぐために、金銭消費貸借契約を締結します。その場合、金銭消費貸借契約書または借用証書が作成されます。
 [業種]
その他
その他・答えたくない/50代
2025.01.17
助かりました。
 [業種]
教育・学習
女性/70代
2020.04.03
使わせていただきます。
[業種]
サービス
男性/60代
2020.02.16
助かります。



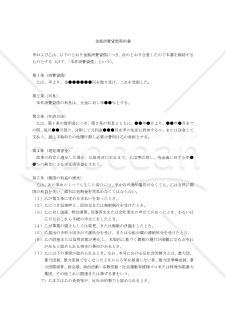
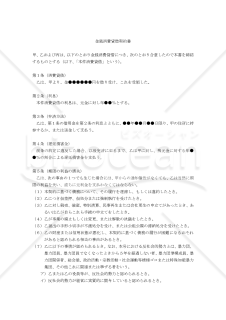
社員等への金銭貸付(社内貸付制度)に伴う、貸付額・返済方法・連帯保証人を取り決めるための「金銭消費貸借契約証書」テンプレートです。給与控除・賞与控除による返済方式に対応しています。 ■金銭消費貸借契約証書とは 当事者の一方が金銭を交付し、相手方がこれと同種・同額の金銭を返還することを約する金銭消費貸借契約の内容を書面化したものです。企業実務では、従業員貸付や一時的な立替精算とは区別して、返済条件、返済開始時期、連帯保証人の有無などを明確に残すために用いられます。特に、後日の認識違いや返済条件をめぐるトラブル防止に有効です。 ■テンプレートの利用シーン <社員への社内貸付制度> 社員の住宅資金・教育資金等への社内貸付の契約締結に活用できます。 <返済条件を書面で確認したいとき> 給与天引き開始時期や完済予定日を記載し、当事者間で返済スケジュールを共有する文書として利用できます。 <連帯保証人を付す社内運用を行うとき> 保証条項を設けることで、社内ルールに沿った債権保全の運用に活用できます。 ■作成・利用時のポイント <返済方法を具体的に> 給与控除額・賞与控除額・控除開始月を明確に記載しましょう。 <利息・遅延損害金・期限の利益喪失の要否を検討> 実務上必要であれば追加記載を検討し、自社の貸付方針に合う内容へ調整しましょう。 <社内規程との整合性> 給与からの控除を予定する場合は、労使協定や社内規程、本人同意の要否を含め、賃金控除の運用に問題がないか事前確認することが重要です。 ■テンプレートの利用メリット <無料で今すぐ使える> ダウンロード後すぐに社内貸付契約として活用できます。 <書類作成の時間を短縮> 契約書をゼロから起案する手間を省けます。 <Word形式で簡単編集> 自社名、返済条件、社内規程に合わせた文言調整がしやすく、実務に合わせて柔軟にカスタマイズできます。 ※本テンプレートは汎用的なひな形です。法的効力や個別事情への適合性を保証するものではありません。実際の利用にあたっては、必要に応じて弁護士等の専門家による確認・監修を推奨いたします。
締結済みの金銭消費貸借契約書の弁済期限を変更するための「弁済期限変更契約書」の雛型です。 適宜ご編集の上でご利用いただければと存じます。 2020年4月1日施行の改正民法対応版です。
 - 件
「改正民法対応版抵当権譲渡契約書」は、不動産などの担保として設定される抵当権を、その権利を持つ債権者から別の債権者に譲渡する際に締結される契約書のことです。 2020年に改正された民法により、抵当権譲渡の手続きには新たな要件が加わりました。それに伴い、抵当権譲渡契約書も改正され、適切に対応したものが必要となりました。 この契約書には、抵当権を譲渡する債権者と、それを受ける債権者の双方の当事者の氏名や住所、譲渡する抵当権の種類や担保不動産の所在地などが明示されます。また、抵当権譲渡の手続きに必要な手続きや費用、債務不履行時の対処なども取り決められます。 本雛型は適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法に対応しております。
- 件
「【改正民法対応版】金銭消費貸借契約書(集合物譲渡担保付、分割払い)」は、日本の改正民法に対応した金銭の消費貸借契約書の一形態です。この契約書は、以下の要素を含んでいます。 1.金銭消費貸借契約書: 金銭の貸与(貸し付け)と返済に関する契約を文書化したものです。金銭消費貸借契約は、一方の当事者(貸主)が他方の当事者(借主)に金銭を貸与し、借主が貸主に金銭を返還することを約束する契約です。 2.集合物譲渡担保付: 集合物とは、いくつかの物品が一定のまとまりをなしているものを指します。この契約書では、借主が貸主に対して、返済の担保として集合物を譲渡することが定められています。担保付きの貸借契約では、借主が返済を怠った場合に、貸主は担保物件を処分して債権を回収することができます。 3.分割払い: 借主は、契約で定められた期間内に、返済額を分割して貸主に支払うことが定められています。分割払いは、借主にとって返済負担を軽減する効果があります。 この契約書は、改正民法に対応しており、貸借に関する法律上の変更に対応した形式であるため、現行の法令に適合した金銭貸借契約を結ぶ際に利用されます。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(集合物譲渡担保の設定) 第7条(本件動産の引き渡し・保管) 第8条(本件動産の検査等) 第9条(追加担保の提供) 第10条(火災保険の設定) 第11条(担保権の実行) 第12条(精算) 第13条(合意管轄) 第14条(協議)
- 件
「【改正民法対応版】金銭消費貸借契約書(質権〔株式〕付、分割払い)」は、日本の民法改正に対応した金銭消費貸借契約書の一種で、質権(株式)付きで分割払いが可能な形式の契約書です。この契約書は、貸金業者と借り手の間で金銭の貸借を行う際に用いられます。 具体的な内容は以下の通りです。 1.改正民法対応版: 日本の民法改正に対応した契約書の形式を指します。改正点に関して法的な対応がされているため、契約に関わる法的トラブルを回避できるようになっています。 2.金銭消費貸借契約書: 金銭の貸し借りを行う際に用いられる契約書です。貸金業者と借り手が契約に関する具体的な条件を明記し、双方が合意した上で契約を締結します。 3.質権(株式)付: 借り手が株式を質物として提供し、貸金業者に質権を設定することで、返済不能に陥った場合に貸金業者が株式を処分して債務を回収することができる仕組みです。これにより、貸金業者は貸し付けリスクを軽減できます。 4.分割払い: 借り手が金銭を一定期間に分けて返済する方式です。分割払いにより、借り手は返済負担を軽減でき、貸金業者は安定した収益を得ることができます。 このような契約書は、借り手と貸金業者双方にとって安全でリスクを最小限に抑えることができるため、金銭貸借に関わるトラブルを未然に防ぐ効果があります。ただし、契約内容や条件に関しては、双方が十分に理解し合意した上で締結することが重要です。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(質権の設定) 第7条(質権による担保) 第8条(株主名簿への記載) 第9条(追加担保の提供) 第10条(質権の実行) 第11条(精算) 第12条(質権の設定解除) 第13条(合意管轄) 第14条(協議)
- 件
「【改正民法対応版】金銭消費貸借契約書(連帯保証付、事業用〔一括払い〕)」とは、改正された民法に準拠した金銭消費貸借契約書の一種で、借り手が事業用の資金を借りる際に使用される契約書です。以下の特徴を持っています。 連帯保証付: 連帯保証人が設定されており、借り手が債務を履行しない場合には、連帯保証人が責任を負うことが契約に盛り込まれています。 事業用: 借りた資金は事業に使用されることが明示されています。これにより、資金の使途が制限され、事業以外の目的での使用が禁じられています。 一括払い: 借りた資金は一括で返済されることが契約に記載されています。これにより、借り手は契約期間内に全額を返済する義務が発生します。 このような契約書は、事業用の資金調達を行う際に、借り手と貸し手の双方が契約内容を明確にし、予め合意することで、トラブルを防止する目的で使用されます。また、改正民法に対応していることで、法律の変更に伴うリスクも軽減されます。一括払いによって、返済期間が短くなるため、借り手には早期返済の負担がかかりますが、貸し手にとってはリスクが低減される利点があります。 ※注意:事業用融資の保証契約については、その締結日の前1か月以内に、公証人があらかじめ保証人になろうとする者から直接その保証意思を確認して公正証書(保証意思宣明公正証書)を作成しなければ、効力を生じません。本契約書の締結のみでは保証は有効ではありませんのでご留意ください。 〔条文タイトル〕 第1条(消費貸借) 第2条(利息) 第3条(弁済方法) 第4条(遅延損害金) 第5条(期限の利益の喪失) 第6条(連帯保証) 第7条(合意管轄) 第8条(協議)
- 件
担保・保証契約書 金銭消費貸借契約書 贈与契約書 債務承認弁済契約書・債務弁済契約書 解約通知書・契約解除通知・契約解除合意書
人事・労務 企画・マーケティング 経営・事業運営 営業・販売 AIプロンプト 業務管理・IT キャリア・生活文書 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド


建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。