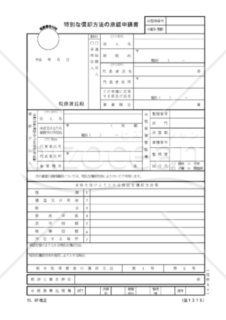
特別な償却方法の承認申請書
/1

- ダウンロード数
- 26
- レビュー
-
 - 件
- ありがとう
- 12979
特別な償却方法の承認申請書とは、減価償却資産の減価償却を定額法、定率法又は生産高比例法以外の特別な償却方法により行おうとする場合の申請書
レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
消費税の納税義務者でなくなった旨の届出書
消費税の納税義務者でなくなった旨の届出書
消費税の納税義務者でなくなった旨の届出書とは、基準期間における課税売上高が1,000万円以下となったことにより免税事業者となる場合の届出書
- 件
減価償却費の自動計算
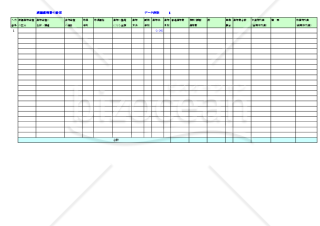
減価償却費の自動計算
個人の確定申告用に定額法での減価償却費の計算を行います。マクロを利用していますので、エクセルファイルの設定にてマクロを有効化するようお願いいたします。
課税取引金額計算表(農業所得用)
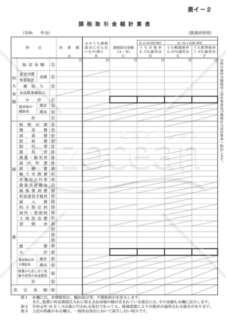
課税取引金額計算表(農業所得用)
「課税取引金額計算表(農業所得用)」テンプレートは、消費税等の確定申告書に使用する、農業所得に関する課税取引金額計算表のテンプレートです。このテンプレートを使用して、農業所得に関する計算を簡便に行い、確定申告手続きを円滑に進めることができます。最新の情報は、国税庁ホームページ(https://www.nta.go.jp)をご参照ください。的確な申告書の作成を実現しましょう。
年分 セルフメディケーション税制の明細書(次葉)
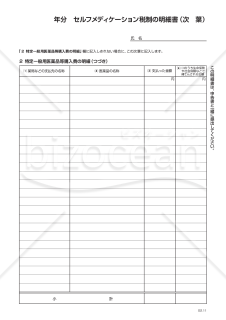
年分 セルフメディケーション税制の明細書(次葉)
※セルフメディケーション税制の明細書に記載しきれない場合に使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】
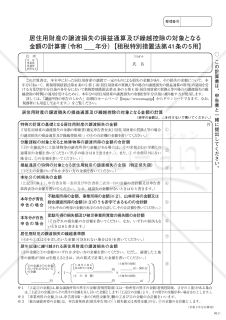
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】」は、税務申告時に不可欠な文書であり、譲渡した居住用財産に関連する損失の取り扱いを明確にするためのものです。この文書は、税金の適切な計算や控除を正しく行うためのガイドラインとして役立ちます。損益通算や繰越控除を適正に申請するためには、この計算書の正確な記入が不可欠です。国税庁の提供する資料の中でも、特に詳細な情報が必要な場面での利用が想定されております。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
相続財産の取得費に加算される相続税の計算明細書(平成27年1月1日以後相続開始用)
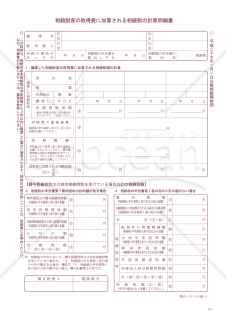
相続財産の取得費に加算される相続税の計算明細書(平成27年1月1日以後相続開始用)
この文書は、相続または遺贈によって取得した財産に関連し、相続財産に係る譲渡所得の取得費加算の特例を受ける際に使われる計算明細書です。 この明細書の使用は、相続税の計算を正確に行うだけでなく、譲渡所得税の負担を適切に管理する上でも重要です。相続または遺贈を通じて財産を取得し、その財産の譲渡所得の取得費加算の特例の適用を受けたい場合に、この計算明細書が必要になります。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
大カテゴリー
経理・会計・税務カテゴリーから探す
債権・債務・資産管理 経理規程・経理ルール 経費精算 伝票 帳簿・出納 財務諸表・決算 税務・確定申告 インボイス・消費税 資金繰り・借入
カテゴリーから探す
キャリア・生活文書 AIプロンプト 経営・事業運営 総務・社内業務 営業・販売 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム
新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。