経営管理・監査・資金調達カテゴリーから探す
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金


 - 件
官報の合併公告とは、合併することを伝えるための書類


合併契約書とは、会社が合併することを契約するための契約書
- 件
2社以上の法人が合体する合併の反対の行為として、法人を2つ以上に分割するのが会社分割です。 この会社分割にも吸収分割と新設分割がありますが、本契約書は、吸収分割の場合です。 承継対象の範囲や分割に当って割当交付する株式等について明確に定める必要があります。 適宜ご編集の上でご利用いただければと存じます。2020年4月1日施行の改正民法対応版です。 〔条文タイトル〕 第1条(分割の内容) 第2条(承継の対象) 第3条(割当交付する株式) 第4条(資本金等) 第5条(効力発生日) 第6条(株主総会) 第7条(善管注意義務) 第8条(解除・変更) 第9条(本件契約の効力) 第10条(特約) 第11条(協議)
- 件
吸収分割とは、会社法において定められた方法で、ある会社が全ての事業や資産を別の会社に譲渡し、自身は解散することを指します。そして、このような吸収分割を行うためには、両社の株主総会でそれぞれの株主の承認を得る必要があります。 ただし、法律では、一定の要件を満たす場合には、株主総会での承認を必要としない「吸収分割契約書」という手続きも認められています。この場合、吸収される会社と吸収する会社があらかじめ契約書を締結し、その内容が法律で定められた要件を満たすことが必要です。 株主総会決議が不要な吸収分割については、会社法第796条で規定されています。 会社法第796条の1によると、吸収分割のための株主総会決議が不要な場合には、以下のいずれかの要件を満たす必要があります。 1.吸収する会社が、全ての株主の同意を得たとき。 2.吸収する会社が、吸収される会社の全株式または全事業を取得するために、発行する株式以外の金銭債権の総額が、吸収される会社の資産の総額を超えないとき。 このような要件を満たす場合、吸収分割を行うための株主総会決議は不要とされています。ただし、契約書の締結や手続きについては、会社法や民法などの法律に則り、適切に行う必要があります。 〔条文タイトル〕 第1条(吸収分割) 第2条(権利・義務の承継等) 第3条(本件分割に際し交付する対価) 第4条(本件分割により増加すべき資本金等) 第5条(効力発生日) 第6条(効力発生日までの業務執行および会社財産の管理等) 第7条(従業員の承継) 第8条(競業避止義務) 第9条(分割条件の変更および本契約の解除) 第10条(本契約の効力) 第11条(管轄) 第12条(協議事項)
- 件
組織再編によって会社組織を受け入れる側は、合併等により相手に交付する対価が純資産額の五分の一を超えない場合に、会社組織を出す側は、会社分割の場合に限り、切り出す資産が総資産の五分の一を超えない場合に、簡易組織再編行為となり、株主総会は不要です。 本雛型は、吸収分割の承継会社が上記の要件に該当し、簡易組織再編である簡易分割制度による吸収分割を実施する際の「【改正会社法対応版】(承継会社が簡易分割制度を利用する場合の)吸収分割契約書」の雛型です。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。 〔条文タイトル〕 第1条(吸収分割) 第2条(権利・義務の承継等) 第3条(本件分割に際し交付する対価) 第4条(本件分割により増加すべき資本金等) 第5条(株主総会の承認) 第6条(効力発生日) 第7条(効力発生日までの業務執行および会社財産の管理等) 第8条(従業員の承継) 第9条(競業避止義務) 第10条(分割条件の変更および本契約の解除) 第11条(本契約の効力) 第12条(管轄) 第13条(協議事項)
- 件
吸収合併を行う場合、存続会社は、効力発生日の前日までに、原則として株主総会決議により吸収合併契約の承認を受ける必要があります(会社法795条1項)。 ただし、いわゆる「簡易合併」(会社法796条2項)または「略式合併」(会社法796条1項)に該当する場合には、存続会社における株主総会の承認決議は原則として不要となります。なお、不要となるのはあくまで株主総会決議であり、存続会社の種類株主を保護するための種類株主総会の決議は省略できません(会社法795条4項、322条1項7号)。 存続会社が吸収合併の対価として交付する存続会社の株式その他の財産の合計額が、存続会社の純資産額の5分の1以下であれば「簡易合併」に該当します。 本書式は、上記の簡易合併制度を利用できる場合の「【改正会社法対応版】(存続会社が簡易合併制度を利用する場合の)吸収合併契約書」の雛型です。 適宜ご編集の上でご利用いただければと存じます。2021年3月1日施行の改正会社法対応版です。 〔条文タイトル〕 第1条(合併・合併期日) 第2条(商号) 第3条(合併対価の交付および割り当て) 第4条(合併により増加すべき資本金等) 第5条(株主総会の承認) 第6条(財産の承継) 第7条(合併期日までの業務執行および会社財産の管理等) 第8条(役員および従業員) 第9条(合併条件の変更および本契約の解除) 第10条(本契約の効力) 第11条(管轄) 第12条(協議事項)
- 件
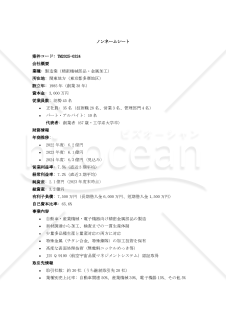
中小企業M&Aにおいて、売り手企業の情報を匿名で買い手候補に提供するための重要書類である「ノンネームシート」の実務的テンプレートです。 企業情報を体系的かつ簡潔に整理し、買い手の関心を引きながらも企業名を特定されないようバランスよく情報開示するために最適化されています。 このテンプレートは、M&A仲介会社や金融機関の担当者が顧客企業のノンネームシートを効率的に作成する際に活用できます。 また、自社売却を検討している経営者が、M&A専門家に提出する基礎資料作成の参考としても有用です。 業種・規模・所在地・財務状況・事業内容など、買い手の初期判断に必要な情報を網羅しながらも、適切な匿名性を保持する情報開示の範囲とバランスを実務的観点から整理しています。 M&A手続きの初期段階で、買い手候補に対して企業の魅力を効果的に伝えながらも機密性を維持するという、相反する要素のバランスをとる難しい場面で特に力を発揮します。 セールスポイントの整理方法や潜在リスクの適切な提示方法など、買い手の関心を引き出すポイントを押さえた構成となっており、M&A成約率向上につながる情報開示の雛型として活用いただけます。 適宜ご編集の上でご利用いただければと存じます。 〔項目概要〕 1. 案件コード 2. 会社概要 - 業種 - 所在地 - 設立年 - 資本金 - 従業員数 - 代表者 3. 財務情報 - 年商推移 - 営業利益率 - 経常利益率 - 純資産 - 総資産 - 有利子負債 - 自己資本比率 4. 事業内容 5. 取引先情報 6. 譲渡理由 7. セールスポイント 8. 不動産情報 9. 希望条件 10. リスク要因と対策 11. 成長機会
- 件
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金
総務・社内業務 AIプロンプト 経営・事業運営 営業・販売 キャリア・生活文書 社外文書・ビジネス文例 業務管理・IT 人事・労務 企画・マーケティング 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。