
経営管理・監査・資金調達カテゴリーから探す
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金



 - 件
社内の監査業務を効率的に進めたい中小企業の方に向けた、無料で使える監査計画テンプレートです。必要な情報を整理でき、すぐに使い始められるのが特長です。ISO対応や品質マネジメントの一環として、内部統制の強化を図りたい企業にも最適。Word形式で、企業ごとに必要な箇所を編集・追加するだけで完成し、印刷やPDF保存もスムーズです。 ■内部監査計画書とは 企業が自社の業務や内部統制の状況を定期的に確認・評価するために作成する、監査の実施計画をまとめた文書です。対象部門、実施日、項目などを事前に整理することで監査の抜け漏れを防ぎ、効率的な運用が可能になります。特に中小企業では、限られた人員で監査業務を行うケースが多く、日程や役割分担を明確にすることが重要です。 ■利用シーン ・年次・半期ごとの内部監査スケジュールの作成に ・初めての監査準備を行う際のガイドとして ・ISO9001などの品質マネジメントシステムに基づく監査対応に(※) ・監査責任者が社内共有用の監査計画書を作成する際に ■作成・利用時のポイント <監査目的・対象部門を明確に> 必要な情報を明記することで関係者間の認識のズレを防ぎ、スムーズな進行に繋げます。 <実施日・監査項目を具体的に記入> 日程や項目を明確にすることで、準備漏れや対応遅れを防止できます。 <監査報告書との連携を意識> 後工程である報告書作成を見据え、記録の整合性や情報の流れを意識した構成にすると効率的です。 ■テンプレートの利用メリット <無料ですぐ使える> コストをかけずに監査計画書の整備に役立てられます。 <表形式で視認性が高い> 情報が整理されているため誰が見てもわかりやすく、確認や修正もスムーズに行えます。 ※テンプレートはISO9001内部監査計画書の「たたき台」として利用できますが、要求事項を満たすためには内容を十分に確認し、必要に応じて追記・修正することが不可欠です。「監査計画書」だけでなく、「監査チェックリスト」「監査報告書」「是正処置記録」など、他にも必要な記録や手順が求められます。専任の担当者、専門家にご相談のうえご活用いただくことを推奨します


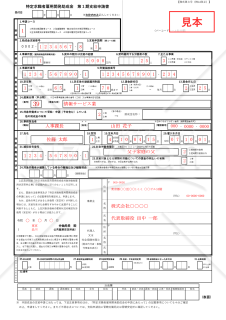
特定求職者雇用開発助成金の第1期支給申請時に使用するExcel形式の公式様式です。対象労働者を雇い入れた事業主が、申請コース区分、助成金支給番号、雇用保険適用事業所数、資本金または出資金額、常時雇用する労働者数、対象労働者の雇用事業所情報(定年制の有無、賃金締切日・支払日、産業分類)などを記載し、支給要件を確認する前提資料として活用されます。 ■特定求職者雇用開発助成金 第1期支給申請書とは 特定就職困難者コースなどの対象労働者を雇い入れた事業主が、雇入れ後最初の6か月分(第1期)の助成金支給を申請するための専用書式です。第1期を含め、助成金は6か月ごとの支給対象期ごとに申請が必要とされており、本様式はそのうち第1期分の申請に使用します。 ■テンプレートの利用シーン <助成金の第1期支給申請を行うときに> 対象労働者の雇入れ後、一定期間経過後に第1期分の助成金支給申請書を作成・提出する場面で活用できます。 ■作成・利用時のポイント <記入内容の正確性> 雇用条件や支給要件に関わる項目は、事実に基づき正確に記載する必要があります。 <申請期限の確認> 期限を過ぎた場合、原則として支給申請書は受理されず助成金が支給されないため、スケジュール管理を行い遅延を防ぎましょう。 <添付書類との整合性> 証憑書類や関連資料と内容に相違がないか事前に確認しましょう。 ■テンプレートの利用メリット <見本付きで記入しやすい> 記入例を参照することで、初めての担当者でも項目ごとの入力内容を理解しやすくなります。 <Excelでの入力・管理が可能> データ入力や保存、複製が容易で、社内管理や再利用にも適しています。 ※出典:厚生労働省(https://www.mhlw.go.jp/) ※本テンプレートの見本は、利用者の利便性向上を目的としてbizoceanが作成した参考例です ※特定求職者雇用開発助成金の様式や支給要件は、法令改正や制度見直し等により変更される場合があります。実際の申請にあたっては、厚生労働省ホームページや管轄労働局の案内などをご確認のうえご利用ください。
職場適応訓練費とは、職場適応訓練生を受け入れて、実際の職場で作業について訓練を行うときに支給される助成金について解説した書類
- 件
役員規程の雛形・サンプルです。社内規程を作成するときに参考にしてください。
- 件
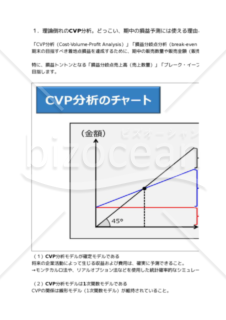
■ 理論倒れのCVP分析。どっこい、期中の損益予測には使える理由とは?「CVP分析(Cost-Volume-Profit Analysis)」「損益分岐点分析(break-even point Analysis, BEP- Analysis)」は、ある程度、変動費比率と固定費が決まっている時、言い換えるなら、期末の目指すべき着地点損益を達成するために、期中の販売数量や販売金額(販売単価)の見込を元に、変動費比率と固定費発生額をコントロールするためのツールとして使用します。特に、損益トントンとなる「損益分岐点売上高(売上数量)」「ブレーク・イーブン・ポイント(BEP)」を常に意識しながら、右手でコスト発生高、左手で販売数量を同時に測ることで、目標利益の達成を目指します。
経営者が決算書を読む際に必要となる基礎知識が簡単に分かるドリルです。 財務計画を立てる際に、予算を作る際に、経費を使う際に必要となる基礎知識を5問のドリルを通じて習得します。 練習問題1 会社の売上が0円だったらいくらお金が減るでしょうか? 練習問題2 赤字にならないための売上高は最低いくらでしょうか? 練習問題3 借入金を返済して現預金残高を維持するにはいくらの売上高が必要でしょうか? 練習問題4 税引前利益が10増えると現金などの資産はいくら増えるでしょうか? 練習問題5 ゴルフの費用を増やすと、利益を維持するために追加で必要な売上はいくらですか?
- 件
役員行動規範は、企業の役員が遵守すべきルールや基準を定めた規程のことを指します。 企業は、社会的責任を果たし、健全な企業経営を維持するために、役員に対して適切な行動基準を定め、その遵守を求めることが重要とされています。 役員行動規範は、企業の役員が責任ある行動を行うための指針となり、企業のステークホルダーにとっても信頼性や透明性を高めることが期待されています。また、役員が行動する際には、企業におけるリスクマネジメントにも役立ちます。 本雛型は適宜ご編集の上でご利用いただければと存じます。 〔条文タイトル〕 第1条(目的) 第2条(役員の行動規範) 第3条(法令等の遵守) 第4条(不正な利益取得の禁止) 第5条(公務員等への贈収賄行為の禁止) 第6条(独占禁止法違反の行為及び入札談合行為の禁止) 第7条(インサイダー取引の禁止) 第8条(秘密漏洩行為の禁止) 第9条(景表法違反行為の禁止) 第10条(知的財産権侵害の禁止)
- 件
経営・ガバナンス規程 監査計画書・内部監査計画書 経営分析・財務分析ツール 会計報告書・会計監査報告書 監査報告書・内部監査報告書 M&A 助成金
人事・労務 営業・販売 企画・マーケティング AIプロンプト 業務管理・IT キャリア・生活文書 経営・事業運営 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。