重要なお知らせ
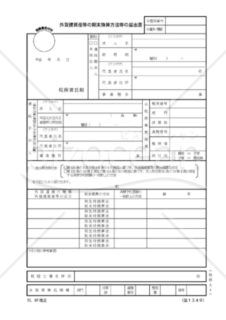
外貨建資産等の期末換算方法等の届出書
/1

- ダウンロード数
- 36
- レビュー
-
 - 件
- ありがとう
- 13003
外貨建資産等の期末換算方法等の届出書とは、外貨建資産等の期末換算の方法を選定して届け出る場合や短期外貨建資産等の為替予約差額の一括計上の方法を選定して届け出る場合の届出書

レビューを投稿


有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です

有料で
ご利用いただける書式です
無料でご利用いただける書式です
ダウンロードには会員登録が必要です
プラン変更の確認
おすすめ書式テンプレート
棚卸資産の評価方法・有価証券の一単位当たりの帳簿価額の算出方法の変更承認申請書
棚卸資産の評価方法・有価証券の一単位当たりの帳簿価額の算出方法の変更承認申請書
棚卸資産の評価方法・有価証券の一単位当たりの帳簿価額の 算出方法の変更承認申請書とは、既に選定している棚卸資産の評価方法又は有価証券の一単位当たりの帳簿価額の算出方法を変更しようとする場合に提出する申請書
- 件
消費税簡易課税制度選択不適用届出書
消費税簡易課税制度選択不適用届出書
消費税簡易課税制度選択不適用届出書とは、簡易課税制度の選択をやめようとする場合に提出する届出書
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】
居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】
「居住用財産の譲渡損失の損益通算及び繰越控除の対象となる金額の計算書【租税特別措置法第41条の5用】」は、税務申告時に不可欠な文書であり、譲渡した居住用財産に関連する損失の取り扱いを明確にするためのものです。この文書は、税金の適切な計算や控除を正しく行うためのガイドラインとして役立ちます。損益通算や繰越控除を適正に申請するためには、この計算書の正確な記入が不可欠です。国税庁の提供する資料の中でも、特に詳細な情報が必要な場面での利用が想定されております。 出典:国税庁ホームページ(https://www.nta.go.jp/taxes/shiraberu/shinkoku/syotoku/r03.htm)
- 件
買換(代替)資産の明細書
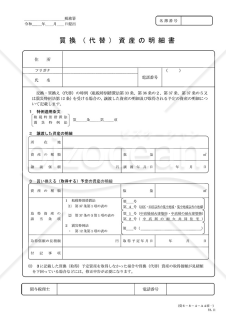
買換(代替)資産の明細書
交換・買換え(代替)の特例の適用を受ける場合に、買換(代替)資産の取得が譲渡の年の翌年以後となるときに使用します。 出典元:国税庁ホームページ(https://www.nta.go.jp)
- 件
やむを得ない事情がある場合の買換資産の取得期限承認申請書
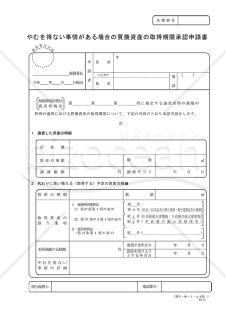
やむを得ない事情がある場合の買換資産の取得期限承認申請書
「やむを得ない事情がある場合の買換資産の取得期限承認申請書」は、租税特別措置法第37条第4項、第37条の5第2項又は震災特例法第12条第4項の規定に基づき、譲渡をした日の属する年の翌年中に買換資産の取得が困難である場合に、その取得期限の延長を申請するための書類です。 この申請書は、やむを得ない事情が存在し、取得期限を延長する必要性があることを明確に示すために利用されます。租税特別措置法や震災特例法に基づく特例的な状況に対応するため、正確かつ適切な手続きを行う際の補助となります。制度や法令の変更にも注意しながら、国税庁の公式サイトから最新の情報を取得し、スムーズな申請手続きを心がけましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
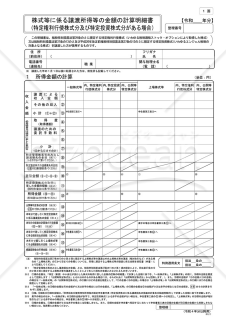
株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)
「株式等に係る譲渡所得等の金額の計算明細書(特定権利行使株式分及び特定投資株式分がある場合)」は、特定の株式取引において特定権利行使株式分や特定投資株式分が存在する場合に、それに係る譲渡所得等を正確に計算するための明細書です。この文書は、当該株式の取引結果を明示的かつ整理された形で記載し、確定申告の際に使用されます。 確定申告を行う際に、株式等の取引に関する所得や損失を正確かつ透明に計算するために活用できます。この文書を適切に参照することで、株式取引に係る複雑な計算を簡素化し、一貫性のある申告を行いましょう。 出典:国税庁ホームページ(https://www.nta.go.jp/)
- 件
大カテゴリー
経理・会計・税務カテゴリーから探す
債権・債務・資産管理 経理規程・経理ルール 経費精算 伝票 帳簿・出納 財務諸表・決算 税務・確定申告 インボイス・消費税 資金繰り・借入
カテゴリーから探す
人事・労務 経営・事業運営 企画・マーケティング 営業・販売 AIプロンプト 業務管理・IT キャリア・生活文書 社外文書・ビジネス文例 総務・社内業務 画像・イラスト・図形素材 法務・契約 経理・会計・税務 はがき・カード
ファイル形式から探す
PDF Word Excel PowerPoint WMF テキスト 画像 Google ドキュメント Google スプレッドシート Google スライド
書式の書き方コラム


新着特集
建設工事に関わる安全書類をどの様に用意して対応するか?関連書式テンプレートから書き方の注意点などの役立つコラムをbizoceanがお届けします。
bizoceanがお勧めするセミナーや、実務に役立つ情報の動画をご紹介します。
近年の相続法改正により、大きな変更があった日本の相続制度について、専門家が解説します。
毎年、どこかが変更される確定申告について、毎年の変更点や注意点からおさえておきたい基本のやり方まで専門家が解説します。
2020年4月に施行された改正民法(債権法)に対応した、専門家作成の書式やその書き方をご紹介します
DX、SDG's、健康経営など、中小企業が乗り越えるべき経営課題解決に導くヒントをご紹介します
1998年の施行以降、大きな改正を繰り返す電子帳簿保存法について、専門家が詳しく説明・解説致します
成功企業の事例や専門家のわかりやすい解説でDXが簡単にわかります!
中小企業やベンチャー企業が知っておくべき・知っておきたい法律や制度について、専門家が解説します。
事業計画の作成について、事例をもとにしたビジネスモデルの考え方や、事業計画書の書き方等を専門家が詳しく解説します。 はじめて事業計画書を書くので不安という方も、ビジネスモデルを考えたいという方も是非ご利用ください。
会社の屋台骨を支える総務人事が、これからの時代どう立ち向かえばよいのか。解決のヒントとなる解説コラムや関連書式をご用意しました。
未だ過渡期にあるテレワーク・リモートワークについて就業規則の見直しから制度の設計まで実務にそくした考え方等を専門家が解説します。
国・政府関係機関・地方自治体が公表している新型コロナウイルス関連の助成・支援について各機関ごとにまとめ、特に注目すべき補助金・助成金・融資等の支援情報について専門家が解説しています。
ビジネス文書の書き方から、サラリーマンが知っておきたい税制まで、あなたのビジネススキルを向上させる知識・技術をご紹介します
経理財務処理は中小企業の大きな悩みの一つ。金融機関や税理士との付き合い方から法人化するべきかといった点から基本の経理処理方法まで、解説します。
おさえておきたい年末調整の基本から、最新年度の変更点まで、税理士など専門家が丁寧に解説します。